Der UniGlobal von Union Investment ist einer der größten Aktienfonds Deutschlands. Aufgelegt wurde er bereits 1960, und mit einem Fondsvermögen von rund 24 Mrd. € gehört er heute zu den Schwergewichten am deutschen Markt. Vertrieben wird er über die Volksbanken und Raiffeisenbanken, weshalb er in unzähligen Depots von Bankkunden liegt.
Nach unserer Erfahrung haben viele Anleger den Fonds nie bewusst ausgewählt, sondern er wurde vielmehr vom Bankberater „empfohlen“. Entsprechend wenden sich regelmäßig Anleger aus dem gesamten Bundesgebiet an uns, die ihre Anteile seit Jahren oder Jahrzehnten halten. Ihre Frage ist fast immer dieselbe:
„Ist der UniGlobal weiterhin eine gute Anlage oder sollte ich etwas verändern?“
Diese Frage sollte eigentlich die Bankberatung beantworten. Nur müsste dort genau die Bank objektiv urteilen, die dir den Fonds verkauft hat. Wer stattdessen im Internet recherchiert, findet zum UniGlobal bislang im Wesentlichen die Produktseiten von Union Investment oder Vergleiche, die den Fonds an einem ETF messen und nach wenigen Absätzen mit der Empfehlung „verkaufen“ enden, ohne deine Kaufzeitpunkte, deine Kursgewinne oder die steuerliche Wirkung eines solchen Verkaufs überhaupt zu erwähnen. Beides greift unserer Meinung nach jedoch deutlich zu kurz.
Als unabhängige Honorarberater nach § 34h GewO beraten wir deutschlandweit per Video und Telefon, unabhängig und ohne Provisionen. Deshalb prüfen wir hier nicht nur den Fonds, sondern vor allem deine individuelle Situation.
Ein Kundenbeispiel weiter unten im Artikel zeigt dir, wie wir in der Beratungspraxis vorgehen und worauf du achten solltest, bevor du voreilige Schlüsse zu deinem Fonds ziehst. Anders als die meisten Banken empfehlen wir keine hauseigenen Produkte. Unser Fokus liegt auf breit gestreuten und kostengünstigen Indexfonds und ETFs.
1. UniGlobal Erfahrungen und Bewertung kurz zusammengefasst
Hier zuerst unsere Bewertung des Fonds in Kurzform:
- Der UniGlobal (ISIN DE0008491051, WKN 849105) ist ein aktiv gemanagter Aktienfonds von Union Investment, der Fondsgesellschaft der Volksbanken und Raiffeisenbanken. Aufgelegt wurde er 1960, sein Fondsvermögen liegt bei rund 24 Mrd. €.
- Beim Kauf über die Bank fallen bis zu 5,00 % Ausgabeaufschlag an, dazu rund 1,7 % laufende Kosten pro Jahr.
- Als Vergleichsmaßstab dient der MSCI World mit über 1.300 Aktien aus den Industrieländern. Der UniGlobal investiert sehr nah daran, hält aber nur rund 119 Titel.
- Über zehn Jahre erzielte er rund 11,9 % pro Jahr. Ein ETF auf denselben Index kam im selben Zeitraum auf rund 12,6 %, bei einem Bruchteil der Kosten.
- Die jährliche Ausschüttung von rund 1,6 % ist kein zusätzlicher Gewinn, denn der Anteilspreis sinkt am selben Tag um genau diesen Betrag.
- Wer vor dem 1. Januar 2009 Fondsanteile gekauft hat, hält Altbestand. Gewinne bis Ende 2017 sind steuerfrei, danach gilt ein Freibetrag von 100.000 €. Diesen Bestand solltest du nie ohne Prüfung verkaufen.
2. Was ist der UniGlobal und wie funktioniert er?
Hinter dem UniGlobal Fonds steht die Union Investment Privatfonds GmbH, die Fondsgesellschaft der Volksbanken und Raiffeisenbanken. Das hohe Fondsvolumen von 24 Mrd. erklärt sich vor allem durch den flächendeckenden Vertrieb über die Genossenschaftsbanken.
Anders als viele aktive Fonds nennt der UniGlobal mit dem MSCI World eine offizielle Benchmark.
Das Fondsmanagement muss sich also an einem konkreten Index messen lassen, was unsere Bewertung erleichtert. Wir vergleichen ihn deshalb durchgehend mit dem iShares Core MSCI World ETF (ISIN IE00B4L5Y983, 0,20 % Kosten), dem größten ETF auf diesen Index.
Eine Einordnung, warum aktive Fonds ihre Benchmark langfristig nur selten schlagen, findest du in unserem Beitrag "Aktive Fonds: warum die meisten den Markt nicht schlagen".
2.1 Wie investiert der UniGlobal konkret?
Laut Anlagepolitik investiert der Fonds weltweit mindestens 51 % in Aktien, mit Schwerpunkt auf großen Aktienunternehmen und ergänzt um ausgewählte Nebenwerte. Bis zu 49 % dürfen in Geldmarktinstrumenten oder Bankguthaben liegen, Derivate sind zur Absicherung und Investition erlaubt. Das Fondsmanagement darf vom MSCI World abweichen, einzelne Werte aktiv über- und untergewichten und auch in Titel investieren, die nicht im Index enthalten sind.
Genau an diesem Punkt setzt ein Einwand an, den man im Internet und in Foren häufig liest, nämlich dass der UniGlobal gehebelt sei. Im letzten Jahresbericht weist Union Investment einen durchschnittlichen Leverage von 118,27 % aus, der Fonds setzt also zusätzlich Derivate ein. Das bedeutet allerdings nicht, dass dein Geld dauerhaft mit einem Hebel von 1,18 investiert ist, denn in diese Kennzahl fließen auch Derivate ein, die der Absicherung dienen.
Das zeigt auch das tatsächliche Risiko. Über zehn Jahre schwankte der UniGlobal mit 13,57 % fast genauso stark wie ein MSCI-World-ETF mit 13,42 %. Wichtig bleibt der Punkt trotzdem, denn der Fonds bildet den Index nicht einfach nach, sondern das Management kann über die Titelauswahl und über Derivate aktiv eingreifen. Was das für dich als Anleger bedeutet, liest du im Artikel „UniGlobal oder MSCI-World-ETF, der große Vergleich“ nach.
In der Praxis nutzt der Fonds diesen Spielraum jedoch erstaunlich wenig. Die zehn größten Positionen sind aktuell NVIDIA, Alphabet, Apple, Amazon, Applied Materials, Microsoft, Samsung Electronics, ARM, Bank of America und ASML (Stand September 2026). Fünf davon gehören auch zu den zehn größten Werten des MSCI World. Samsung Electronics ist im Index gar nicht enthalten, weil Korea dort als Schwellenland zählt. Der Fonds investiert also indexnah, aber nicht indexgleich.
Für dich als Anleger heißt das, du bekommst ein Portfolio, das dem Weltindex sehr nahekommt, nur mit weniger Titeln und höherer Konzentration. In der Fachwelt wird ein solcher Fonds als Indexschmuser bezeichnet, im Fachjargon closet indexing.
Ausgeschüttet wird einmal jährlich im November, zuletzt rund 1,6 % des Anteilswerts. Ein zusätzlicher Gewinn entsteht durch diese Ausschüttung jedoch nicht, wie viele fälschlicherweise vermuten. Das Geld kommt aus dem Fondsvermögen, deshalb sinkt der Anteilspreis am Ausschüttungstag um genau den Betrag, der auf deinem Konto landet. Du bekommst also einen Teil deines eigenen Vermögens ausgezahlt, und weil dieser Teil ab dann nicht mehr im Fonds arbeitet, musst du ihn selbst wieder anlegen, wenn er weiter für dich arbeiten soll.
2.2 Wie breit ist der Fonds tatsächlich gestreut?
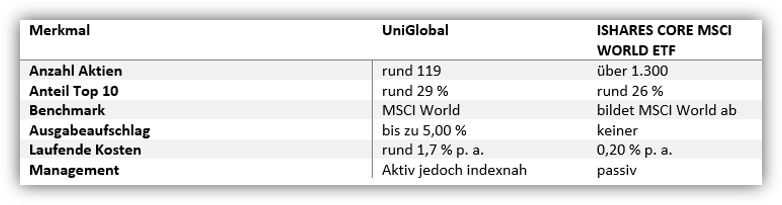
Von den rund 119 Einzelwerten des UniGlobal sind 117 Aktien. Ein MSCI-World-ETF enthält über 1.300 Titel. Die Top 10 machen beim UniGlobal rund 29 % des Fondsvermögens aus, beim MSCI-World-ETF rund 26 %. Der entscheidende Unterschied liegt in der Titelzahl, denn hinter den zehn größten Werten folgen beim UniGlobal nur gut 100 weitere Positionen statt über 1.290.
Für dich als Anleger heißt das, eine schwache Phase bei NVIDIA, Alphabet oder Apple trifft den UniGlobal mindestens so hart wie den MSCI World. Der Fonds bietet keine Absicherung gegen das Klumpenrisiko des Index, sondern verstärkt es leicht.
2.3 Welche UniGlobal-Varianten gibt es?
Union Investment führt mehrere Fonds mit sehr ähnlichem Namen. Sie werden regelmäßig verwechselt, obwohl sie unterschiedliche Kosten und Regeln haben. Alle Angaben in diesem Artikel beziehen sich auf den UniGlobal mit der ISIN DE0008491051.
- UniGlobal (DE0008491051, WKN 849105). Das Original von 1960, vertrieben über die Volks- und Raiffeisenbanken, mit bis zu 5,00 % Ausgabeaufschlag und rund 1,7 % laufenden Kosten.
- UniGlobal -net- (DE0009750273, WKN 975027). Dieselbe Strategie ohne Ausgabeaufschlag, dafür mit höheren laufenden Kosten. Bei langer Haltedauer ist diese Variante deshalb nicht automatisch die günstigere.
- UniGlobal Vorsorge (DE000A1C81G1, WKN A1C81G). Aufgelegt 2015 und vor allem in der UniProfiRente eingesetzt, also im Riester-Vertrag. Die Aktienquote wird über ein Trendfolgemodell gesteuert und kann zwischen 51 und 120 % schwanken. Wer riestert, hält meist diesen Fonds und nicht den klassischen UniGlobal.
- UniGlobal II (LU0718610743, WKN A1JQ13). Ein eigener Luxemburger Fonds von 2012, ebenfalls global und aktiv, aber mit deutlich kleinerem Volumen.
Für dich als Anleger heißt das, prüfe vor jeder Entscheidung die ISIN in deiner Depotübersicht.
3. UniGlobal behalten oder verkaufen?
Wenn du den Fonds bereits im Depot hast, beschäftigt dich vermutlich vor allem eine Frage.
Soll ich den UniGlobal verkaufen oder halten?
Eine pauschale Antwort gibt es nicht. Wichtig ist, dass du nicht vorschnell handelst und deine Entscheidung nicht allein davon abhängig machst, ob ein ETF günstiger ist. Gerade beim UniGlobal mit seiner langen Historie gibt es einen steuerlichen Sonderfall, der über Zehntausende Euro entscheiden kann.
3.1 Altbestand vor 2009 als wichtigster Punkt beim UniGlobal
Der UniGlobal existiert seit 1960. Viele Anleger halten Anteile, die vor dem 1. Januar 2009 gekauft wurden. Für diese sogenannten Alt-Anteile gelten besondere Regeln:
- Wertsteigerungen bis zum 31. Dezember 2017 bleiben steuerfrei. Es gilt der Bestandsschutz nach altem Recht.
- Für Wertsteigerungen ab dem 1. Januar 2018 gilt ein persönlicher Freibetrag von 100.000 € pro Anleger. Dieser Freibetrag gilt einmalig, kann aber über mehrere Jahre und mehrere Verkäufe verteilt genutzt werden.
- Der Freibetrag wird nicht automatisch berücksichtigt. Die Bank behält zunächst Abgeltungsteuer ein. Du musst den Freibetrag über die Einkommensteuererklärung (Anlage KAP) geltend machen.
Nehmen wir dafür ein vereinfachtes Beispiel zum besseren Verständnis: Du hast 2007 für 50.000 € UniGlobal-Anteile gekauft. Ende 2017 waren sie 130.000 € wert und heute 250.000 €. Der Gewinn von 80.000 € bis 2017 ist komplett steuerfrei. Der Gewinn von 120.000 € seit 2018 ist nach der Teilfreistellung von 30 % zu 84.000 € steuerpflichtig, liegt aber unter deinem Freibetrag von 100.000 €. Bei korrekter Steuererklärung zahlst du auf den Verkauf keine Steuern. Wer dieselben Anteile 2010 gekauft hätte, würde bei gleichem Gewinn über 35.000 € Abgeltungsteuer zahlen.
Für dich als Anleger heißt das, Alt-Anteile sind steuerlich interessant, aber der Freibetrag ist begrenzt. Wer Alt-Anteile und jüngere Anteile desselben Fonds in einem Depot hält, sollte vor dem Verkauf prüfen, welche Anteile nach dem FIFO-Prinzip zuerst veräußert werden.
Bei Ehepaaren steht jedem Partner ein eigener Freibetrag zu, was bei der Aufteilung von Beständen ebenfalls eine Rolle spielen kann. Bei geerbten Anteilen bleibt der Status als Altbestand erhalten. Ob und in welchem Umfang der Freibetrag des Erblassers dabei genutzt werden kann, sollte im Einzelfall steuerlich geklärt werden. Die konkrete Umsetzung gehört mit einem Steuerberater abgestimmt. Ob in deinem Depot Altbestand liegt, erkennst du am Kaufdatum in deinen alten Abrechnungen oder in der Depotübersicht deiner Bank.
3.2 UniGlobal behalten oder verkaufen, die Entscheidungskriterien
Für das Halten sprechen vor allem drei Punkte. Alt-Anteile von vor 2009, hohe aufgelaufene Kursgewinne bei jüngeren Anteilen, und ein noch fehlendes Ziel für das Geld, das zuerst in einen Finanz- oder Ruhestandsplan gehört, bevor du an der Struktur etwas veränderst.
In fast allen Fällen ist es sinnvoll, einen laufenden Sparplan auf den UniGlobal zu beenden und neue Raten in ein günstigeres Anlagekonzept zu lenken.
Wer nach einigen Jahren Bankberatung zum ersten Mal die tatsächlichen Kosten sieht, sollte sich ehrlich fragen, ob er die eigene Anlagestrategie jemals überprüft hat. Warum das so schwerfällt, beschreiben wir im Artikel "Warum wir die eigenen Anlagefehler nicht sehen".
Kritisch prüfen solltest du deine Position dagegen, wenn der Fonds einen großen Teil deines Vermögens ausmacht, wenn die Anteile nach 2009 gekauft wurden und die Kursgewinne gering sind, oder wenn dein Ruhestand näher rückt und du noch nicht weißt, wie du die Entnahmen strukturierst.
Wie hoch die Abgeltungsteuer bei einem Verkauf konkret ausfällt, wann sich Halten, Verkaufen oder eine schrittweise Umstrukturierung rechnet und wie du deinen eigenen Fall einordnest, rechnen wir im Ratgeber „UniGlobal verkaufen oder halten“ Schritt für Schritt durch.
3.3 Warum ein sofortiger Wechsel in ETFs nicht immer sinnvoll ist
Genau wegen dieser Steuerwirkung gehen wir mit vielen Kunden einen anderen Weg. Die bestehenden Anteile übernehmen wir zunächst in unsere Betreuung, ohne sie zu verkaufen. Meist genügt dafür ein Depotübertrag ohne Gläubigerwechsel, der steuerlich keine Veräußerung darstellt und bei dem die Anschaffungsdaten einschließlich des Kaufdatums von Alt-Anteilen mitwandern.
Anschließend planen wir gemeinsam, in welcher Reihenfolge du verkaufst. Innerhalb eines Depots gilt das FIFO-Prinzip, es gelten also die zuerst gekauften Anteile als zuerst verkauft, und genau die tragen die höchsten Kursgewinne. Wer die Tranchen vorher auf getrennte Depots strukturiert, steuert diese Reihenfolge gezielt. Entscheidend ist, dass die Struktur vor dem ersten Verkauf steht, denn nachträglich kannst du sie nicht mehr wählen.
Info aus der Beratungspraxis: Welche Reihenfolge in deinem Fall sinnvoll ist, hängt von deinen Kaufzeitpunkten, deinen Kursgewinnen und deinem Zeitplan für den Ruhestand ab.
4. So gehen wir bei der unabhängigen Depotprüfung vor
Wenn du dein Depot unabhängig einordnen lassen möchtest, gehen wir in sechs Schritten vor:
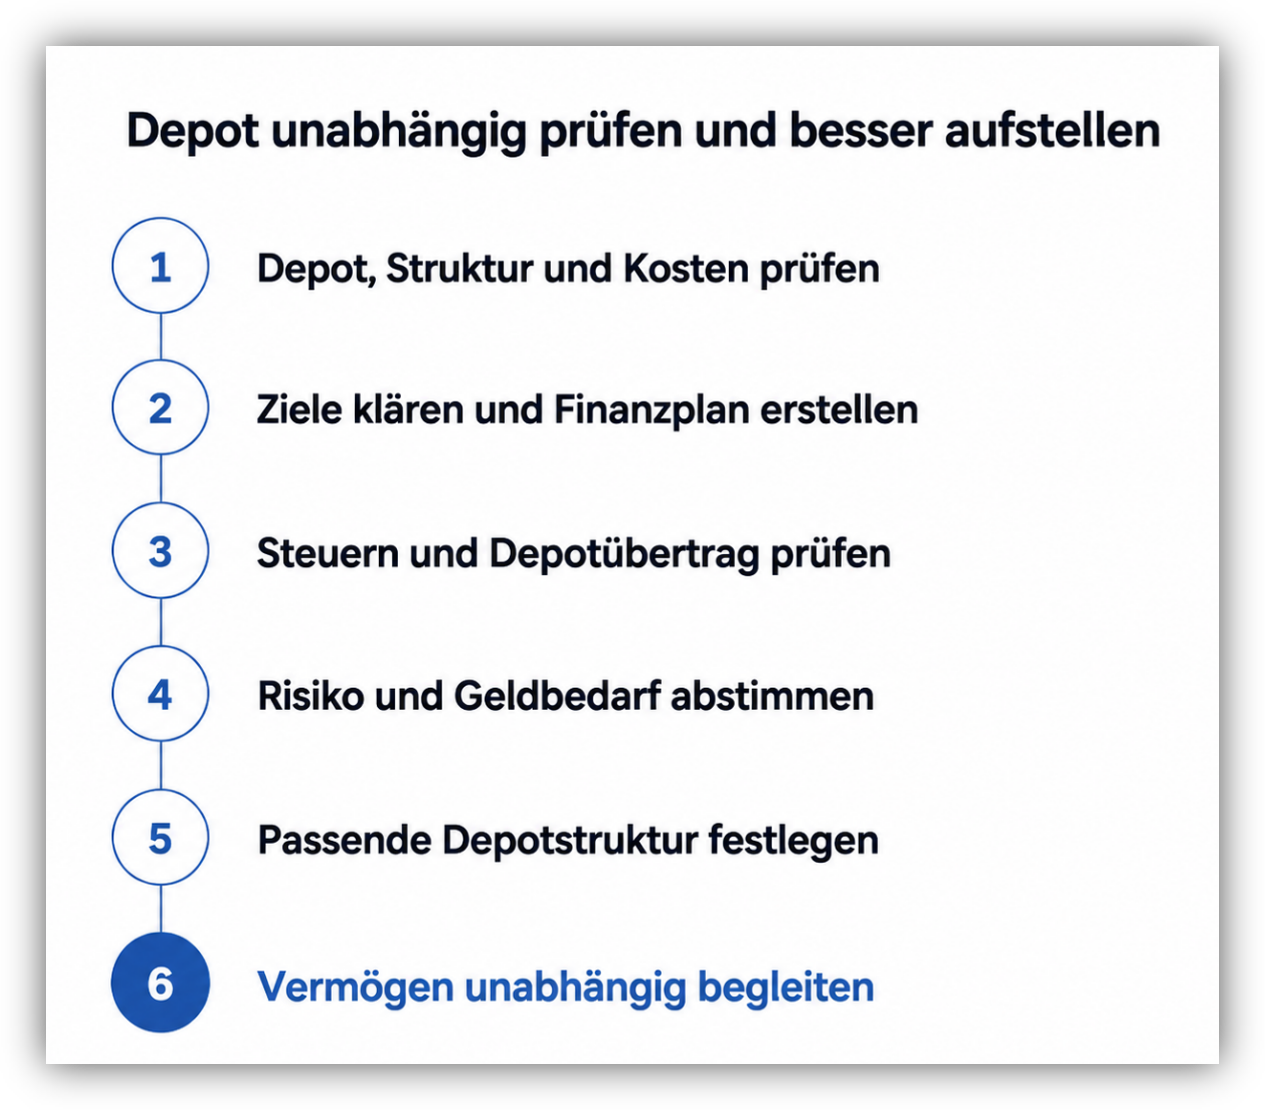
Entscheidend ist für uns, ein bestehendes Depot nicht vorschnell zu verändern. Wir schauen deshalb zuerst darauf, welche Fonds vorhanden sind, wie das Depot aufgebaut ist und welche Kosten tatsächlich entstehen. Parallel klären wir deine Ziele, deinen zukünftigen Geldbedarf und die Frage, welche Aufgabe dein Vermögen überhaupt übernehmen soll.
Erst danach beurteilen wir, welche Anlagen weiterhin zu dir passen und wo Veränderungen sinnvoll sind. Dabei berücksichtigen wir vorhandene Kursgewinne, mögliche steuerliche Folgen und die Möglichkeit, Fonds zunächst per Depotübertrag zu übernehmen, statt sie automatisch zu verkaufen.
Am Ende steht deshalb nicht einfach ein neues Depot, sondern eine Anlagestruktur, die zu deinem Finanzplan, deinem Risiko und deinen Zielen passt. Diese Struktur begleiten wir laufend und prüfen mehrmals im Jahr gemeinsam, ob sie noch zu deiner Situation passt. Wie die Zielstruktur aussieht, hängt von deinem Anlagehorizont und deinem Bedarf ab. In der Regel arbeiten wir mit breit gestreuten Aktien-ETFs für den langfristigen Teil und mit Anleihen-ETFs für den Teil, aus dem später die Entnahmen kommen.
Nicht der bestehende Fonds bestimmt die weitere Planung. Deine Ziele bestimmen, welche Anlagen zu dir passen.
Als Honorarberater nach § 34h GewO arbeiten wir ohne Provisionen und beraten dich deshalb unabhängig und transparent. In einigen Fällen lautet das Ergebnis auch, den UniGlobal einfach weiter zu halten. Unser kostenfreies Erstgespräch dauert rund 30 Minuten. Darin klären wir deine Ausgangslage, dein Ziel und ob eine Beratung in deinem Fall überhaupt sinnvoll ist. Wenn ja, bekommst du vorher ein festes Honorarangebot und kennst die Kosten, bevor du dich entscheidest. Wir beraten deutschlandweit per Video, du musst also nicht in unserer Nähe wohnen. Schreib uns über unser Kontaktformular oder an info@gn-finanzpartner.de.
5. Kundenbeispiel
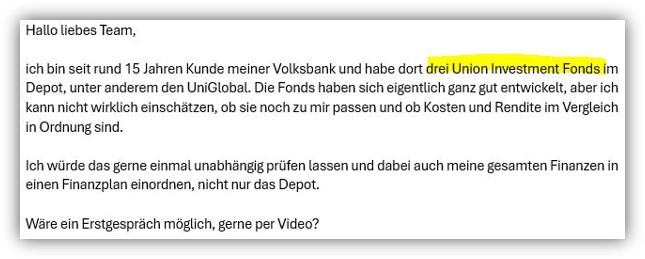
Wie eine unabhängige Finanzplanung in der Praxis abläuft, zeigen wir dir an einem echten Fall aus unserer Beratung. Vielleicht erkennst du dich in Teilen der Ausgangslage wieder. Die folgende Anfrage erreichte uns Mitte 2026 per E-Mail, anonymisiert und mit Einverständnis des Kunden.
5.1 Die Ausgangslage
Ein 51-jähriger Angestellter aus dem Rhein-Main-Gebiet wandte sich an uns. Er ist verheiratet, seine Frau ist 50 Jahre alt, der gemeinsame Sohn 22. Seit rund 15 Jahren war er Kunde seiner Volksbank, in seinem Depot lagen drei Fonds von Union Investment, darunter auch der UniGlobal.
Die Fonds hatten sich grundsätzlich ordentlich entwickelt. Trotzdem fehlte dem Paar die Antwort auf die entscheidende Frage, ob das, was über die Jahre im Depot entstanden ist, überhaupt noch zu den heutigen Zielen passt. Die Fonds waren nach und nach gekauft worden, ohne dass daraus jemals ein zusammenhängender Finanzplan geworden wäre.
Ihre finanzielle Situation bestand aus mehreren Bausteinen:
- zwei Aktienfonds und ein Mischfonds mit einem Gesamtwert von rund 410.000 €, darunter auch geerbte Fondsanteile aus dem Jahr 2008. Alles bei ihrer Hausbank, der Volksbank.
- Zusätzlich ein größerer Betrag auf dem Tagesgeldkonto, der zukünftig investiert werden sollte
- gesetzliche Rente, drei private Rentenversicherungen. Bei der Ehefrau bestand als wesentlicher Ruhestandsbaustein die gesetzliche Rente
5.2 Welche Fragen dem Paar wichtig waren
Im ersten Gespräch wurde schnell deutlich, dass es nicht nur um den UniGlobal ging. Hinter der ursprünglichen Fondsfrage standen vier wesentlich größere Fragen.
- Sind unser Depot und die privaten Rentenversicherungen gut aufgestellt oder gibt es sinnvollere Lösungen?
- Wo stehen wir heute insgesamt, wenn wir Konten, Depots, Versicherungen und Rentenansprüche gemeinsam betrachten?
- Wann können wir in den Ruhestand gehen und was verändert sich, wenn wir früher aufhören möchten?
- Wie viel müssen wir bis dahin noch investieren, damit unser gewünschter Lebensstandard erreichbar ist?
Genau hier beginnt für uns Finanzplanung. Bevor entschieden wird, welcher Fonds bleiben oder verändert werden sollte, muss feststehen, was das vorhandene Vermögen überhaupt leisten soll.
5.3 Zuerst haben wir die Rentenlücke berechnet
Wie sich herausstellte, war neben der Bewertung des Fonds das Thema Ruhestand für die Familie zentral. Um die Rentenlücke zu berechnen, haben wir zuerst gemeinsam ermittelt, welches Einkommen sich das Paar im Ruhestand vorstellt. Gewünscht waren 5.000 € netto im Monat in heutiger Kaufkraft. Für diesen Lebensstandard werden zum geplanten Ruhestandsbeginn mit 65 Jahren rund 6.468 € monatlich benötigt.
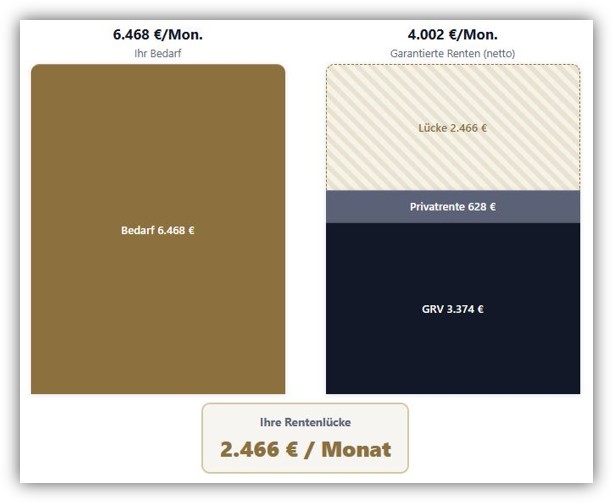
Der Unterschied zwischen 5.000 € und dem Bedarf von 6.468 € entsteht durch die Inflation. Über die verbleibenden knapp 14 Jahre bis zum Ruhestand verliert Geld an Kaufkraft, deshalb rechnen wir den heutigen Lebensstandard auf den Ruhestandsbeginn hoch.
Den benötigten 6.468 € stehen nach unserer Berechnung rund 4.002 € garantierte Netto-Renten gegenüber. Davon entfallen 3.374 € auf die gesetzlichen Renten beider Ehepartner und 628 € auf eine private Rentenversicherung. Damit bleibt eine monatliche Lücke von 2.466 €. Steuern und Sozialabgaben sind in allen Werten bereits berücksichtigt.
Diese Zahl wurde zum Ausgangspunkt der weiteren Planung. Denn erst jetzt war klar, welchen Beitrag das vorhandene Vermögen im Ruhestand tatsächlich leisten muss.
5.4 Was wir unabhängig geprüft und verändert haben
Erst nachdem Ziele, Rentenansprüche und der künftige Kapitalbedarf feststanden, haben wir uns Depot und private Rentenversicherungen im Detail angesehen. Dabei ging es ausdrücklich nicht darum, bestehende Produkte möglichst vollständig auszutauschen. Wir haben geprüft, was bereits gut ist, was bleiben kann und wo Veränderungen tatsächlich einen Mehrwert bringen.
Das Ergebnis:
- Einen Union-Investment-Fonds haben wir bewusst als Altbestand im Depot belassen. Anteile von vor 2009 sind steuerlich privilegiert, deshalb wurden Kursgewinne und steuerliche Auswirkungen bei der weiteren Strukturierung berücksichtigt.
- Den übrigen Depotbestand haben wir stärker diversifiziert und überwiegend auf breit gestreute, kostengünstige Indexfonds ausgerichtet, wissenschaftlich fundiert statt nach Prognose. Allein die Gebühren sinken dadurch um mehrere tausend Euro pro Jahr.
- Den Betrag vom Tagesgeldkonto haben wir in die neue Vermögensstruktur integriert und zusätzlich einen monatlichen Sparplan über 800 € eingerichtet. Dessen Höhe ergab sich aus der Finanzplanung und dem gewünschten Ruhestandsziel.
- Das persönliche Risikoprofil wurde unabhängig vom bestehenden Depot ermittelt und anschließend mit der neuen Anlagestruktur abgeglichen.
- Auch die drei privaten Rentenversicherungen wurden unabhängig hinsichtlich Kosten, Anlagekonzept und Bedeutung für den Ruhestand überprüft. Ein Vertrag war aus unserer Sicht weiterhin sinnvoll und läuft weiter, zwei deutlich teurere Verträge wurden beendet.
Damit wurde aus der ursprünglichen Frage, ob der UniGlobal eigentlich gut ist, eine deutlich wichtigere Frage.
„Wie müssen wir unser gesamtes Vermögen strukturieren, damit es zu unserem Leben und unserem Ruhestand passt?“
5.5 Das Ergebnis und die weitere Begleitung
Nach Abschluss der Planung stand für das Paar erstmals Konkretes fest.
- Klarheit über den Zeitpunkt. Wann der Ruhestand finanziell möglich ist, welches Einkommen dann zur Verfügung steht und welchen Beitrag das Depot leisten muss.
- Mehr Spielraum als erwartet. Je nach weiterer Entwicklung ist ein früherer Ruhestand möglich oder später eine höhere Entnahme.
- Geplante Entnahmen. Reihenfolge der Verkäufe, steuerliche Auswirkungen und der Teil des Vermögens, der langfristig für den Sohn erhalten bleiben soll.
- Laufende Betreuung. Drei bis vier Online-Termine im Jahr. Verändert sich etwas, wird zuerst der Finanzplan angepasst und danach die Struktur.
Gerade diese Begleitung war dem Paar wichtig, denn beide haben starke Marktschwankungen selbst erlebt. Statt Kurse und Prognosen zu beobachten, wissen sie heute, welches Ziel hinter ihrem Vermögen steht und ob sie auf Kurs sind.
Am Ende war es nicht das neue Depot, das für Erleichterung gesorgt hat, sondern die Gewissheit, wann der Ruhestand möglich ist.
Wenn dir diese Ausgangslage bekannt vorkommt, schreib uns über unser Kontaktformular oder an info@gn-finanzpartner.de. Im kostenfreien Erstgespräch, das wir deutschlandweit per Video führen, klären wir deine Ausgangslage und ob eine Beratung für dich sinnvoll ist.
6. Was kostet der UniGlobal? Gebühren und laufende Kosten im Überblick
Kosten sind bei jeder Geldanlage einer der wenigen Faktoren, die von Anfang an feststehen. Wie sich die Börse entwickelt, weiß niemand vorher. Dass beim UniGlobal jedes Jahr rund 1,7 % des Vermögens für Verwaltung und Vertrieb abfließen, steht dagegen fest.
6.1 Laufende Kosten
Die laufenden Kosten des UniGlobal liegen laut der aktuellen Produktseite von Union Investment bei rund 1,7 % pro Jahr. Darin enthalten sind bereits fondsinterne Transaktionskosten von rund 0,3 %. Der Jahresbericht weist die Gesamtkostenquote ohne Transaktionskosten mit 1,45 % aus. Den größten Teil macht die Verwaltungsvergütung aus, aus der auch die Volks- und Raiffeisenbank als Vertriebspartner laufend bezahlt wird.
Diese Kosten werden dir nicht in Rechnung gestellt, sondern täglich aus dem Fondsvermögen entnommen und sind in der ausgewiesenen Wertentwicklung bereits enthalten. Genau deshalb nehmen viele Anleger sie nicht wahr. Zum Vergleich, der iShares Core MSCI World ETF kostet 0,20 % pro Jahr, der Amundi-ETF auf denselben Index 0,12 %.
6.2 Ausgabeaufschlag
Beim Kauf über die Volks- und Raiffeisenbank fällt ein Ausgabeaufschlag von 5,00 % an, einer der höchsten unter den großen deutschen Publikumsfonds. Von 50.000 € fließen damit 2.500 € als Vertriebsprovision ab, bevor auch nur ein Euro investiert ist. Bei Sparplänen gilt er für jede einzelne Rate, wer 200 € im Monat spart, zahlt davon jeden Monat 10 € an die Bank.
In keiner Performance-Grafik taucht dieser Aufschlag auf. Deine tatsächliche Rendite ist also niedriger, als die Charts der Bank zeigen. Bei ETFs entfällt er, beim Kauf über die Börse fallen nur Ordergebühren und ein geringer Spread an.
6.3 Welchen Einfluss haben die Kosten langfristig?
Weil der UniGlobal dem MSCI World praktisch folgt, lässt sich der Kosteneffekt hier besonders sauber rechnen. Angenommen, Fonds und ETF erzielen vor Kosten identische 7 % pro Jahr. Du investierst einmalig 100.000 € und lässt das Geld 20 Jahre liegen.
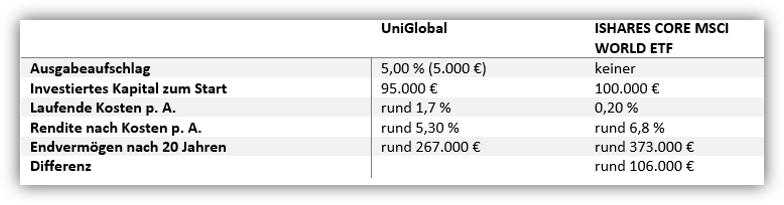
Allein die Kostenstruktur frisst in diesem Beispiel gut ein Viertel des möglichen Endvermögens. Damit der UniGlobal nach Kosten gleichzieht, müsste das Management den Index jedes Jahr um rund 1,5 Prozentpunkte schlagen, und das dauerhaft. Bei einem Fonds, der dem Index ohnehin folgt, ist das praktisch ausgeschlossen.
Trotzdem bleiben Kosten nur ein Argument von mehreren. Wer den UniGlobal seit Jahrzehnten hält, hat unter Umständen sehr hohe Kursgewinne aufgelaufen, teilweise aus der Zeit vor 2009 mit besonderen steuerlichen Regeln. Ein Verkauf ohne einen konkreten Finanzplan kann teurer sein als das Halten. Wie du das abwägst, haben wir in Kapitel 3 gezeigt.
7. UniGlobal vs. MSCI World
Wer im Internet nach Erfahrungen mit dem UniGlobal sucht, landet schnell in Foren und auf Vergleichsportalen. Der Rat dort lautet fast immer gleich, nämlich statt des UniGlobal lieber einen ETF auf den MSCI World zu besparen. Woher dieser Rat kommt, zeigt ein nüchterner Vergleich.
Auf den ersten Blick unterscheiden sich beide kaum. Sie investieren weltweit in große Unternehmen der Industrieländer, sind stark von US-Technologiewerten geprägt und liefen über zehn Jahre ähnlich, wobei der ETF nach Kosten vorn lag. Drei Dinge sind verschieden. Der ETF hält über 1.300 Aktien, der UniGlobal rund 119. Der ETF kostet 0,20 % im Jahr, der UniGlobal rund 1,7 % plus bis zu 5 % beim Kauf. Und beim ETF weißt du jederzeit, was enthalten ist, während beim UniGlobal das Management entscheidet, ob es vom Index abweicht.
Nach Kosten liegt der UniGlobal deshalb über fünf, zehn und fünfzehn Jahre hinter einem MSCI-World-ETF. Über zehn Jahre stehen rund 12,60 % pro Jahr beim ETF gegen 11,91 % beim UniGlobal. Seine gute Rendite kommt aus dem Markt und nicht aus dem Management. Den vollständigen Vergleich mit allen Zeiträumen, Schwankungsbreite, Sharpe Ratio, Steuern und einer Anleitung zum Wechsel liest du im Artikel UniGlobal oder MSCI-World-ETF, der große Vergleich nach.
Entscheidend ist ohnehin nicht, welches Produkt besser ist, sondern welche Aufgabe dein Geld hat. Wer kurz vor dem Ruhestand steht, muss die Entnahmephase planen, und die ist bei beiden Produkten gleich anspruchsvoll. Warum gerade die ersten Jahre der Entnahme so entscheidend sind, erklären wir im Beitrag zum Renditereihenfolge-Risiko. Welche Fallstricke Sparer beim Übergang unterschätzen, zeigen wir im Artikel Risiken von ETF-Sparplänen im Ruhestand.
Und wenn du dich fragst, wie sich der Fonds in den nächsten Jahren entwickelt, warum es darauf keine seriöse Antwort gibt und welche Rendite du stattdessen in deiner eigenen Planung ansetzen solltest, liest du im Artikel UniGlobal Prognose 2026 und 2030 nach. [interner Link: /uniglobal-prognose-2026-2030]
Wenn du wissen willst, was dich deine heutige Depotstruktur über die nächsten zehn Jahre an Kosten wirklich kostet, rechnen wir dir das mit deinen eigenen Zahlen aus. Wir arbeiten deutschlandweit, unabhängig und provisionsfrei. Schreib uns über unser Kontaktformular oder an info@gn-finanzpartner.de.
8. Unser Fazit und unsere Bewertung zum UniGlobal
Der UniGlobal von Union Investment ist kein schlechter Fonds. Er hat in den vergangenen zehn Jahren rund 11,9 % pro Jahr erzielt, und wer ihn seit den Neunzigern hält, hat sein Geld vervielfacht.
Aber er ist ein teurer Fonds für das, was er tut. Er folgt dem MSCI World mit rund 119 statt über 1.300 Aktien, bei bis zu 5 % Ausgabeaufschlag und rund 1,7 % laufenden Kosten. Für eine Neuanlage sehen wir keinen Grund, ihn einem ETF auf denselben Index vorzuziehen.
Wer den UniGlobal Fonds bereits besitzt, sollte trotzdem nicht reflexartig verkaufen. Gerade beim UniGlobal liegt oft Altbestand von vor 2009 im Depot, für den steuerfreie Altgewinne und ein Freibetrag von 100.000 € gelten. Ein unüberlegter Verkauf kann diesen Vorteil verschenken. Ein Depotübertrag mit getrennter Strukturierung der Tranchen ist hier fast immer der klügere erste Schritt.
Die entscheidende Frage lautet am Ende nicht „UniGlobal oder ETF“, sondern was dein Vermögen für dich leisten soll. Warum gerade ab 50 eine strukturierte Planung so wichtig wird, erfährst du in unserem Beitrag Ruhestandsplanung ab 50+. Als Honorarberater nach § 34h GewO verdienen wir nichts daran, ob du den Fonds behältst oder verkaufst. Wie wir vorgehen, liest du auf unseren Seiten zur Altersvorsorge- und Ruhestandsplanung und zur Vermögensverwaltung und Betreuung.
Wenn du zu deinem UniGlobal eine unabhängige Zweitmeinung möchtest, bevor du etwas veränderst, schreib uns über unser Kontaktformular oder an info@gn-finanzpartner.de. Das Erstgespräch ist kostenfrei und unverbindlich. Dieser Beitrag gibt unsere Einschätzung wieder und ersetzt weder eine individuelle Anlageberatung noch eine steuerliche Beratung.
Wir freuen uns auf deine Nachricht!