Vielleicht hast du den UniGlobal seit Jahren im Depot und überlegst, wo dein Geld am besten aufgehoben ist. In diesem Fall lohnt sich ein Blick hinter die Kulissen, denn der UniGlobal von Union Investment und ein ETF auf den MSCI World stecken dein Geld in fast dieselben Unternehmen.
Trotzdem können sich über viele Jahre erhebliche Unterschiede ergeben. Entscheidend sind dabei vor allem die Kosten, aber auch die unterschiedliche Steuerung des Fonds.
In diesem Artikel vergleichen wir beide Produkte Schritt für Schritt und zeigen dir, für wen welche Variante wirklich passt. Vorab in eigener Sache: Als Honorarberater nach § 34h GewO arbeiten wir unabhängig und ohne Provisionen und können dir deshalb eine transparente Einschätzung geben.
1. Das Wichtigste in Kürze
Im Folgenden fassen wir die wichtigsten Fakten kurz für dich zusammen.
- Der UniGlobal kostet aktuell rund 1,7 % pro Jahr. Dazu können beim Kauf bis zu 5 % Ausgabeaufschlag kommen.
- Ein Welt-ETF kostet dagegen nur rund 0,2 % pro Jahr und verlangt keinen Ausgabeaufschlag.
- Der UniGlobal hält rund 119 Titel und orientiert sich eng am MSCI World Index, ein ETF bildet den Index mit über 1.300 Titeln ab.
- Nach Kosten liegt der UniGlobal über 5, 10 und 15 Jahre hinter dem MSCI World zurück.
- Gemessen an der Sharpe Ratio erzielte der ETF zuletzt mehr Rendite je eingegangener Schwankung.
- Wenn du weiterhin Geld in den UniGlobal investieren willst, spricht vieles für einen kostengünstigen ETF.
- Bei großen Altbeständen mit hohen Kursgewinnen im UniGlobal lohnt sich vor dem Verkauf jedoch die steuerliche Prüfung.
2. UniGlobal und MSCI World, zwei Wege zum selben Markt
Der UniGlobal von Union Investment gehört zu den ältesten Aktienfonds Deutschlands. Union Investment legte ihn bereits 1960 auf, heute verwaltet er rund 24 Mrd. €. Er wird aktiv gemanagt und misst sich am MSCI World Index als Benchmark. Als Benchmark wird dabei der Vergleichsmaßstab bezeichnet, den der Fonds schlagen möchte, hier also der Weltaktienindex.
Für die Vergleichbarkeit kommen vor allem zwei Standard-ETFs infrage:
- der iShares Core MSCI World UCITS ETF (ISIN IE00B4L5Y983) mit rund 0,20 % laufenden Kosten
- der Xtrackers MSCI World UCITS ETF (ISIN IE00BJ0KDQ92) mit rund 0,19 %.
Beide ETFs legen die Erträge automatisch wieder an und verlangen keinen Ausgabeaufschlag.
Schauen wir uns im Folgenden die Zusammensetzung des UniGlobal gegenüber den ETFs genauer an.
Im Fonds UniGlobal stecken rund 119 Einzeltitel, überwiegend große Unternehmen aus den USA und Europa. Die USA machen dabei rund 70 % aus, fast genauso viel wie im Index selbst.
Der MSCI World dagegen bündelt über 1.300 Aktien aus 23 Industrieländern, wovon ebenfalls rund 70 % auf die USA entfallen. Ein ETF kauft diesen Index einfach nach, statt einzelne Titel auszuwählen.
Wie ähnlich sich beide beim Blick ins Depot sind, zeigen drei Punkte (Stand September 2026):
- Gleiche Schwergewichte: Die größten Positionen sind bei beiden fast dieselben Tech-Konzerne, allen voran Nvidia, Apple, Microsoft, Amazon und Alphabet.
- Ähnliche Konzentration: Die zehn größten Werte machen im UniGlobal rund 29 % aus, im ETF rund 26 %.
- Gleicher Länder- und Branchenmix: In beiden entfallen rund 70 % auf die USA, und Technologie ist mit Abstand die größte Branche, gefolgt vom Finanzsektor.
Der eigentliche Unterschied liegt in der Streubreite, auch Diversifikation genannt. Der ETF verteilt dein Geld auf über 1.300 Titel, der UniGlobal nur auf rund 119. Für die Wertentwicklung fällt das aber kaum ins Gewicht, weil in beiden die gleichen großen Aktienunternehmen den Ton angeben.
3. Ist der UniGlobal gehebelt?
Wer sich intensiver mit dem UniGlobal beschäftigt, liest häufig, dass der Fonds gehebelt sei. Ganz falsch ist das nicht. Im letzten Jahresbericht weist Union Investment einen durchschnittlichen sogenannten Leverage von 118,27 % aus. Der UniGlobal setzt also zusätzlich Derivate ein.
Das bedeutet aber nicht, dass dein Geld dauerhaft mit einem Hebel von 1,18 investiert wird. Bei der Berechnung werden auch Derivate berücksichtigt, die beispielsweise zur Absicherung eingesetzt werden. Die Zahl von 118,27 % lässt sich deshalb nicht mit einer Aktienquote von 118,27 % gleichsetzen.
Das sieht man auch am tatsächlichen Risiko. Über 10 Jahre schwankte der UniGlobal mit 13,57 % fast genauso stark wie der MSCI World ETF mit 13,42 %. Trotzdem ist der Punkt wichtig. Der UniGlobal bildet den MSCI World nicht einfach nur nach. Das Fondsmanagement kann über die Auswahl der Aktien und über Derivate aktiv eingreifen.
Für dich als Anleger bleibt deshalb die entscheidende Frage, ob diese aktive Steuerung langfristig einen Mehrwert bringt, der die höheren Kosten rechtfertigt.
4. Was Kosten und Steuern langfristig ausmachen
Wie stark sich die Kosten zwischen einem UniGlobal und einem MSCI World langfristig auswirken, zeigt eine einfache Modellrechnung. Nehmen wir an, dass du 20 Jahre lang 300 € im Monat sparst, also insgesamt 72.000 €, und der Weltmarkt legt in dieser Zeit 7 % pro Jahr zu.
Besparst du einen ETF, fließt fast jeder € in das Investment, bei rund 0,2 % laufenden Kosten. Beim UniGlobal schlagen bis zu 5 % Ausgabeaufschlag an jeder einzelnen Rate zu Buche, dazu kommen rund 1,7 % laufend pro Jahr.
Das Ergebnis nach 20 Jahren macht deutlich, welche Auswirkung die Fondskosten haben. Mit dem ETF stehen rund 152.500 € im Depot, mit dem UniGlobal nur rund 121.600 €.
Das sind rund 31.000 € Unterschied, allein durch Kosten bei gleicher Wertentwicklung. Je länger und mehr du sparst, desto größer wird diese Lücke, weil dir die Gebühren jedes Jahr auch die Rendite auf die Rendite nehmen.
Bei der Besteuerung nehmen sich Fonds und ETF dagegen nichts. Beide gelten als Aktienfonds, deshalb bleiben über die Teilfreistellung 30 % der Erträge steuerfrei. Auf den Rest zahlst du 25 % Abgeltungsteuer plus Solidaritätszuschlag. In der Ansparphase greift zusätzlich die Vorabpauschale, eine kleine jährliche Vorauszahlung auf spätere Gewinne, die du über deinen Sparer-Pauschbetrag von 1.000 € pro Jahr aber meist abdeckst.
Ein Sonderfall sind große Altbestände mit hohen Kursgewinnen. Solche Bestände gibt es bei vielen Anlegern, die den UniGlobal schon lange halten, nicht zuletzt, weil es den Fonds bereits seit 1960 gibt. Wer hier verkauft und Altanteile mit entsprechend hohen Kursgewinnen hat, löst die Steuer auf einen Schlag aus. Diesen Fall haben wir im Artikel „Union Investment UniGlobal verkaufen oder halten? Ein unabhängiger Ratgeber“ ausführlich für dich beschrieben.
5. Rendite und Risiko im Vergleich
Bei der historischen Wertentwicklung liegen UniGlobal und MSCI World relativ nah beieinander. Über die vergangenen 5, 10 und 15 Jahre lag der günstige MSCI World ETF nach Kosten allerdings vorne. Über 10 Jahre waren es zuletzt rund 12,60 % pro Jahr beim ETF gegenüber 11,91 % beim UniGlobal.
Wer vor 10 Jahren 100.000 € in den ETF gesteckt hätte, stünde heute rund 20.000 € besser da als mit dem UniGlobal.
Ein wichtiger Hinweis dazu: In diesen Vergleichszahlen steckt der Ausgabeaufschlag von bis zu 5 % pro Kauf des UniGlobal noch gar nicht drin. Er würde die Rendite des UniGlobal zusätzlich noch schmälern.
Genauso wichtig wie Rendite ist die Frage, wie viel Schwankung du dafür aushalten musst. Diese Schwankungsbreite, auch Volatilität genannt, misst, wie stark der Wert deines Depots nach oben und unten ausschlägt. Je höher sie ausfällt, desto heftiger sind die zwischenzeitlichen Gewinne und Verluste.
Genau hier schneidet der UniGlobal schwächer ab, denn pro Einheit Rendite schwankt er stärker als der ETF. Das zeigt die Sharpe Ratio, die Rendite und Schwankung ins Verhältnis setzt. Über 5 Jahre liegt sie beim ETF bei 0,74 gegen 0,56 beim UniGlobal, über 10 Jahre bei 0,88 gegen 0,82. Ein höherer Wert bedeutet mehr Ertrag je eingegangenem Risiko. Der ETF erzielte in diesen Zeiträumen damit mehr Rendite je eingegangener Schwankung.
Am deutlichsten wird dies in Krisensituationen. 2008 verlor der Weltmarkt rund 40 %, im Corona-Crash 2020 rund ein Drittel, und 2022 ging es um gut 13 % nach unten. Viele Anleger hoffen, dass ein aktiver Manager in solchen Phasen gegensteuert und das Depot schützt. Beim UniGlobal ist genau das nicht passiert, er ist die Abschwünge praktisch im Gleichschritt mit dem Index mitgegangen.
Interessant ist, wie eng sich der UniGlobal an seine Benchmark hält. Fonds, die aktiv gemanagt werden, sich in der Praxis aber kaum vom Index entfernen, nennen Kritiker gern „Indexschmuser“, im Fachjargon closet indexing. Gemeint ist ein Fonds, der die Gebühren eines aktiven Managements verlangt, im Kern aber nah am Index bleibt. Ob dieser Vorwurf auf den UniGlobal zutrifft, lässt sich nicht pauschal beantworten, denn das Fondsmanagement greift über die Titelauswahl und über Derivate durchaus aktiv ein.
Messen lässt sich diese Nähe mit dem Active Share. Diese Kennzahl zeigt in %, wie stark ein Fonds von seinem Index abweicht. 100 % bedeuten ein völlig eigenständiges Depot, 0 % eine exakte Kopie des Index. Von echtem aktivem Management sprechen Fachleute meist erst ab rund 60 %. Auch wenn der UniGlobal aktiv gemanagt wird, bleibt seine Entwicklung über lange Zeiträume sehr nah am MSCI World. Das zeigt sich sowohl an den größten Positionen als auch an der ähnlichen Schwankung. Für Anleger stellt sich deshalb die Frage, ob die aktive Steuerung die deutlich höheren Kosten langfristig rechtfertigt.
6. Warum die Produktfrage selten die Entscheidende ist
Wie du gemerkt hast, ging es in unserem Artikel bis hierhin nur um das Produkt, mit dem Fokus auf Kosten, Rendite, Risiko und Diversifikation.
Auch unsere Überschrift suggeriert, dass ein Vergleich der Produkte der richtige Weg ist, um den besseren Kandidaten auszuwählen. Doch die Frage nach dem richtigen Produkt kommt in den allermeisten Fällen viel zu früh.
Die alles entscheidende Frage, die du dir vor der Auswahl eines ETFs oder Fonds stellen solltest, ist, welche Aufgabe dein Geld überhaupt übernehmen soll.
Auch wenn diese Frage banal klingt, zeigen unsere deutschlandweiten Beratungsgespräche, wie viel mehr Klarheit und vor allem Dranbleiben am Investment ihre Beantwortung den Anlegern bringt.
Die Antwort darauf, welche Aufgabe dein Geld übernehmen soll, leitest du idealerweise aus deiner persönlichen Finanzplanung ab. Eine Finanzplanung ist dabei nicht nur etwas für den Ruhestand, auch wenn viele unserer Kunden 50+ sind. Beim Vermögensaufbau zeigt sie dir, wo du stehst und welche Sparrate dich zu deinem Ziel bringt.
Bei einer größeren Summe aus Abfindung, Hausverkauf, Bonus oder Erbschaft zeigt sie, wie viel du mit welchem Risiko und für welchen Zweck investieren kannst. Und kurz vor dem Ruhestand zeigt sie, welches Einkommen du dir wie lange auszahlen kannst und was Schwankungen dann konkret bedeuten. Ein Finanzplan ist damit die Grundlage vor jeder Produktentscheidung.
Ein kurzer Selbsttest. Beantworte die folgenden Fragen ehrlich für dich.
- Weißt du, welchen Teil deines Geldes du wirklich zehn Jahre lang liegen lassen kannst?
- Weißt du, wie viel Schwankung du aushältst, ohne im nächsten Crash nervös zu verkaufen?
- Weißt du, wie breit dein Geld gestreut ist?
- Weißt du, welches Einkommen dein Vermögen dir später liefert und ab wann?
- Kennst du deine Rentenlücke und hast du einen Plan, sie zu schließen?
Bleibst du bei einer Frage hängen, ist ein Finanzplan die Lösung.
Genau hier setzen wir an. Als Honorarberater nach § 34h GewO arbeiten wir provisionsfrei und sind an keine Vorgaben von Banken oder Fondsanbietern gebunden. Wir ermitteln deine Risikoneigung unabhängig von deinem bestehenden Depot und erarbeiten mit dir eine Finanz- oder Ruhestandsplanung, aus der die nächsten Schritte folgen. Auch die Bewertung deines aktuellen Depots gehört dazu.
Wenn du wissen willst, wo du heute stehst, schreib uns über unser Kontaktformular oder an info@gn-finanzpartner.de. Das Erstgespräch dauert rund 30 Minuten, ist kostenfrei und unverbindlich.
7. Für wen passt was und wie der Wechsel abläuft
Ob sich für dich etwas ändern sollte, hängt weniger vom Produkt ab als von deiner Situation. In der Beratung begegnen uns dabei vor allem drei Fälle.
- Sparer im Aufbau, die regelmäßig in einen UniGlobal-Sparplan einzahlen: Gerade hier lohnt es sich, den Fonds und seine Kosten einmal kritisch zu hinterfragen, bevor über die Jahre viel Geld in Gebühren fließt.
- Großer Bestand im UniGlobal mit hohen Kursgewinnen: hier wird es kniffliger. Ein Verkauf löst sofort Steuer auf deine Gewinne aus. Ob ein Wechsel für dich sinnvoll ist, hängt von Kursgewinn, Anlagehorizont und Kostenersparnis ab, das prüfen wir gemeinsam, bevor du etwas entscheidest.
- Kurz vor dem Ruhestand: hier zählt nicht mehr die letzte Nachkommastelle der Rendite, sondern ein Depot, das dir planbar Einkommen liefert. Ob der UniGlobal dafür der richtige Baustein ist, sehen wir uns gemeinsam im Zuge der Ruhestandsplanung an.
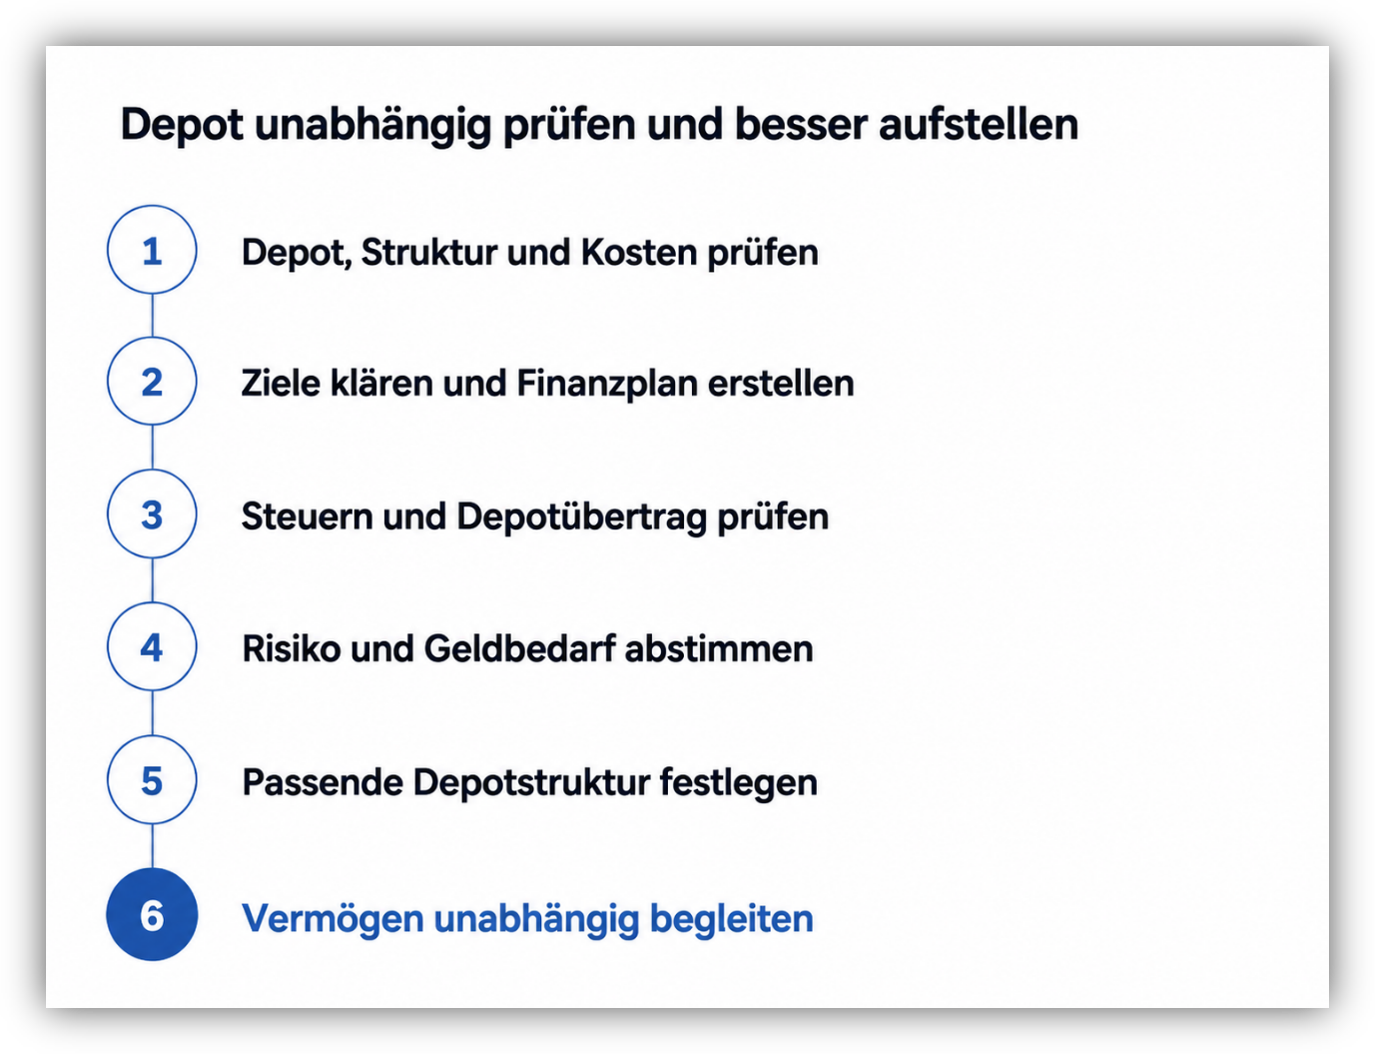
Wie wir dein Depot dabei unabhängig prüfen und neu aufstellen, zeigt dieser Ablauf in sechs Schritten:
8. Fazit
Im direkten Vergleich schneidet ein günstiger MSCI-World-ETF besser ab als der UniGlobal. Er steckt dein Geld in fast dieselben Unternehmen, kostet aber nur einen Bruchteil und lag nach Kosten über 5, 10 und 15 Jahre vorn. Das ist das nüchterne Ergebnis, wenn man beide Produkte nebeneinanderlegt. Der UniGlobal ist deshalb nicht automatisch ein schlechter Fonds. Die entscheidende Frage ist, ob seine aktive Steuerung die deutlich höheren Kosten für dich rechtfertigt.
Ob daraus für dich ein Wechsel folgt, ist damit aber noch nicht gesagt.
Wichtiger als die Produktfrage ist, was dein Geld überhaupt für dich leisten soll.
Genau diese Klarheit gibt dir ein Finanzplan. Er zeigt, welche Aufgabe dein Vermögen hat, wie viel Risiko zu dir passt und in welchen Schritten du vorgehst.
Erst danach wird aus dem Vergleich eine Entscheidung, die wirklich zu dir passt. Wenn du diese Klarheit suchst, lass uns gemeinsam auf dein Depot und deinen Finanzplan schauen. Schreib uns über unser Kontaktformular oder an info@gn-finanzpartner.de, das Erstgespräch ist kostenfrei und unverbindlich.
Wir freuen uns auf deine Nachricht!