Wenn du den UniGlobal in deinem Depot hast und dich fragst, ob du ihn behalten oder verkaufen sollst, geht es dir wie vielen, die sich an uns wenden. Diese Frage lässt sich nicht pauschal beantworten. Dennoch geben wir dir einen Einblick in die unterschiedlichen Kundensituationen und zeigen dir, welche Vor- und Nachteile ein Verkauf oder das Halten haben kann.
Wir sind Honorarberater nach § 34h GewO und beraten deutschlandweit per Video und Telefon, unabhängig und ohne Provisionen im Bereich der Geldanlagen. Wir verdienen also nichts daran, ob du den Fonds behältst oder verkaufst.
Unser Guide führt dich durch die drei Punkte, auf die es bei dieser Entscheidung wirklich ankommt:
- die Kosten des Fonds
- Streuung und Rendite im Vergleich zur Benchmark
- die Steuer
In den letzten Jahren haben wir zahlreiche Depots unabhängig geprüft, in denen der UniGlobal enthalten war. Dabei zeigt sich immer wieder ein ähnliches Muster. Die wenigsten Anlegerinnen und Anleger wurden ehrlich über die Kosten aufgeklärt, und ein konkreter Finanzplan, der festlegt, was mit dem Investment eigentlich erreicht werden soll, fehlte fast immer.
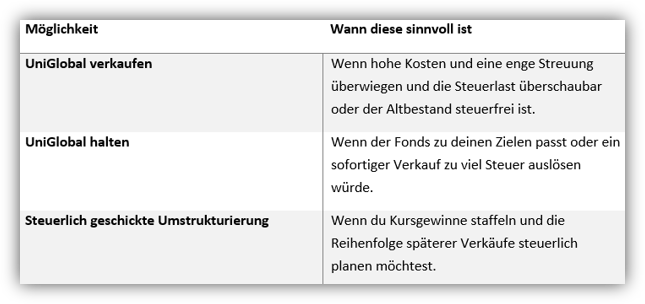
Wenn du den Fonds zuerst grundsätzlich einordnen möchtest, also Zusammensetzung, Varianten, Kosten und unsere Bewertung, liest du das im Artikel UniGlobal von Union Investment im Test nach. In der folgenden Übersicht hast du drei Möglichkeiten, wie du mit dem UniGlobal umgehen kannst. Welche davon zu dir passt, klären wir weiter unten im Detail.
1. Was der UniGlobal kostet und leistet
Damit du eine Entscheidung treffen kannst, wie mit dem Fonds umzugehen ist, solltest du Klarheit über die Kosten haben und darüber, wie diese im Vergleich dastehen. Der UniGlobal kostet dich rund 1,7 % pro Jahr. Darin enthalten sind bereits die fondsinternen Transaktionskosten von rund 0,3 %, der Jahresbericht weist die Gesamtkostenquote ohne Transaktionskosten mit 1,45 % aus.
Vergleicht man diese Kosten mit kostengünstigen Investments wie ETFs oder Indexfonds, wird der Unterschied deutlich.
Die meisten breit gestreuten und günstigen ETFs liegen bei 0,20 %, manche kosten sogar nur 0,12 % pro Jahr. Das sind rund 1,5 Prozentpunkte Unterschied pro Jahr. Langfristig ist das ein enormer Hebel, den du für deinen Vermögensaufbau nutzen solltest.
Dazu kommt beim Kauf über die Volksbank oder Raiffeisenbank ein Ausgabeaufschlag von bis zu 5,00 %. Bei 50.000 € fließen also schon 2.500 € als Vertriebsprovision ab, bevor überhaupt ein Cent investiert ist. Der Ausgabeaufschlag betrifft auch Sparpläne. Wer beispielsweise 200 € im Monat einzahlt, gibt davon 10 € an die Bank ab, Monat für Monat.
Wichtig: Sichtbar wird der Unterschied durch den Ausgabeaufschlag erst, wenn man konkret nachrechnet, da dieser in den Vergleichscharts in der Regel nicht berücksichtigt wird.
2. Streuung und Rendite gegenüber der Benchmark
Der UniGlobal wird aktiv gemanagt und misst sich am MSCI World, einem Index aus rund 1.300 Aktien aus 23 Industrieländern. Der Fonds selbst hält jedoch nur rund 119 Aktien. Trotz dieser deutlich geringeren Zahl ähnelt das Portfolio dem Index stark, denn es setzt vor allem auf dieselben großen Standardwerte.
Die größten Positionen wie Apple, Microsoft oder Nvidia sind praktisch dieselben, und auch die Länder- und Branchengewichte sind fast deckungsgleich.
Beim Ergebnis zeigt sich dasselbe Bild. Über die vergangenen zehn Jahre verlief die Wertentwicklung nahezu parallel zu einem MSCI-World-ETF, allerdings beim Achtfachen an laufenden Kosten. Über fünf, zehn und fünfzehn Jahre blieb der UniGlobal nach Kosten hinter dem größten MSCI-World-ETF zurück. Über zehn Jahre stehen rund 12,60 % pro Jahr beim ETF gegen 11,91 % beim UniGlobal.
Du bekommst faktisch die Rendite der Benchmark, zahlst dafür aber deutlich mehr, und eine breitere Streuung erkaufst du dir damit nicht, eher eine etwas geringere.
Häufig liest man zudem, der UniGlobal sei gehebelt. Im letzten Jahresbericht weist Union Investment einen durchschnittlichen Leverage von 118,27 % aus, der Fonds setzt also zusätzlich Derivate ein. Dauerhaft mit einem Hebel von 1,18 ist dein Geld deswegen nicht investiert, denn in diese Kennzahl fließen auch Derivate ein, die der Absicherung dienen. Dafür spricht auch das tatsächliche Risiko, denn über zehn Jahre schwankte der UniGlobal mit 13,57 % fast genauso stark wie ein MSCI-World-ETF mit 13,42 %.
Für deine Entscheidung bleibt deshalb eine Frage zentral, nämlich ob die aktive Steuerung des Fonds seine deutlich höheren Kosten rechtfertigt. Den vollständigen Vergleich mit allen Zeiträumen, der Schwankung und der Sharpe Ratio liest du im Artikel UniGlobal oder MSCI-World-ETF, der große Vergleich nach.
3. Deine drei Möglichkeiten mit dem UniGlobal
Statt eines Pauschalrats stellen wir dir an dieser Stelle unterschiedliche Szenarien vor, wann sich ein Halten und wann sich ein Verkauf für dich rechnet. Hinweis: Ein weiterer Abschnitt behandelt die steuerlich geschickte Umstrukturierung deiner UniGlobal-Fonds. Dieses Vorgehen kann dir bei der Auswahl enorme Vorteile bieten.
3.1 UniGlobal halten
Wenn der UniGlobal weiterhin zu deinen Zielen, deiner Risikobereitschaft und der geplanten Verwendung des Vermögens passt, kann das Halten die richtige Entscheidung sein.
In unseren Beratungen stellen wir jedoch immer wieder fest, dass Fonds gekauft wurden, ohne eine übergeordnete Finanzplanung oder einen Ruhestandsplan zu besitzen. Wenn du mit dem Fonds kein konkretes Ziel verbindest, solltest du dich fragen, aus welchem Grund du ihn weiterhin halten möchtest.
Fehlt dir bisher ein konkretes Ziel, kann es sinnvoll sein, vorerst nichts zu verändern und die Entscheidung in einen übergeordneten Finanzplan einzuordnen. Pauschale Empfehlungen, bestehende Fonds wie den UniGlobal grundsätzlich in ETFs umzuschichten ist keine sinnvolle Vorgehensweise.
Neben der grundlegenden Frage, welche Aufgabe der Fonds für dich erfüllen soll, können auch steuerliche Gründe dafür sprechen, bestehende Anteile zunächst weiter zu halten. Wenn du beispielsweise in wenigen Jahren das Geld benötigst und bisher hohe Kursgewinne angefallen sind, kann das Halten die bessere Lösung sein. Bei einem Wechsel in eine kostengünstige Alternative wie ETFs würde die Steuerlast den Kostenvorteil drücken. Auch hier stellt sich wieder die Frage, welche Aufgabe dein Geld übernehmen soll.
Ein weiterer Punkt, der für das Halten sprechen kann, ist der Kaufzeitpunkt, und der ist wieder steuerlicher Natur. Hast du deine UniGlobal-Anteile vor dem Jahr 2009 erworben, genießen sie einen sogenannten steuerlichen Bestandsschutz. Ihre bis Ende 2017 aufgelaufenen Gewinne bleiben komplett steuerfrei, und für die Gewinne danach gibt es einen lebenslangen Freibetrag von 100.000 € pro Person.
Für viele Altanleger heißt das, dass bei einem späteren Verkauf wenig oder gar keine Steuer anfällt. Wenn du solche Altanteile hast, solltest du besonders genau rechnen und dir überlegen, ob du sie nicht doch weiter hältst. Aber auch hier kommt es wieder darauf an, was du damit vorhast und wie lang dein Anlagehorizont ist. Bei einem geringen Planungshorizont kann auch hier ein Halten sinnvoll sein.
Wenn du unsicher bist, welcher Kaufzeitpunkt für welche Anteile gilt, hilft ein Blick in deine Abrechnungen. Gerne unterstützen wir dich auch bei der Einordnung, wie mit deinen Altbeständen umzugehen ist. Das machen wir deutschlandweit per Video. Melde dich dafür über unser Kontaktformular zu einem kostenfreien Erstgespräch mit uns.
3.2 UniGlobal verkaufen
Die zweite und zugleich einfachste Möglichkeit besteht darin, deine Anteile am UniGlobal vollständig zu verkaufen, gegebenenfalls dein Union-Investment-Depot aufzulösen und das Kapital anschließend neu zu investieren. Es gibt Konstellationen, in denen ein Verkauf oder eine Umstrukturierung sinnvoll sein kann:
- Der Fonds macht einen großen Teil deines Vermögens aus. Dann trägst du hohe Kosten und eine vergleichsweise enge Streuung gleichzeitig.
- Die Kursgewinne sind gering oder die Position steht im Minus. Dann ist die Steuerbelastung überschaubar.
- Der Ruhestand rückt näher und du weißt noch nicht, wie du Entnahmen strukturieren willst. Dann ist es Zeit, das Depot in einen Gesamtplan einzuordnen und potenzielle Fondsverläufe sinnvoll zu planen.
- Du hast den Fonds gekauft, weil die Volksbank oder Raiffeisenbank ihn empfohlen hat, ohne dass jemals ein Risikoprofil oder ein Finanzplan erstellt wurde.
Wenn du den Fonds verkaufen möchtest und dieser höhere Kursgewinne aufweist, solltest du dir darüber im Klaren sein, wie diese steuerlich behandelt werden. Wie hoch die Steuerbelastung ausfallen kann, zeigen wir dir anhand eines vereinfachten Beispiels.
Stell dir vor, dass deine Anteile am UniGlobal heute einen Wert von 300.000 € haben. Ursprünglich hast du insgesamt 150.000 € investiert. Da sich die Anteile in den vergangenen Jahren deutlich im Wert erhöht haben, besteht inzwischen ein Kursgewinn von 150.000 €.
Bei einem Aktienfonds im steuerlichen Sinne sind für Privatanleger 30 % der Erträge durch die sogenannte Teilfreistellung steuerfrei. Von den 150.000 € Kursgewinn sind in unserem vereinfachten Beispiel daher noch 105.000 € steuerpflichtig. Bei 25 % Abgeltungsteuer zuzüglich Solidaritätszuschlag ergibt sich daraus folgende vereinfachte Rechnung.
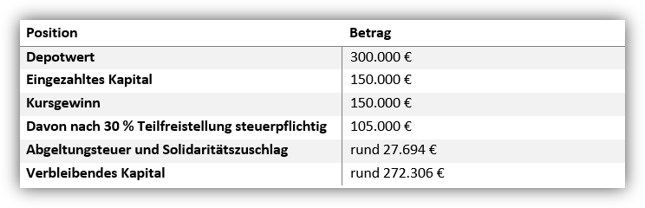
Aus 300.000 € Depotvermögen werden nach dem vollständigen Verkauf in diesem vereinfachten Beispiel zunächst rund 272.300 € verfügbares Kapital.
Kirchensteuer, den Sparer-Pauschbetrag sowie mögliche Verlustverrechnungen lassen wir in diesem Beispiel bewusst unberücksichtigt.
An diesem Punkt stellt sich die Frage, was du anschließend mit dem Geld vorhast und ob es sinnvoll ist, sämtliche Kursgewinne sofort zu realisieren. Gerade bei größeren Depots können deshalb andere Vorgehensweisen interessant sein. Darauf gehen wir im nächsten Abschnitt ein. Ein Verkauf sollte daher immer individuell geprüft und geplant werden und nicht allein von der bisherigen Wertentwicklung oder den laufenden Fondskosten abhängen.
Die Kosten spielen bei der Entscheidung, den Fonds zu verkaufen, bei den meisten eine zentrale Rolle. Kosten in Höhe von rund 1,7 % pro Jahr, wie im UniGlobal, sind über den Zinseszinseffekt schon eine hohe Belastung. Aber auch hier solltest du dein Gesamtbild betrachten. Wenn du dein Geld noch mehrere Jahrzehnte investieren möchtest, kann ein Verkauf durchaus sinnvoll sein. Wenn du nur wenige Jahre hast, bis du das Geld vollständig entnehmen möchtest, ist ein Wechsel mit der damit einhergehenden hohen Steuerlast auf die Kursgewinne nicht immer gewinnbringend.
Die Devise „erst der Finanzplan und dann die Betrachtung des Fonds“ sollte auch hier befolgt werden.
Welche Rendite dein Plan überhaupt braucht und warum es zum UniGlobal keine seriöse Kursprognose gibt, liest du im Artikel UniGlobal Prognose 2026 und 2030 nach.
3.3 Steuerlich geschickte Umstrukturierung
Eine dritte Möglichkeit besteht darin, dein Union-Investment-Depot (UnionDepot) mit den UniGlobal-Anteilen zunächst in unsere Betreuung zu übertragen, ohne die Fonds vorher verkaufen zu müssen. Aufgrund unserer unabhängigen und honorarbasierten Arbeitsweise entsteht dabei kein Interessenkonflikt, anders als es bei einer Bankberatung häufig der Fall ist.
Bei einer Übertragung in unseren Bestand betrachten wir zunächst die übergeordneten Fragen:
- Welches Risiko verursacht der Fonds innerhalb deines gesamten Depots oder Finanzplans?
- Welche steuerlichen Punkte müssen berücksichtigt werden?
- Wie lange möchtest du das Kapital noch investieren?
- Wann benötigst du das Vermögen voraussichtlich?
- Welche Aufgabe soll das Vermögen künftig für dich übernehmen?
Erst wenn klar ist, wofür das Vermögen benötigt wird, lässt sich sinnvoll beurteilen, welche Rolle der UniGlobal künftig noch übernehmen sollte.
Ein wichtiger Punkt bei der Gesamtbetrachtung kann die steuerliche Struktur deines bestehenden Depots sein. Das ist insbesondere dann interessant, wenn du denselben Fonds zu unterschiedlichen Zeitpunkten gekauft hast. Denn jeder Kauf besitzt einen eigenen Anschaffungspreis. Das gilt auch bei einem Sparplan.
In einem vereinfachten Beispiel stellen wir uns vor, dass eine Anlegerin 2015, 2020 und 2025 jeweils 100.000 € in denselben UniGlobal investiert.
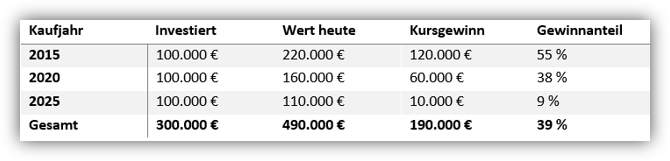
Obwohl jeweils 100.000 € investiert wurden, unterscheiden sich die aufgelaufenen Gewinne deutlich. Wichtig: Innerhalb eines Depots gilt grundsätzlich das First-In-First-Out-Prinzip (FIFO-Prinzip). Bei einem Verkauf gelten zunächst die Fondsanteile als veräußert, die zuerst gekauft wurden.
Übertragen auf unser Beispiel hätte das deutliche Folgen. Würde die Anlegerin ihre Anteile am UniGlobal nach und nach aus einem einzigen Depot der Volksbank oder Raiffeisenbank verkaufen, würden zunächst die Anteile aus dem Jahr 2015 veräußert. Genau diese weisen mit 120.000 € jedoch die höchsten aufgelaufenen Kursgewinne auf. Entsprechend würden bereits zu Beginn vergleichsweise hohe Gewinne realisiert und damit möglicherweise auch höhere Steuerzahlungen ausgelöst.
Eine mögliche Gestaltung kann deshalb darin bestehen, Anteile desselben Fonds vor den späteren Verkäufen auf getrennte Depots oder eigenständige Unterdepots zu strukturieren. Dadurch kann die Reihenfolge der späteren Verkäufe unter bestimmten Voraussetzungen gezielter geplant werden.
In unserem vereinfachten Beispiel könnte es beispielsweise sinnvoll sein, zunächst die 2025 gekauften Anteile zu verkaufen. Diese weisen bislang lediglich einen Kursgewinn von 10.000 € auf. Die älteren Anteile mit deutlich höheren Kursgewinnen könnten dagegen zunächst weiter investiert bleiben.
Diese systematische Vorgehensweise funktioniert allerdings nicht dadurch, dass du bei einem späteren Verkauf einfach auswählst, welche Kauftranche veräußert werden soll. Die entsprechende Depotstruktur muss vorher geschaffen werden.
Unser Ziel ist nicht, den UniGlobal möglichst schnell gegen kostengünstige ETFs auszutauschen. Entscheidend ist, welche Lösung zu deiner persönlichen Situation und deinem bestehenden Vermögen passt. Wenn du beispielsweise kurz vor der Entnahmephase stehst und deine Anteile zu unterschiedlichen Zeitpunkten gekauft hast, melde dich gerne bei uns für ein kostenfreies Erstgespräch.
4. Ein Kundenbeispiel aus der Praxis
Wie sehr ein Finanzplan die Entscheidung erleichtern kann und für deutlich mehr Klarheit sorgt, zeigt ein Beispiel aus unserer Depotprüfung samt Ruhestandsplanung.
Ein Anleger, 55 Jahre alt, kam mit rund 280.000 € im UniGlobal zu uns. Gekauft hatte er die Anteile ab 2015 auf Empfehlung seiner Bank, einen Finanzplan hatte nie jemand mit ihm erstellt.
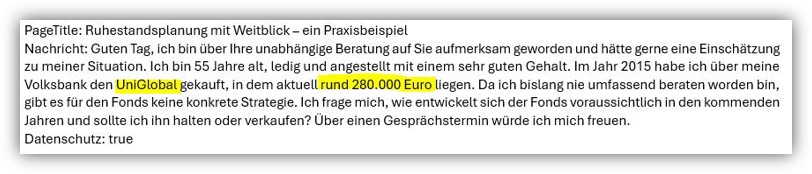
Der Ausschnitt der Kundenanfrage oben zeigt seine Ausgangslage und die Frage, ob er die Anteile halten oder verkaufen sollte.
Statt einer schnellen Empfehlung haben wir zuerst die Ziele des Kunden geklärt. Dass es so etwas wie eine Ruhestandsplanung gibt, war ihm vorher gar nicht bewusst, dabei beantwortet genau sie die Fragen, die sich bei ihm über die Jahre aufgetürmt hatten:
- Wann kann ich in Rente gehen?
- Wie gelingt mir der Übergang in den Ruhestand?
- Wie entnehme ich das Geld später am besten?
- Welche Risiken kann ich dann noch tragen?
- Reicht mein Geld im Rentenalter bis an mein Lebensende?
- Wie hoch ist am Ende meine Steuerlast?
Dazu kam, dass unser Kunde die Kosten des Fonds nicht bewusst wahrgenommen hatte. Dass Jahr für Jahr rund 1,7 % an Kosten anfallen und beim Kauf ein Ausgabeaufschlag fällig war, wurde ihm in zehn Jahren nie bewusst.
Im ersten Schritt haben wir statt der Frage „verkaufen oder halten“ zuerst eine Bestandsaufnahme gemacht, mit allen Vermögenswerten, den Rentenansprüchen aus der gesetzlichen und privaten Rentenversicherung und der Frage, wie viel Geld er im Ruhestand monatlich braucht. Daraus haben wir seine Rentenlücke berechnet und die Rendite, die sein Vermögen dafür tatsächlich erwirtschaften muss.
Auch hier laden wir dich zu einem kleinen Selbsttest ein. Kennst du deine konkrete Rentenlücke, und weißt du, welchen Einfluss Steuern und Inflation auf deine spätere Rente haben werden?
Anschließend haben wir den UniGlobal gemeinsam mit unserem Kunden intensiv geprüft, seine Zusammensetzung, seine Nähe zum MSCI World, seine Kosten und die steuerlichen Folgen, die ein Verkauf bei seinen aufgelaufenen Kursgewinnen hätte.
Das Ergebnis war, dass wir den UniGlobal nicht komplett verkauft haben. Nach Abwägung von Steuerlast und Kostennachteil blieb ein Teil des Bestandes zunächst investiert. Neues Geld, sein Tagesgeld und die monatliche Sparrate lenken wir dagegen in kostengünstige ETFs, sodass nichts mehr in den UniGlobal fließt. Durch unsere laufende Betreuung über die Vermögensverwaltung behalten wir den Fonds im Blick und verkaufen weitere Anteile, sobald es steuerlich und planerisch passt.
Für echte Klarheit sorgt bei ihm heute eine konkrete Entnahmestrategie mit einem Worst-Case- und einem Best-Case-Szenario. Die Ergebnisse der Planung haben wir im Folgenden einmal zusammengefasst:
- Rente schon vor dem 67. Lebensjahr möglich
- Spätere Entnahmen aus dem Depot fallen höher aus als zunächst gedacht
- Die Rentenlücke kann geschlossen werden
- Kostengünstige und breit gestreute Anlageklassen
- Klarheit über die Steuerlast im Rentenalter und die tatsächliche Nettorente
- Auch Krankenversicherungsbeiträge und Inflation sind bekannt und eingeplant
Wie eine solche Begleitung über mehrere Jahre aussieht, zeigt auch unser Praxisbeispiel zur Ruhestandsplanung.
5. Wie wir unabhängig helfen
Wenn du deine Entscheidung nicht allein treffen willst, prüfen wir dein Depot und deine Finanzsituation gemeinsam mit dir. Wir schauen uns deine Anteile an, klären den Kaufzeitpunkt und rechnen die Steuer beim Verkauf gegen die künftige Kostenersparnis.
Unabhängig heißt bei uns, dass wir jeden Fonds und jeden ETF empfehlen dürfen, der zu dir passt, weil wir an keine Fondsgesellschaft, an keine Bank und an deren Vorgaben gebunden sind. Was wir vorschlagen, dient allein deinem Interesse. Versteckte Provisionen, die deine Rendite schmälern, gibt es bei uns nicht.
Du meldest dich dafür einfach über unser Kontaktformular mit deinem Anliegen, wir vereinbaren ein kostenfreies Erstgespräch und du bekommst nach dem Erstgespräch ein festes Kostenangebot. Wir beraten nach §34h, unabhängig und provisionsfrei.
6. Fazit
Ob du deinen UniGlobal verkaufst oder behältst, hängt an drei Fragen, an deinen Kosten, an der Steuer auf deine Gewinne und an deinem Finanzplan. Für Neuanleger spricht wenig für den Fonds, bei Beständen entscheidet die Steuer und dein Zeithorizont.
Für den Altbestand von vor 2009 lohnt der Wechsel steuerlich fast immer, bei jungen Anteilen mit hohen Gewinnen entscheidet die Rechnung im Einzelfall. Rechne, bevor du handelst, dann triffst du eine Entscheidung, die zu dir passt und nicht zum Provisionsinteresse einer Bank.
Wenn du es genau wissen willst, sichere dir dein kostenfreies Erstgespräch über unser Kontaktformular. Du bekommst ein festes Honorarangebot, unabhängig und provisionsfrei.
Wir freuen uns auf deine Nachricht!