Der Deka-DividendenStrategie CF ist ein solider, aber teurer Fonds. Rund 1,46 % laufende Kosten pro Jahr, bis zu 3,75 % Ausgabeaufschlag und eine Cashquote von rund 14 % haben dazu geführt, dass er über fünf und zehn Jahre hinter vergleichbaren Dividenden-ETFs zurückblieb. Für einen Neukauf oder weitere Besparung halten wir ihn deshalb nicht für empfehlenswert.
Wer den Fonds bereits besitzt, sollte trotzdem nicht vorschnell verkaufen. Bei hohen Kursgewinnen löst ein Verkauf sofort Steuern aus, während ein Depotübertrag mit schrittweiser Umstrukturierung steuerlich in vielen Fällen sinnvoller ist. Entscheidend ist am Ende nicht der Fonds selbst, sondern welche Aufgabe dein Vermögen künftig übernehmen soll.
1. Die wichtigsten Fakten zum Deka-DividendenStrategie CF
- Fondsart: aktiv gemanagter weltweiter Aktienfonds mit Fokus auf dividendenstarke Unternehmen
- ISIN und WKN: DE000DK2CDS0 und DK2CDS, Anbieter ist die Deka Investment GmbH
- Auflage: 2. August 2010, Fondsvolumen rund 23 Mrd. € (Stand August 2026)
- Kosten: rund 1,46 % laufende Kosten pro Jahr, zusätzlich bis zu 3,75 % Ausgabeaufschlag beim Kauf über die Sparkasse
- Portfolio: rund 180 Einzelwerte, Top 10 rund 12,6 %, Cashquote rund 14 %
- Ausschüttung: jährlich, zuletzt rund 2,6 % Ausschüttungsrendite
- Wertentwicklung: seit Auflegung rund 8 % pro Jahr, über 5 und 10 Jahre hinter vergleichbaren Dividenden-ETFs
- Vergleichsmaßstab in diesem Artikel: Vanguard FTSE All-World High Dividend Yield ETF mit rund 0,29 % laufenden Kosten
Der Deka-DividendenStrategie CF gehört zu den größten und bekanntesten Deka-Fonds und findet sich in vielen Depots von Sparkassenkunden wieder. Unsere Beratungsanfragen aus ganz Deutschland zeigen, dass viele Anleger den Fonds bereits seit mehreren Jahren besitzen und sich irgendwann die Frage stellen:
„Ist der Deka-DividendenStrategie CF weiterhin eine gute Anlage oder sollte ich etwas verändern?“
Genau dieser Frage gehen wir in diesem Artikel nach, denn vielen Anlegern fehlt eine unabhängige und transparente Einordnung ihres bestehenden Deka-Fonds.
Wir betrachten dabei nicht nur die Kosten, Wertentwicklung und Ausschüttungen des Fonds. Gerade wenn du den Fonds bereits ein paar Jahre besitzt, sollte zunächst deine persönliche Finanzplanung im Mittelpunkt stehen. In diesem Zusammenhang spielen unter anderem vorhandene Kursgewinne, mögliche Steuern bei einem Verkauf, dein Anlagehorizont und die zukünftige Verwendung deines Vermögens eine wichtige Rolle.
Besonders spannend ist beim Deka-DividendenStrategie CF natürlich das Thema Dividenden. Wir zeigen dir, welchen tatsächlichen Mehrwert Ausschüttungen haben und welche Rolle sie beim Vermögensaufbau oder im Ruhestand spielen können.
Unser Ziel ist nicht, den Fonds pauschal als gut oder schlecht zu bewerten. Wir möchten dir zeigen, wie du den Deka-DividendenStrategie CF sinnvoll einordnen kannst und welche Möglichkeiten du hast, wenn du ihn bereits besitzt.
2. Was ist der Deka-DividendenStrategie CF und wie funktioniert er?
Der Deka-DividendenStrategie CF (ISIN DE000DK2CDS0, WKN DK2CDS) ist ein aktiv gemanagter, weltweit anlegender Aktienfonds der Deka Investment GmbH. Die Deka ist die Fondsgesellschaft der Sparkassen. Der Fonds wurde am 2. August 2010 aufgelegt und verwaltet heute rund 23 Milliarden Euro und gehört damit zu den größten Aktienfonds in Deutschland. Das Volumen erklärt sich vor allem durch den bundesweiten Vertrieb über die Sparkassen.
Ob das Fondsmanagement der Deka einen Mehrwert liefert, ist relativ schwer zu beurteilen. Denn der Fonds orientiert sich laut Deka an keinem Vergleichsindex. Das Management muss sich also an keiner Messlatte messen lassen und dir fehlt jeder Maßstab für eine objektive Bewertung.
Zum Vergleich ziehen wir in diesem Artikel den Vanguard FTSE All-World High Dividend Yield ETF (ISIN IE00B8GKDB10) als Vergleichsmaßstab heran. Er ist der größte globale Dividendenfonds dieser Art, verfolgt eine ähnliche Strategie und investiert ebenfalls weltweit in dividendenstarke Aktien.
2.1 Wie funktioniert die Dividendenstrategie konkret?
Der Deka-DividendenStrategie CF investiert weltweit in Aktien mit überdurchschnittlicher Dividendenqualität. Entscheidend ist dabei nicht die Höhe der Dividende allein, sondern drei Kriterien:
- Dividendenrendite: Verhältnis von Dividende zu Aktienkurs
- Dividendenkontinuität: wie beständig ein Unternehmen ausschüttet
- Dividendenwachstum: ob die Ausschüttung über die Jahre steigt
Ergänzend fließen Bilanz-, Cashflow- und Bewertungskennzahlen sowie eine volkswirtschaftliche Einschätzung von Regionen und Branchen ein. Die Deka legt diese Kriterien offen, dennoch bleibt unserer Meinung nach unklar, welche Aktie am Ende aus welchem Grund im Fonds landet.
2.2 In welche Unternehmen investiert der Deka-DividendenStrategie CF?
Die größten Positionen sind aktuell Microsoft, TotalEnergies, Taiwan Semiconductor, Johnson & Johnson, Cisco Systems, Unilever, CME Group, Roche und Samsung Electronics (Stand September 2026). Taiwan Semiconductor ist dabei doppelt vertreten, einmal als Stammaktie und einmal als ADR. Die Top 10 machen rund 12,6 % des Fondsvermögens aus.
Die größten Branchen im Deka-Fonds sind Technologie und Finanzen mit jeweils rund 18 %, gefolgt von Gesundheit (13 %), Industrie und Basiskonsum (je 11 %). Auch Schwellenländer sind enthalten, etwa über Taiwan Semiconductor und Samsung.
2.3 Wie breit ist der Fonds tatsächlich gestreut?
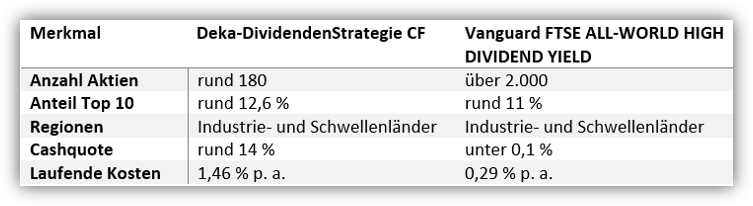
Der Deka-DividendenStrategie CF hält rund 180 Einzelwerte. Je breiter ein Fonds über Länder, Branchen und Unternehmen streut, desto geringer ist das Risiko, dass einzelne Ausfälle das Ergebnis prägen. Rund 180 Titel sind vergleichsweise wenig. Breite Dividenden-ETFs halten oft mehr als 2.000 Werte. Jede einzelne Position wiegt im Deka-Fonds damit deutlich schwerer.
Auffällig ist außerdem die hohe Cashquote von rund 14 % (Jahresbericht zum 30. September 2025). Nur etwa 86 % deines Geldes sind somit tatsächlich in Aktien investiert. Bei Aktien-ETFs liegt die Cashquote in der Regel unter 0,1 %. Dieser Teil nimmt an der Entwicklung der Aktienmärkte nicht teil und kostet langfristig Rendite.
Die folgende Übersicht stellt den Deka-DividendenStrategie CF und den Vanguard FTSE All-World High Dividend Yield ETF direkt gegenüber.
2.4 Was bringen die Ausschüttungen wirklich?
Der Deka-DividendenStrategie CF schüttet regelmäßig aus, zuletzt mit einer Ausschüttungsrendite von rund 2,6 %. Für viele Anleger ist das eines der Argumente, die für den Fonds sprechen. Die Ausschüttung wird wie eine Art Bonus oder zusätzliches Einkommen bewertet.
Um zu verstehen, was bei einer Ausschüttung tatsächlich passiert, hilft ein Blick auf den Anteilspreis. Ein Fonds ist in viele gleich große Anteile aufgeteilt. Der Anteilspreis, oft auch Anteilswert oder Kurs genannt, ergibt sich aus dem gesamten Fondsvermögen geteilt durch die Anzahl aller Anteile. Er wird börsentäglich neu berechnet. Dein Depotwert ist also nichts anderes als die Anzahl deiner Anteile multipliziert mit dem Anteilspreis.
Wenn der Fonds ausschüttet und eine Dividende auszahlt, so verlässt in dem Moment Geld das Fondsvermögen und landet auf deinem Konto. Weil das Fondsvermögen dadurch kleiner wird, sinkt auch der Anteilspreis um genau diesen Betrag. Du bekommst also einen Teil deines eigenen Vermögens ausgezahlt, vergleichbar mit einem kleinen Teilverkauf. Mehr Rendite hast du durch die Dividende jedoch nicht erhalten.
Dazu ein Beispiel mit einfachen Zahlen:
- Du besitzt 1.000 Anteile, der Anteilspreis liegt bei 100 €. Dein Depot ist damit 100.000 € wert
- Der Fonds schüttet 2,60 € pro Anteil aus, insgesamt also 2.600 €
- Am Ausschüttungstag sinkt der Anteilspreis auf 97,40 €. Dein Depot ist jetzt 97.400 € wert, auf dem Konto liegen zusätzlich 2.600 €
- In der Summe hast du weiterhin 100.000 €. Es wurde lediglich Geld aus dem Fonds auf dein Konto verschoben
Steuerlich hat die Ausschüttung sogar einen kleinen Nachteil, weil sie in dem Jahr versteuert wird, in dem sie gezahlt wird, auch wenn du das Geld gar nicht brauchst. Zudem stellt sich die Frage, was du mit dem Geld der Dividende vorhast. Wenn du es wieder Reinvestieren willst, so fallen erneut Ausgabeaufschläge für den Fondskauf an.
Sinnvoll ist eine Ausschüttung dann, wenn du das Geld wirklich als laufendes Einkommen benötigst, etwa im Ruhestand. Solange du noch Vermögen aufbaust, kostet sie eher Rendite, weil Steuer früher anfällt und das Geld nicht automatisch investiert bleibt.
Aber auch im Ruhestand passt die Ausschüttung eher selten zu deinem tatsächlichen Bedarf. Für deine Planung heißt das, dass nicht die Höhe der Ausschüttung entscheidend ist, sondern die Gesamtrendite nach Kosten und ein durchdachter Entnahmeplan. Wie sich das in der Praxis auswirkt, zeigt unser Kundenbeispiel in Kapitel 5.
Du fragst dich, ob der Deka-DividendenStrategie CF wirklich zu deinen Zielen passt? Wir ordnen deine Fonds unabhängig und auf Honorarbasis ein und zeigen dir, wie ein passender Finanzplan aussieht. Nimm dazu einfach über unser Kontaktformular Kontakt zu uns auf.
3. Was kostet der Deka-DividendenStrategie CF?
Einer der häufigsten Kritikpunkte des Deka-DividendenStrategie CF sind die Kosten. Gerade im Vergleich zu kostengünstigen ETFs fallen bei vielen Deka-Fonds höhere laufende Kosten an. Je nach Fonds und Vertriebsweg können zusätzlich Ausgabeaufschläge entstehen.
Aus unseren Gesprächen mit zahlreichen Anlegern wissen wir außerdem, dass vielen die tatsächliche Höhe dieser Kosten nicht vollständig bewusst ist. In diesem Kapitel schauen wir uns die verschiedenen Kosten des Deka-DividendenStrategie CF genauer an und zeigen dir anschließend, welchen Einfluss sie langfristig auf dein Vermögen haben können.
3.1 Laufende Kosten
Die laufenden Kosten des Deka-DividendenStrategie CF liegen laut Basisinformationsblatt bei rund 1,46 % pro Jahr. Davon entfällt der Großteil auf die Verwaltungsvergütung von 1,35 %, aus der auch die Sparkasse als Vertriebspartner laufend bezahlt wird. Hinzu kommen Transaktionskosten innerhalb des Fonds von etwa 0,1 % pro Jahr.
Diese Kosten werden dir nicht direkt in Rechnung gestellt, sondern anteilig aus dem Fondsvermögen entnommen und sind in der ausgewiesenen Wertentwicklung bereits enthalten. Genau deshalb nehmen viele Anleger sie nicht wahr. Der Deka-DividendenStrategie CF ist damit rund fünfmal so teuer wie ein vergleichbarer Dividenden-ETF.
3.2 Ausgabeaufschlag
Beim Kauf über die Sparkasse fällt zusätzlich ein Ausgabeaufschlag von bis zu 3,75 % an. Bei einer Einmalanlage von 50.000 € fließen also bis zu 1.875 € als Vertriebsprovision ab, bevor auch nur ein Euro investiert ist. Bei Sparplänen wird der Aufschlag auf jede einzelne Rate berechnet.
Oft übersehen wird, dass der Ausgabeaufschlag anders als die laufenden Kosten in den Performance-Grafiken nicht auftaucht. Deine tatsächliche Rendite ist also um den Ausgabeaufschlag niedriger, als es die Charts der Sparkasse zeigen.
3.3 Welchen Einfluss haben die Kosten langfristig?
Ein Unterschied von 1,17 Prozentpunkten im Jahr (1,46 % gegenüber 0,29 %) klingt harmlos. Über einen langen Anlagehorizont ist er es nicht. Das zeigt ein vereinfachtes Beispiel. Angenommen, der Deka-DividendenStrategie CF und der Vanguard FTSE All-World High Dividend Yield ETF erzielen vor Kosten identische 7 % pro Jahr. Du investierst einmalig 100.000 € und lässt das Geld 20 Jahre liegen.
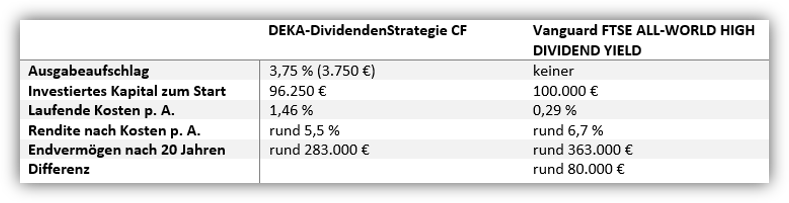
Für dich als Anleger heißt das, dass allein die Kostenstruktur in diesem Beispiel mehr als ein Fünftel des möglichen Endvermögens frisst. Damit der Deka-Fonds nach Kosten mit dem ETF gleichzieht, müsste das Fondsmanagement jedes Jahr rund 1,2 Prozentpunkte besser sein als der Vergleichs-ETF. Und das dauerhaft, über zwei Jahrzehnte.
Wie unwahrscheinlich das ist, zeigen die Daten von S&P Dow Jones Indices. Über zehn Jahre schneiden je nach Kategorie 94 bis 98 % der aktiven europäischen Aktienfonds schlechter ab als ihr Vergleichsindex. Warum das so ist und warum selbst die wenigen Gewinner selten an der Spitze bleiben, erklären wir ausführlich in unserem Beitrag "Aktive Fonds: warum die meisten den Markt nicht schlagen".
Kosten bleiben trotzdem nur ein Argument von vielen. Welche Möglichkeiten du bei einem bereits bestehenden Deka-Fonds hast, zeigen wir dir im folgenden Kapitel.
Bevor du über Halten, Verkaufen oder Umstrukturieren entscheidest, lohnt ein strukturierter Blick auf dein Depot. Diese Themen gehen wir im folgenden Kapitel auf den Grund.
Du möchtest wissen, welcher Weg für deinen Deka-Fonds der richtige ist? In einem kostenfreien Erstgespräch schauen wir unabhängig und auf Honorarbasis auf dein Depot und erstellen dir bei Bedarf einen konkreten Finanzplan. Schreib uns dazu über unser Kontaktformular.
4. Du besitzt den Deka-DividendenStrategie CF bereits
Wenn du den Deka-DividendenStrategie CF bereits im Depot hast, beschäftigt dich wahrscheinlich vor allem eine Frage:
Soll ich den Deka-DividendenStrategie CF verkaufen oder halten?
Eine pauschale Antwort darauf gibt es nicht. Entscheidend sind nicht nur Kosten und Wertentwicklung, sondern auch bestehende Kursgewinne, mögliche Steuern bei einem Verkauf, dein Anlagehorizont und die Frage, wann und wofür du das Vermögen später benötigst.
Neben Halten und Verkaufen gibt es eine dritte Möglichkeit. Die bestehenden Fondsanteile können schrittweise und steuerlich effizient umstrukturiert werden. Gerade bei größeren Positionen kann das sinnvoll sein, wenn nicht alle Anteile sofort verkauft werden sollen.
Im Folgenden erläutern wir dir die drei Optionen genauer.
4.1 Deka-DividendenStrategie CF halten
Wenn der Deka-DividendenStrategie CF weiterhin zu deinen Zielen, deiner Risikobereitschaft und der geplanten Verwendung des Vermögens passt, kann das Halten die richtige Entscheidung sein.
In unseren Beratungen stellen wir jedoch immer wieder fest, dass Fonds gekauft wurden, ohne eine übergeordnete Finanzplanung zu besitzen. Deshalb solltest du dir zunächst die Frage stellen, ob der Deka-DividendenStrategie CF zu deiner persönlichen Situation und deinen zukünftigen Zielen passt.
Wenn du mit dem Fonds kein konkretes Ziel verbindest, solltest du dich fragen, aus welchem Grund du ihn weiterhin halten möchtest. Neben der grundlegenden Frage, welche Aufgabe der Fonds für dich erfüllen soll, können auch steuerliche Gründe dafür sprechen, bestehende Anteile zunächst weiter zu halten.
Ein sofortiger Verkauf kann eine hohe Steuerbelastung auslösen, wenn der Fonds Kursgewinne erzielt hat. Ein Beispiel dazu findest du im folgenden Abschnitt 4.2.
Fehlt dir bisher ein konkretes Ziel, kann es sinnvoll sein, vorerst nichts zu verändern und die Entscheidung in einen übergeordneten Finanzplan einzuordnen. Pauschale Empfehlungen, bestehende Deka-Fonds grundsätzlich in ETFs umzuschichten, halten wir deshalb für wenig sinnvoll.
Wichtig zu wissen ist, dass du dich nicht sofort entscheiden musst. Wie ein Depotübertrag ohne vorherigen Verkauf funktioniert, zeigen wir dir in Abschnitt 4.3.
4.2 Deka-DividendenStrategie CF verkaufen
Die zweite und zugleich einfachste Möglichkeit besteht darin, bestehende Deka-Fonds vollständig zu verkaufen und das Kapital anschließend neu zu investieren. Es gibt Konstellationen, in denen ein Verkauf oder eine Umstrukturierung sinnvoll sein kann:
- Der Fonds macht einen großen Teil deines Vermögens aus und du hast keine andere Aktienanlage. Dann trägst du hohe Kosten und eine vergleichsweise enge Streuung gleichzeitig.
- Die Kursgewinne sind gering oder die Position steht im Minus. Dann ist die Steuerbelastung überschaubar.
- Der Ruhestand rückt näher und du weißt noch nicht, wie du Entnahmen strukturieren willst. Dann ist es Zeit, das Depot in einen Gesamtplan einzuordnen.
- Du hast den Fonds gekauft, weil die Sparkasse ihn empfohlen hat, ohne dass jemals ein Risikoprofil oder ein Finanzplan erstellt wurde.
Wenn du den Fonds verkaufen möchtest und dieser höhere Kursgewinne aufweist, solltest du dir darüber im Klaren sein, wie diese steuerlich behandelt werden. Wie hoch die Steuerbelastung ausfallen kann, zeigen wir dir anhand eines vereinfachten Beispiels.
Stell dir vor, dass deine Anteile am Deka-DividendenStrategie CF heute einen Wert von 300.000 € haben. Ursprünglich hast du insgesamt 150.000 € investiert. Da sich die Anteile in den vergangenen Jahren deutlich im Wert erhöht haben, besteht inzwischen ein Kursgewinn von 150.000 €.
Bei einem Aktienfonds im steuerlichen Sinne sind für Privatanleger 30 % der Erträge durch die sogenannte Teilfreistellung steuerfrei. Von den 150.000 € Kursgewinn sind in unserem vereinfachten Beispiel daher noch 105.000 € steuerpflichtig.
Bei 25 % Abgeltungsteuer zuzüglich Solidaritätszuschlag ergibt sich daraus folgende vereinfachte Rechnung.
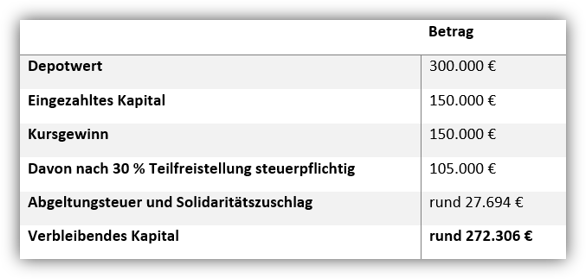
Aus 300.000 € Depotvermögen werden nach dem vollständigen Verkauf in diesem vereinfachten Beispiel zunächst rund 272.300 € verfügbares Kapital.
Kirchensteuer, den Sparer-Pauschbetrag sowie mögliche Verlustverrechnungen lassen wir in diesem Beispiel bewusst unberücksichtigt.
An diesem Punkt stellt sich die Frage, was du anschließend mit dem Geld vorhast und ob es sinnvoll ist, sämtliche Kursgewinne sofort zu realisieren. Gerade bei größeren Depots können deshalb andere Vorgehensweisen interessant sein. Darauf gehen wir im nächsten Abschnitt ein. Ein Verkauf sollte daher immer individuell geprüft und geplant werden und nicht allein von der bisherigen Wertentwicklung oder den laufenden Fondskosten abhängen.
4.3 Übertragen und schrittweise umstrukturieren
Eine dritte Möglichkeit besteht darin, deine bestehenden Anteile am Deka-DividendenStrategie CF zunächst auf ein anderes Depot übertragen zu lassen, ohne die Fonds vorher verkaufen zu müssen.
Dabei betrachten wir zunächst die übergeordneten Fragen:
- Welches Risiko verursacht der Fonds innerhalb deines gesamten Depots/Finanzplans?
- Wie lange möchtest du das Kapital noch investieren?
- Wann benötigst du das Vermögen voraussichtlich?
- Welche Aufgabe soll das Vermögen künftig für dich übernehmen?
Erst wenn klar ist, wofür das Vermögen benötigt wird, lässt sich sinnvoll beurteilen, welche Rolle der Deka-DividendenStrategie CF künftig noch übernehmen sollte.
Ein weiterer wichtiger Punkt ist die steuerliche Struktur des bestehenden Depots.
Bei einem Übertrag der Fonds zwischen inländischen Instituten können die steuerlichen Anschaffungsdaten unter den gesetzlichen Voraussetzungen an die neue Depotbank weitergegeben werden. Das ist insbesondere dann interessant, wenn du denselben Fonds zu unterschiedlichen Zeitpunkten gekauft hast. Denn jeder Kauf besitzt einen eigenen Anschaffungspreis. Das gilt auch bei einem Sparplan.
In einem vereinfachten Beispiel investiert eine Anlegerin 2015, 2020 und 2025 jeweils 100.000 € in denselben Deka-Fonds.
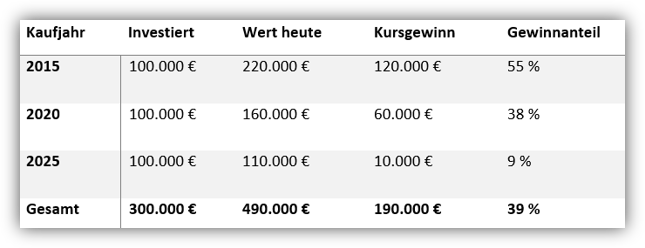
Obwohl jeweils 100.000 € investiert wurden, unterscheiden sich die aufgelaufenen Gewinne deutlich.
Innerhalb eines Depots gilt grundsätzlich das First-In-First-Out-Prinzip (FIFO-Prinzip). Bei einem Verkauf gelten zunächst die Fondsanteile als veräußert, die zuerst gekauft wurden.
Übertragen auf unser Beispiel hätte das deutliche Folgen. Würde die Anlegerin ihre Anteile am Deka-DividendenStrategie CF nach und nach aus einem einzigen Depot der Sparkasse verkaufen, würden zunächst die Anteile aus dem Jahr 2015 veräußert. Genau diese weisen mit 120.000 € jedoch die höchsten aufgelaufenen Kursgewinne auf. Entsprechend würden bereits zu Beginn vergleichsweise hohe Gewinne realisiert und damit möglicherweise auch höhere Steuerzahlungen ausgelöst.
Eine mögliche Gestaltung kann deshalb darin bestehen, Anteile desselben Fonds vor den späteren Verkäufen auf getrennte Depots oder eigenständige Unterdepots zu strukturieren. Dadurch kann die Reihenfolge der späteren Verkäufe unter bestimmten Voraussetzungen gezielter geplant werden.
In unserem vereinfachten Beispiel könnte es beispielsweise sinnvoll sein, zunächst die 2025 gekauften Anteile zu verkaufen. Diese weisen bislang lediglich einen Kursgewinn von 10.000 € auf. Die älteren Anteile mit deutlich höheren Kursgewinnen könnten dagegen zunächst weiter investiert bleiben.
Diese systematische Vorgehensweise funktioniert allerdings nicht dadurch, dass du bei einem späteren Verkauf einfach auswählst, welche Kauftranche veräußert werden soll. Die entsprechende Depotstruktur muss vorher geschaffen werden.
Unser Ziel ist nicht, den Deka-DividendenStrategie CF möglichst schnell gegen kostengünstige ETFs auszutauschen. Entscheidend ist, welche Lösung zu deiner persönlichen Situation und deinem bestehenden Vermögen passt.
4.4 Wie wir gemeinsam vorgehen
Wenn du deinen Deka-Fonds unabhängig einordnen lassen möchtest, gehen wir in sechs Schritten vor:
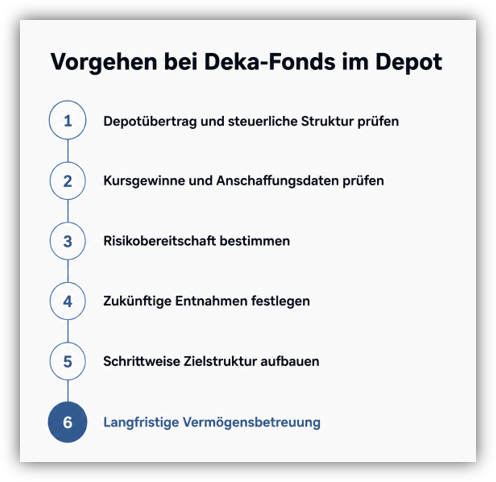
- Depotübertrag und steuerliche Struktur prüfen: Wir klären, ob dein Depot ohne Verkauf übertragen werden kann und wie die einzelnen Kauftranchen steuerlich strukturiert sind.
- Kursgewinne und Anschaffungsdaten prüfen: Wir ermitteln, wann welche Anteile gekauft wurden und welche Kursgewinne und Steuerfolgen daran hängen.
- Risikobereitschaft bestimmen: Wir klären, welches Risiko zu dir und zu deinem Anlagehorizont passt, anstatt es aus dem bestehenden Depot abzuleiten.
- Zukünftige Entnahmen festlegen: Wir rechnen aus, welches Einkommen dein Vermögen später liefern soll und ab wann.
- Schrittweise Zielstruktur aufbauen: Wir schichten in der Reihenfolge um, die steuerlich und mit Blick auf dein Risiko sinnvoll ist, und nicht alles auf einmal.
- Langfristige Vermögensbetreuung: Wir begleiten die Struktur laufend, senken das Risiko rechtzeitig vor dem Entnahmestart und halten den Plan auch in schwachen Börsenphasen durch.
Als Honorarberater nach § 34h GewO arbeiten wir dabei ohne Provisionen. Wir verdienen nichts daran, ob du deinen Deka-Fonds behältst, überträgst oder verkaufst.
Das Erstgespräch dauert rund 30 Minuten, ist kostenfrei und unverbindlich. Darin klären wir deine Ausgangslage, dein Ziel und ob eine Beratung in deinem Fall überhaupt sinnvoll ist. Wenn ja, bekommst du vorher ein festes Honorarangebot, sodass du die Kosten kennst, bevor du dich entscheidest. Schreib uns über unser Kontaktformular oder an info@gn-finanzpartner.de.
5. Kundenbeispiel: 287.000 € im Deka-DividendenStrategie CF und die Frage nach dem Ruhestand mit 65
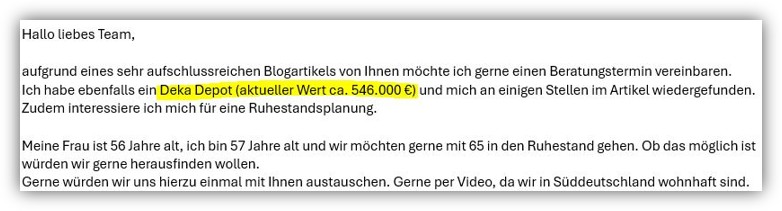
Wie sich der Blick verändert, wenn nicht der einzelne Fonds, sondern die gesamte Ruhestandsplanung im Mittelpunkt steht, zeigen wir dir an einem anonymisierten Fall aus dem Jahr 2026. Die Anfrage erreichte uns über unseren Blog, weil der Kunde einen unserer Artikel über Deka-Fonds gelesen hatte.
5.1 Die Ausgangslage
Unser Kunde ist 57 Jahre alt, selbstständiger Unternehmer aus Süddeutschland und verheiratet, seine Frau ist 56 Jahre alt. Sobald er mit 65 aufhört zu arbeiten, möchte seine Frau gemeinsam mit ihm in den Ruhestand gehen. Beide wollten wissen, ob das finanziell möglich ist. Die Beratung lief digital per Video.
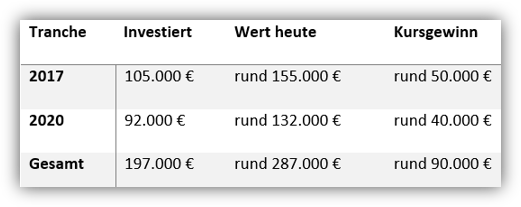
Sein Depot bei der Sparkasse hat einen Wert von rund 546.000 € und besteht ausschließlich aus Deka-Aktienfonds. Die größte Position ist der Deka-DividendenStrategie CF mit rund 287.000 €, aufgebaut aus zwei Einmalanlagen von jeweils 105.000 € und 92.000 € in den Jahren 2017 und 2020.
Sichere Anlageklassen sind im Depot nicht vorhanden gewesen. Es bestand zu 100 % aus Aktienfonds. Das Depot ist damit deutlich offensiver aufgestellt, als es zu einem Paar passt, das in acht Jahren aus seinem Vermögen Einkommen beziehen möchte. Eine Beratung dazu, wie das Kapital im Ruhestand verwendet werden soll, hat das Ehepaar zu den Deka-Fonds und ihrer Gesamtsituation nie erhalten. Die Termine in der Bank dienten überwiegend dazu, Fonds umzuschichten oder neue Fonds zu kaufen.
5.2 Der Wunsch des Ehepaares
Grundsätzlich fehlt dem Paar ein konkreter Finanz- und Ruhestandsplan. Bereits im ersten Beratungstermin zeigten sich einige zentrale Fragen, die für das Ehepaar von großer Bedeutung waren.
- Wann ist der Ruhestand möglich? Sind 65 Jahre realistisch, oder muss länger gearbeitet werden?
- Reicht das Vermögen, um den Lebensstandard beider dauerhaft zu halten?
- Was muss bis dahin noch aufgebaut werden?
Das Ehepaar möchte mit 65 in den Ruhestand gehen und dauerhaft 6.500 € netto pro Monat in heutiger Kaufkraft zur Verfügung haben.
5.3 Die tatsächliche Rentenlücke
Zunächst haben wir den Wunsch des Ehepaares in die Zukunft gerechnet. Die 6.500 € netto pro Monat sind in heutiger Kaufkraft gemeint. Bis zum geplanten Rentenbeginn mit 65 sind es beim Mann noch acht Jahre. Bei 2 % Inflation pro Jahr entspricht dieselbe Kaufkraft dann rund 7.616 € pro Monat. Genau das ist der Bedarf, an dem sich die Planung messen muss.
Anschließend haben wir die späteren Einkünfte netto ermittelt, also nach Steuern sowie Kranken- und Pflegeversicherung. Die gesetzlichen Renten beider Ehepartner ergeben zusammen rund 2.133 € netto, beim Mann sind es rund 1.300 €, bei seiner Frau rund 1.600 €. Hinzu kommen die Basisrente des Mannes mit rund 1.522 €, die privaten Rentenversicherungen mit zusammen rund 1.108 € (davon rund 670 € bei der Frau, der Rest beim Mann) sowie rund 900 € Mieteinnahmen aus einer vermieteten Wohnung, die als Kapitalanlage gehalten wird. In der Summe sind das rund 5.663 € netto pro Monat.
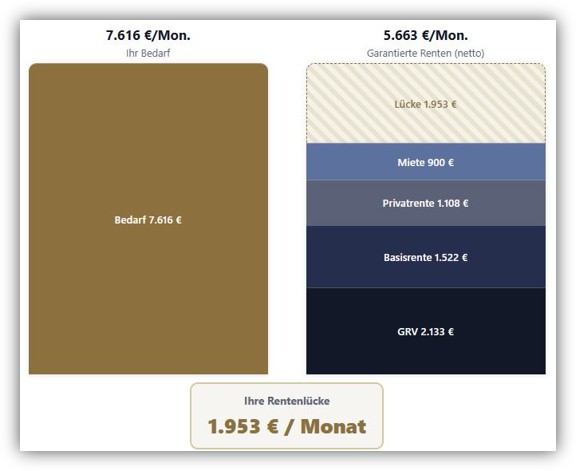
Die Grafik stellt beides gegenüber. Links steht der künftige Bedarf von 7.616 €, rechts stehen die Nettoeinkünfte von 5.663 € aus den unterschiedlichen Einkommensquellen. Gegenüber dem Bedarf von 7.616 € bleibt damit eine Rentenlücke von rund 1.950 € pro Monat. Diese Lücke bleibt mit dem Rentenbeginn jedoch nicht stehen, sondern ist ebenfalls der Inflation unterlegen.
Die Zahl der tatsächlichen Rentenlücke hat den Blick auf das Depot des Ehepaares radikal verändert. Es geht nicht darum, 546.000 € irgendwie zu verrenten, sondern darum, monatlich rund 1.950 € möglichst sicher über mehrere Jahrzehnte zu entnehmen.
5.4 Was mit dem Deka-DividendenStrategie CF passiert ist
Die naheliegende Empfehlung „verkaufen und in ETFs wechseln“ hätte sofort rund 90.000 € Kursgewinne realisiert. Nach der Teilfreistellung von 30 % wären daraus rund 16.600 € Abgeltungsteuer und Solidaritätszuschlag fällig geworden, und zwar allein für diese eine Position. Gemeinsam sind wir die unterschiedlichen Szenarien durchgegangen und haben uns für das Folgende entschieden:
- Die Anteile der Deka-Fonds bleiben zunächst im Depot.
- Das Depot wurde in unsere Betreuung übertragen und die beiden Tranchen auf getrennte Unterdepots strukturiert. So lässt sich die Reihenfolge der Verkäufe steuern, statt nach dem FIFO-Prinzip zuerst die Tranche aus 2017 mit dem höheren Kursgewinn zu veräußern. Wie das funktioniert, haben wir in Abschnitt 4.3 erläutert.
- Die jüngere Tranche wird nach und nach in günstige ETFs umgeschichtet, ohne alle Gewinne auf einmal zu versteuern.
- Das Gesamtrisiko (die Deka-Fonds waren alle reine Aktienfonds) wird nach und nach bis zum 65. Lebensjahr gesenkt. Anleihen-ETFs bilden den Teil, aus dem später die Entnahmen kommen, ohne in einer schwachen Börsenphase Aktien verkaufen zu müssen.
Ein Punkt hat unseren Kunden überrascht. Die Ausschüttungen, also Dividenden des Fonds, spielen in seinem Plan keine nennenswerte Rolle. Er hatte den Fonds jahrelang gehalten, weil er die Dividenden als späteres Zusatzeinkommen betrachtet hatte. Tatsächlich müssen jedoch ohnehin Anteile verkauft werden, um die Rentenlücke zu schließen.
Für das Ehepaar war das Ergebnis erfreulich. Unter den gemeinsam getroffenen Annahmen ist der Ruhestand mit 65 durchaus finanzierbar. Die Lücke von rund 1.950 € pro Monat entspricht etwa 23.400 € im Jahr und damit rund 4,3 % des heutigen Depotwerts von 546.000 €. Zusammen mit den Beiträgen, die das Paar bis 65 noch aufbaut, und der angenommenen Wertentwicklung des Depots bis dahin ist diese Entnahme tragfähig, wenn das Risiko rechtzeitig gesenkt und der sichere Depotteil für die ersten Entnahmejahre aufgebaut wird.
Aus der Unsicherheit über den Ruhestand wurde damit ein Plan mit konkreten Zahlen und einer klaren Reihenfolge, was bis dahin zu tun ist. Für dich als Anleger bedeutet das, dass die Fragen „Deka-Fonds verkaufen oder halten?“ oder „Deka-Fonds oder ETF?“ nicht die übergeordneten Fragen sein sollten.
Viel wichtiger ist ein klarer Finanz- oder Ruhestandsplan, der dir zeigt, wie deine aktuelle Situation aussieht, welche Einkünfte dir später zur Verfügung stehen und wie dein Vermögen sinnvoll eingesetzt werden kann.
Du erkennst dich in dieser Situation wieder? Dann schauen wir gemeinsam auf deine Zahlen, unabhängig und auf Honorarbasis. Schreib uns über unser Kontaktformular oder an info@gn-finanzpartner.de.
6. Fazit
Der Deka-DividendenStrategie CF hat seit seiner Auflegung 2010 rund 8 % pro Jahr erzielt (Wertentwicklung laut Fondsanbieter, Stand September 2026). Wer ihn seit 2010 hält, hat sein Geld mehr als verdreifacht. Ein großer Teil dieses Ergebnisses geht allerdings auf die starken Aktienmärkte dieses Zeitraums zurück und nicht auf das Fondsmanagement.
Aber unterm Strich ist er ein teurer Fonds. Rund 1,46 % laufende Kosten, bis zu 3,75 % Ausgabeaufschlag und eine Cashquote von rund 14 % kosten Jahr für Jahr Rendite. Gegenüber direkt vergleichbaren Dividenden-ETFs lag er über fünf und zehn Jahre zurück, und zwar ziemlich genau um diesen Kostennachteil.
Für einen Neukauf oder eine weitere Besparung halten wir den Fonds deshalb nicht für empfehlenswert. Dieselbe Strategie ist über einen breiten Dividenden-ETF deutlich günstiger, breiter gestreut und ohne Ausgabeaufschlag verfügbar.
Wer den Fonds bereits besitzt, sollte trotzdem nicht reflexartig verkaufen. Hohe Kursgewinne und ein unklarer Verwendungszweck sprechen dafür, zunächst die eigene Situation zu klären. Unser Kundenbeispiel zeigt das deutlich. Dort hätte ein sofortiger Verkauf rund 16.600 € Steuern ausgelöst, während die eigentliche Aufgabe des Depots darin besteht, eine Rentenlücke von rund 1.950 € pro Monat zu schließen. Ein Depotübertrag mit anschließender schrittweiser Umstrukturierung ist gerade bei größeren Positionen oft der klügere Weg als der Komplettverkauf.
Die entscheidende Frage lautet am Ende nicht „Deka-Fonds oder ETF“, sondern, was dein Vermögen für dich leisten soll. Soll es deinen Ruhestand finanzieren, erhalten bleiben oder später weitergegeben werden? Erst wenn das klar ist, lässt sich beurteilen, welche Rolle der Deka-DividendenStrategie CF künftig noch spielen sollte. Warum gerade ab 50 eine strukturierte Planung so wichtig wird, erfährst du in unserem Beitrag Ruhestandsplanung ab 50+.
Als Honorarberater nach § 34h GewO arbeiten wir ohne Provisionen. Wir verdienen nichts daran, ob du den Deka-Fonds behältst oder verkaufst. Unser Ziel ist eine Anlagestruktur, die zu deinen Zielen passt, und eine Begleitung, die dich auch in unruhigen Marktphasen an dieser Strategie festhalten lässt. Wie wir dabei vorgehen, liest du auf unseren Seiten zur Altersvorsorge- und Ruhestandsplanung und zur Vermögensverwaltung und Betreuung.
Wenn du dein Deka-Depot unabhängig einordnen lassen möchtest, schreib uns über unser Kontaktformular oder direkt an info@gn-finanzpartner.de. Das Erstgespräch dauert rund 30 Minuten und ist kostenfrei. Danach weißt du, ob eine Beratung in deinem Fall sinnvoll ist und was sie kosten würde.
Wir freuen uns auf deine Nachricht!