Eine seriöse Kursprognose für den UniGlobal 2026 oder 2030 gibt es nicht. Wer den Fonds bewerten will, schaut auf Kosten, Streuung und den eigenen Finanzplan. Der Kurs des Fonds ergibt sich direkt aus den weltweiten Aktienmärkten und ist damit nicht vorhersehbar. Über 10 oder 20 Jahre sind Aktienmärkte historisch zwar gestiegen, nur eben nie geradlinig und nie planbar Jahr für Jahr.
Auch wenn diese Antwort ernüchternd scheinen mag, wollen wir dir mit diesem Artikel einen Einblick geben, wie du den UniGlobal, den weltweit anlegenden Aktienfonds von Union Investment, selbst bewerten kannst. Als Honorarberater nach § 34h GewO beraten wir deutschlandweit per Video und Telefon, unabhängig und ohne Provisionen.
Dazu bedienen wir uns im weiteren Verlauf eines konkreten Kundenbeispiels. Anfang 2026 erreichte uns die Anfrage eines Interessenten, 55 Jahre alt, ledig, angestellt mit sehr gutem Gehalt und einem UniGlobal-Bestand von rund 280.000 €. Die Anteile hat er im Jahr 2015 über seine Volksbank gekauft.
Eine vollständige Einordnung des Fonds, also Zusammensetzung, Varianten, Kosten und unsere Bewertung, liest du im Artikel UniGlobal von Union Investment im Test nach.
Unser Kunde wollte von uns wissen, was du vermutlich auch gerade suchst. Eine Prognose, wie sich der UniGlobal 2026 und bis 2030 entwickeln wird, um zu entscheiden, ob er seine Anteile halten oder verkaufen soll und ob sein Vermögen für den Ruhestand reicht.
Am Ende erhielt unser Kunde vor allem eines. Klarheit über die hohen Kosten seines Fonds und einen ganz entscheidenden Mehrwert, nämlich Antworten auf die zentralen Fragen, die eigentlich hinter seiner Prognosesuche steckten …
„Wie nutze ich den Fonds für meine Altersvorsorge und wann kann ich in Rente gehen?“
1. Warum niemand eine Prognose liefern kann
Räumen wir gleich zu Beginn mit dem Mythos auf und erklären, warum eine seriöse Prognose nicht möglich ist. Um die Entwicklung des UniGlobal für 2026 oder 2030 seriös vorherzusagen, müsste man gleich mehrere Dinge zuverlässig wissen:
- Die Gewinnentwicklung tausender Unternehmen weltweit
- Die Zinsentscheidungen der großen Notenbanken
- Das Verhältnis von Euro und US-Dollar, denn ein erheblicher Teil des Fonds steckt in amerikanischen Aktien
- Geopolitische Ereignisse, die niemand voraussagen kann
Und noch viele weitere Parameter. Jede dieser Größen ist für sich genommen schon nicht vorhersagbar. Im Zusammenspiel wirken sie zudem teils gegenläufig, ein Effekt kann den anderen verstärken oder komplett aufheben.
Hinzu kommt ein Punkt, der oft übersehen wird. Ein großer Teil der Wertentwicklung des Weltaktienmarktes hing in den vergangenen Jahren an wenigen großen US-Technologiekonzernen. Der UniGlobal von Union Investment bildet genau das ab, seine größten Positionen sind aktuell NVIDIA, Alphabet und Apple (Stand September 2026). Ob diese Konzentration bestehen bleibt, sich verstärkt oder auflöst, weiß niemand.
Wer dir trotzdem eine UniGlobal Prognose für 2030 nennt, behauptet damit implizit, all diese Fragen beantworten zu können.
Auch die Profis können das nicht.
Banken und Fondsgesellschaften wie Union Investment veröffentlichen jedes Jahr Kapitalmarktausblicke, und jedes Jahr werden diese von der Realität überholt. Warum selbst professionelle Fondsmanager mit all ihren Informationen und Ressourcen den Markt auf lange Sicht fast nie schlagen, haben wir in unserem Beitrag über aktive Fonds ausführlich beschrieben.
Somit lässt sich festhalten, dass Marktrendite, Zinsentwicklung und Währungen außerhalb unserer Kontrolle liegen und niemand weiß, ob eine Prognose eintrifft. Der Blick zurück zeigt das deutlich. Auf sehr gute Jahre des UniGlobal folgten teils heftige Rückschläge wie 2008 oder 2020, die vorher in keinem Ausblick standen.
Doch wenn sich all das nicht vorhersagen lässt, wie sollst du dann bewerten, ob der UniGlobal ein gutes Investment ist? Hier kommen wir zu den Größen, die eben nicht vom Zufall abhängen und die von den meisten UniGlobal-Besitzern oftmals vollständig außer Acht gelassen werden.
Die Kosten, das Risiko und die Streuung deiner Anlage. Diese stehen im Gegensatz zur Prognose von Anfang an fest. Wie du mit genau diesen Stellschrauben planst, statt auf eine Prognose zu warten, zeigen wir dir in den folgenden Kapiteln. Vorher lohnt allerdings ein ehrlicher Blick darauf, was hinter der Suche nach einer Prognose meistens wirklich steckt.
2. Warum die Frage nach der Prognose meist eine andere Frage ist
In den deutschlandweiten Beratungsgesprächen der letzten Jahre, die wir mit ganz unterschiedlichen Menschen führen, ist uns etwas aufgefallen. Wer nach einer UniGlobal Prognose sucht, will in Wahrheit selten eine konkrete Zahl. Dahinter steht der Wunsch nach Klarheit und Einordnung.
Die meisten, die Anteile am UniGlobal halten, wurden über ihre Volksbank beraten, und der Fonds wurde ihnen dort verkauft, in den allermeisten Fällen ohne einen echten Finanzplan oder eine Ruhestandsplanung. Stell dir an dieser Stelle ruhig die ehrliche Frage, ob du klar sagen kannst, was du mit dem Fonds vorhast und ob du einen Plan für deine Finanzen und deinen Ruhestand hast.
Welchen Mehrwert eine solche Planung bringt, zeigt unser Kundenbeispiel im weiteren Verlauf. Wer keine klare Strategie für sein Geld hat, den begleitet Unsicherheit, immer wieder verbunden mit Fragen wie diesen:
- Was, wenn ich den Fonds verkaufe und die Kurse steigen weiter?
- Was, wenn ich halte und der nächste Crash kommt?
- Welches konkrete Ziel verfolge ich mit dem Fonds/meinem Investment?
- Ist der UniGlobal gut, oder gibt es bessere Alternativen?
Selbst wenn dir jemand glaubhaft versichern könnte, dass der UniGlobal bis 2030 ordentlich läuft, wüssten die meisten noch nicht, wie sie ihr Vermögen konkret planen sollen oder ob es für ihren Ruhestand reicht. Die Antwort auf deine eigentliche Frage liegt somit nicht direkt im Fonds und seiner möglichen Wertentwicklung. Sie liegt in einem Finanzplan, der auf deine individuelle Situation ausgerichtet ist.
Der Perspektivwechsel ist entscheidend, weg vom einzelnen Produkt, hin zu einem Konzept für dein Geld.
3. Was feststeht, sind die Kosten
Bei allem, was sich nicht vorhersagen lässt, gibt es eine Größe, die von Anfang an feststeht. Gemeint sind damit die Kosten, die du mit dem UniGlobal trägst. Wenn du den UniGlobal im Depot hast, trägst du laufende Kosten von rund 1,7 % pro Jahr. Darin enthalten sind bereits fondsinterne Transaktionskosten von rund 0,3 %, der Jahresbericht weist die Gesamtkostenquote ohne Transaktionskosten mit 1,45 % aus.
Beim Kauf über die Volks- und Raiffeisenbank wird außerdem ein Ausgabeaufschlag von bis zu 5,00 % fällig, bevor auch nur ein Euro für dich investiert ist. Hast du zum Beispiel einmal 50.000 € angelegt, sind davon allein zu Beginn bis zu 2.500 € als Ausgabeaufschlag abgeflossen.
Zum Vergleich, ein ETF auf den MSCI World kostet je nach Anbieter etwa 0,12 bis 0,20 % pro Jahr, ganz ohne Ausgabeaufschlag. Dieser Unterschied wiegt beim UniGlobal besonders schwer, weil der Fonds seiner offiziellen Benchmark, eben jenem MSCI World, in der Praxis sehr nah folgt. Du zahlst den Preis eines aktiv gemanagten Fonds für ein Ergebnis, das dem Index stark ähnelt.
Genau das ist der Kritikpunkt, der in fast jeder Diskussion über den Fonds auftaucht. Den vollständigen Vergleich mit allen Zeiträumen, Kosten, Schwankung und Sharpe Ratio liest du im Artikel UniGlobal oder MSCI-World-ETF, der große Vergleich nach.
Ebenso häufig liest man, der UniGlobal sei gehebelt. Im letzten Jahresbericht weist Union Investment einen durchschnittlichen Leverage von 118,27 % aus, der Fonds setzt also zusätzlich Derivate ein. Dein Geld ist deswegen nicht dauerhaft mit einem Hebel von 1,18 investiert, denn in diese Kennzahl fließen auch Derivate ein, die der Absicherung dienen. Über zehn Jahre schwankte der UniGlobal mit 13,57 % zudem fast genauso stark wie ein MSCI-World-ETF mit 13,42 %. Planbar ist also auch hier nicht die Wertentwicklung, sondern nur der Kostenunterschied.
Warum betonen wir die Kosten so, wenn doch niemand die Rendite kennt? Weil sie der einzige Faktor sind, mit dem du mit Sicherheit rechnen kannst. Ob die Märkte bis 2026 oder 2030 steigen oder fallen, weiß niemand. Dass die Kosten jedes Jahr anfallen, steht dagegen fest, in guten wie in schlechten Jahren.
Über lange Zeiträume summiert sich dieser Unterschied zu einem Betrag, der spürbar über dein Kapital und deinen Lebensstandard im Ruhestand mitentscheidet.
4. Kundenbeispiel
Damit du dir ein Bild von unserer unabhängigen Beratung und dem Mehrwert dahinter machen kannst, stellen wir dir einen echten Kundenfall vor. Dafür kommen wir zurück zu dem Anleger aus dem Einstieg.
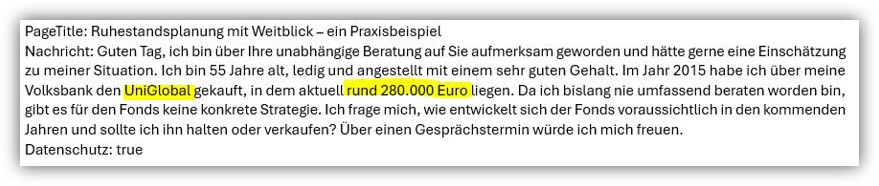
Er war 55 Jahre alt, ledig, angestellt mit sehr gutem Gehalt, dazu rund 280.000 € im UniGlobal, gekauft im Jahr 2015 über seine Volksbank. Da er in der Vergangenheit nie umfassend und ganzheitlich beraten worden war, gab es für den Fonds keine konkrete Strategie.
Seine Ausgangsfrage war dieselbe, die vermutlich auch dich beschäftigt. Wie entwickelt sich der Fonds in den kommenden Jahren, und soll ich ihn halten oder verkaufen? Dass es so etwas wie eine Ruhestandsplanung überhaupt gibt, war ihm gar nicht bewusst. Doch genau sie konnte all die Fragen beantworten, die sich bei ihm über die Jahre aufgetürmt hatten:
- Wann kann ich in Rente gehen?
- Wie gelingt mir der Übergang in den Ruhestand?
- Wie entnehme ich das Geld später am besten?
- Welche Risiken kann ich dann noch tragen?
- Reicht mein Geld im Rentenalter, bis ich 95 bin?
- Wie hoch ist am Ende meine Steuerlast?
Im ersten Gespräch zeigte sich zudem etwas, das wir so ähnlich oft erleben. Die Kosten seines Fonds hatte er überhaupt nicht auf dem Schirm. Dass Jahr für Jahr rund 1,7 % aus dem Fondsvermögen abfließen und beim Kauf ein Ausgabeaufschlag fällig wurde, war ihm in zehn Jahren nie richtig bewusst geworden.
Statt einer Prognose haben wir mit ihm einen Finanz- und Ruhestandsplan erarbeitet. Zuerst die Bestandsaufnahme mit allen Vermögenswerten, den Rentenansprüchen aus der gesetzlichen und privaten Rentenversicherung und der Frage, wie viel Geld er im Ruhestand monatlich braucht. Daraus haben wir seine Rentenlücke berechnet und die Rendite, die sein Vermögen dafür tatsächlich erwirtschaften muss.
Auch hier laden wir dich zu einem kleinen Selbsttest ein. Kennst du deine konkrete Rentenlücke, und weißt du, welchen Einfluss Steuern und Inflation auf deine spätere Rente haben werden?
Anschließend haben wir den UniGlobal gemeinsam mit unserem Kunden intensiv geprüft, seine Zusammensetzung, seine Nähe zum MSCI World, seine Kosten und die steuerlichen Folgen, die ein Verkauf bei seinen aufgelaufenen Kursgewinnen hätte.
Das Ergebnis der umfassenden Analyse war, dass wir die Anteile am UniGlobal nicht vollständig verkauft haben. Nach Abwägung von Steuerlast und Kostenunterschied fiel die Entscheidung, einen Teil des Bestandes zunächst zu behalten. Das Geld auf dem Tagesgeldkonto und eine hohe monatliche Sparrate haben wir stattdessen in kostengünstige ETFs gelenkt. Neues Geld fließt somit nicht mehr in den UniGlobal. Über unsere laufende Betreuung und die jährlichen Updates behalten wir den Fonds dennoch im Blick. Sollten sich die Rahmenbedingungen ändern, kann ein weiterer Verkauf von Anteilen durchaus sinnvoll sein.
Für echte Klarheit sorgt bei ihm heute eine konkrete Entnahmestrategie mit einem Worst-Case- und einem Best-Case-Szenario. Er weiß, wann und wie er in Rente gehen kann. Ganz ohne Prognose.
Die Ergebnisse noch einmal zusammengefasst:
- Rente schon vor dem 67. Lebensjahr möglich
- Spätere Entnahmen aus dem Depot fallen höher aus als zunächst gedacht
- Die Rentenlücke kann geschlossen werden
- Kostengünstige und breit gestreute Anlageklassen
- Klarheit über die Steuerlast im Rentenalter und die tatsächliche Nettorente
- Auch Krankenversicherungsbeiträge und Inflation sind bekannt und eingeplant
Wie eine solche Begleitung über mehrere Jahre aussieht, zeigt auch unser Praxisbeispiel zur Ruhestandsplanung.
5. Die entscheidende Umkehrung, welche Rendite braucht dein Plan?
In diesem Abschnitt kommen wir zu einer umgekehrten Betrachtung, die in der Beratung fast alles verändert. Die meisten fragen, was der UniGlobal in den kommenden Jahren an Rendite abwirft. Die bessere Frage, die du dir stellen solltest, lautet jedoch anders.
Welche Rendite braucht mein Finanzplan überhaupt?
Diese Zahl lässt sich berechnen, eine Prognose für den UniGlobal dagegen nicht. Sie ergibt sich aus deinen Finanzzielen, deinem Zeithorizont und dem, was du schon angespart hast, aus Rentenansprüchen, Immobilien, Rücklagen und der Frage, wie viel du im Ruhestand monatlich brauchst.
Ein kurzes Beispiel zur Einordnung. Nehmen wir zwei fiktive Anleger, die beide den UniGlobal mit identischer Kursentwicklung im Depot haben. Der eine braucht das Geld aus dem Fonds in acht Jahren und muss dann davon leben, der andere erst in fünfundzwanzig Jahren.
Für den einen ist ein Einbruch am Aktienmarkt, und damit auch beim UniGlobal, wenige Jahre vor der Entnahme ein echtes Problem. Für den anderen ist derselbe Einbruch kaum der Rede wert, weil ihm noch viele Jahre bleiben, in denen sich der Fonds erholen kann.
Wie du siehst, führt derselbe Fonds bei gleicher Marktentwicklung zu einer völlig unterschiedlichen Antwort auf die Frage, ob man diesen halten oder verkaufen sollte.
Wie du diese Entscheidung Schritt für Schritt durchrechnest, mit Steuer auf die Kursgewinne, Altbestand vor 2009 und der Reihenfolge späterer Verkäufe, liest du im Ratgeber UniGlobal verkaufen oder halten nach. [interner Link: /uniglobal-verkaufen-oder-halten]
Am deutlichsten wird das beim Entnehmen aus dem Fonds. Wer regelmäßig im Rentenalter Geld aus dem Fonds entnimmt, um seinen Lebensstandard zu halten, ist auf schwache Börsenphasen ganz anders angewiesen als jemand Mitte 30, der noch dreißig Jahre bis zur Rente hat. Nicht die Prognose entscheidet dann, sondern die Reihenfolge deiner Entnahmen und ein ausreichend großer, schwankungsarmer Puffer.
Bevor du also über den UniGlobal entscheidest, sollte eine andere Zahl feststehen. Weißt du, welche Rendite dein Vermögen wirklich erwirtschaften muss, damit dein Ruhestand finanziert ist und du deinen Lebensstandard halten kannst? Wenn nicht, ermitteln wir sie gemeinsam. Das ist der Boden, auf dem jede Entscheidung über deinen UniGlobal steht.
6. Wie wir arbeiten und was ein Finanzplan konkret enthält
Bis hierher hast du gesehen, warum eine Prognose nicht weiterhilft und worauf es stattdessen ankommt. Bleibt die Frage, wie dein Finanzplan konkret entsteht. Genau hier setzt unsere Arbeit an, immer nach demselben Ablauf, unabhängig, auf Honorarbasis und ohne Produktverkauf.
Unser Ansatz ist bewusst prognosefrei. Wir führen dich vom einzelnen Fonds hin zu einem Konzept für dein gesamtes Vermögen.
In sechs Schritten prüfen wir dein Depot und stellen es besser auf.
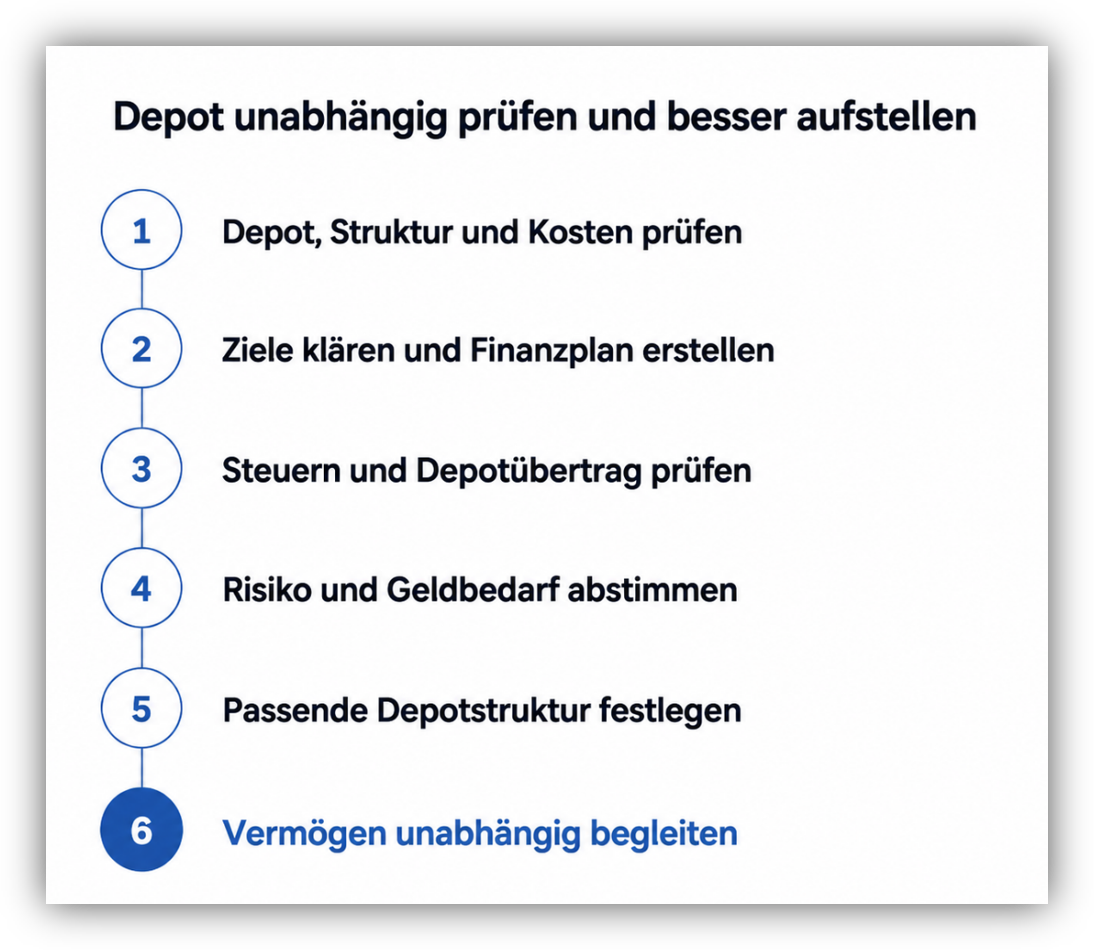
- Depot, Struktur und Kosten prüfen: Wir verschaffen uns zuerst einen klaren Überblick über deine Fonds und ihre tatsächlichen Kosten, beim UniGlobal also die laufenden Gebühren und den einst gezahlten Ausgabeaufschlag.
- Ziele klären und Finanzplan erstellen: Bevor wir über Produkte sprechen, klären wir, was dein Geld leisten soll und bis wann. Daraus entsteht dein persönlicher Finanzplan.
- Steuern und Depotübertrag prüfen: Gerade bei Altbeständen und aufgelaufenen Kursgewinnen rechnen wir genau, welche steuerlichen Folgen ein Verkauf hätte und ob sich ein Depotübertrag lohnt.
- Risiko und Geldbedarf abstimmen: Wir bringen dein Sicherheitsbedürfnis mit dem tatsächlichen Geldbedarf im Ruhestand in Einklang, damit du in schwachen Marktphasen nicht zum falschen Zeitpunkt verkaufen musst.
- Passende Depotstruktur festlegen: Auf dieser Basis legen wir fest, welche kostengünstigen und breit gestreuten Bausteine dein Depot tragen und was mit einem bestehenden UniGlobal-Bestand geschieht.
- Vermögen unabhängig begleiten: Wir bleiben an deiner Seite, überprüfen den Plan jährlich und passen ihn an, wenn sich dein Leben oder die Rahmenbedingungen ändern.
Wichtig für dich, wenn du den UniGlobal im Depot hast, du musst deinen UniGlobal dafür nicht vorschnell verkaufen. Du kannst den Fonds und dein bestehendes Depot in unsere Betreuung überführen, damit wir ihn unabhängig und ohne eigenes Produktinteresse bewerten.
So ehrlich, wie wir dir vom reinen Prognose-Wunsch abgeraten haben, sind wir auch an dieser Stelle. Wir sind nicht für jeden der richtige Partner. Wer nur den schnellen Aktien- oder ETF-Tipp sucht, wird bei uns nicht fündig. Wer sein Vermögen dagegen ruhig, unabhängig und nach einem klaren Plan aufstellen möchte, ist bei uns genau richtig.
Wenn du wissen willst, welche Rendite dein Plan wirklich braucht und wie du deinen UniGlobal-Bestand einordnest, schreib uns über unser Kontaktformular. Das Erstgespräch führen wir deutschlandweit per Video und klären unverbindlich, ob und wie wir dich unterstützen können.
7. Fazit
Am Ende bleibt eine einfache Erkenntnis. Niemand kann dir seriös sagen, wie sich der UniGlobal 2026 oder bis 2030 entwickelt, und genau darauf kommt es auch nicht an.
Entscheidend ist nicht die Prognose, sondern ein Plan, der zu deinem Leben passt.
Wer seine benötigte Rendite kennt, seine Kosten im Griff hat und weiß, wann und wie er entnimmt, muss den nächsten Kursausschlag nicht fürchten. Der UniGlobal ist dann keine Blackbox mehr, sondern ein Baustein, den du bewusst einordnest, behältst oder ersetzt.
Wenn du diese Klarheit für dein eigenes Depot willst, vereinbare ein kostenfreies Erstgespräch mit uns. Wir schauen uns gemeinsam deine Situation an, und du erhältst vorab ein festes Honorarangebot, ohne Provisionen und ohne versteckte Kosten. So weißt du genau, was dich erwartet, bevor du dich entscheidest.
Wir freuen uns auf deine Nachricht!