Wir erhalten regelmäßig Anfragen von Anlegern aus ganz Deutschland, die bereits Deka-Fonds über ihre Sparkasse besitzen oder überlegen, dort zu investieren. Viele dieser Gespräche beginnen mit ganz ähnlichen Fragen.
- Soll ich meine Deka-Fonds behalten oder verkaufen?
- Was mache ich, wenn meine Deka-Fonds im Verlust stehen?
- Sind Deka-Fonds gut oder schlecht?
- Lohnt sich ein Wechsel in ETFs?
Genau bei diesen Fragen setzt unser Artikel an. In unserer Beratung erleben wir häufig, dass Deka-Fonds über viele Jahre bespart wurden, ohne dass gleichzeitig festgelegt wurde, welche konkrete Aufgabe dieses Vermögen später übernehmen soll.
Spätestens mit Blick auf den Ruhestand reicht es deshalb nicht mehr aus, einzelne Fonds isoliert zu betrachten. Entscheidend ist ein Finanzplan bzw. Ruhestandsplan, der Vermögen, Rentenansprüche, Risiken, Steuern und zukünftige Entnahmen miteinander verbindet.
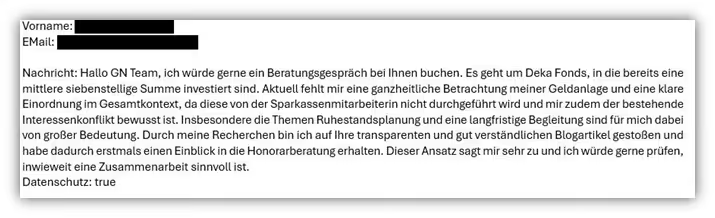
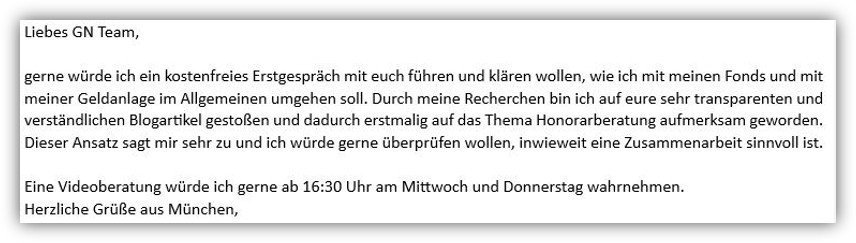
Wie wichtig diese Gesamtbetrachtung sein kann, zeigt die folgende anonymisierte Kundenanfrage aus unserer Beratungspraxis.
Die Kosten und das Risiko der einzelnen Fonds spielen bei deiner Entscheidung eine wichtige Rolle. Bei einem bereits bestehenden Depot solltest du jedoch deutlich mehr berücksichtigen. Dazu gehören bisherige Kursgewinne, mögliche steuerliche Folgen eines Verkaufs, dein verbleibender Anlagehorizont und vor allem die Frage, wofür du das Vermögen später einsetzen möchtest.
Je größer das vorhandene Vermögen wird und je näher der Ruhestand rückt, desto wichtiger wird deshalb eine ganz andere Frage.
Was soll dein Vermögen für dich leisten? Soll es deinen Ruhestand finanzieren, langfristig erhalten bleiben oder später an die nächste Generation weitergegeben werden?
1. Kurz zusammengefasst
- Viele Deka-Fonds haben vergleichsweise hohe laufende Kosten. Beim Kauf können zusätzlich Ausgabeaufschläge anfallen.
- Ein bestehendes Deka-Fonds-Depot sollte trotzdem nicht vorschnell verkauft werden. Größere Kursgewinne können bei einem Verkauf steuerliche Folgen haben.
- Egal welchen Deka-Fonds du besitzt, dieser Artikel hilft dir dabei, dein Investment besser einzuordnen und die nächsten Schritte abzuwägen.
- Eine Alternative zum sofortigen Verkauf kann ein Depotübertrag mit anschließender schrittweiser Umstrukturierung sein. Auch die Reihenfolge späterer Verkäufe kann steuerlich Vorteile bieten.
- Gerade vor dem Ruhestand zählt nicht nur der einzelne Fonds. Entscheidend ist, welches Einkommen du später benötigst und welche Entnahmen dein Vermögen tragen soll. Wie das konkret aussehen kann, zeigen wir in unserem anschaulichen Kundenbeispiel.
Unser Grundsatz: Erst deine finanzielle Situation und Ziele klären. Danach entscheiden, welche Deka-Fonds bleiben, verkauft oder umstrukturiert werden.
2. Was sind Deka-Fonds?
Starten wollen wir mit einer kurzen Einordnung. Die Deka Investment GmbH ist die Fondsgesellschaft der Sparkassen-Finanzgruppe. Das bedeutet, die Deka gehört den Sparkassen und wurde speziell dafür gegründet, Anlageprodukte für Sparkassenkunden anzubieten.
Die Produktpalette der Deka ist recht umfangreich. Zu den bekanntesten und am häufigsten verkauften Fonds gehören:
- DekaFonds CF
- Deka-GlobalChampions CF
- Deka-DividendenStrategie CF
- Deka-Industrie 4.0 CF
- Deka-MegaTrends CF
Neben Aktienfonds bietet Deka unter anderem Rentenfonds, Mischfonds und weitere Lösungen für den Vermögensaufbau und die Altersvorsorge an.
Die meisten Deka-Fonds sind aktiv gemanagte Investmentfonds. Das bedeutet, ein oder mehrere Fondsmanager treffen aktiv Entscheidungen darüber, welche Wertpapiere gekauft oder verkauft werden, mit dem Ziel, besser abzuschneiden als der Markt, die sogenannte Benchmark. Für dieses aktive Management fallen entsprechend höhere Kosten an als bei passiven Indexfonds wie ETFs.
3. Was kosten Deka-Fonds?
Einer der häufigsten Kritikpunkte an Deka-Fonds sind die Kosten. Gerade im Vergleich zu kostengünstigen ETFs fallen bei vielen Deka-Fonds höhere laufende Kosten an. Je nach Fonds und Vertriebsweg können zusätzlich Ausgabeaufschläge entstehen.
Aus unseren Gesprächen mit zahlreichen Anlegern wissen wir außerdem, dass vielen die tatsächliche Höhe dieser Kosten nicht vollständig bewusst ist. Deshalb schauen wir uns zunächst an, welche Kosten bei einigen bekannten Deka-Fonds konkret anfallen. Anschließend ordnen wir die einzelnen Kostenbestandteile ein und zeigen, welchen Einfluss sie langfristig haben können.
Die Kosten der wichtigsten Deka-Fonds im Überblick
- DekaFonds CF (WKN: 847450):
Ausgabeaufschlag 5,26 %, laufende Kosten (TER) 1,47 % p.a. - Deka-GlobalChampions CF (WKN: DK0ECU):
Ausgabeaufschlag 3,75 %, laufende Kosten (TER) 1,45 % p.a. - Deka-DividendenStrategie CF (WKN: DK2CDS):
Ausgabeaufschlag 3,75 %, laufende Kosten (TER) 1,46 % p.a. - Deka-Industrie 4.0 CF (WKN: DK2J9F):
Ausgabeaufschlag 3,75 %, laufende Kosten (TER) 1,52 % p.a. - Deka-MegaTrends CF (WKN: 515270):
Ausgabeaufschlag 3,75 %, laufende Kosten (TER) 1,45 % p.a.
Im Folgenden wollen wir die genannten Kosten einmal erläutern und einordnen.
3.1 Kostenblock 1 - Der Ausgabeaufschlag
Beim Kauf eines Deka-Fonds zahlst du direkt zwischen 3,75 % und 5,26 % Ausgabeaufschlag. Machen wir dies anhand eines Beispiels deutlich.
Wenn du 50.000 € investierst, fließen direkt 1.875 € bis 2.630 € als Gebühr an die Sparkasse und die Deka, bevor auch nur ein einziger Euro für dich angelegt wird. Dein Investment startet also bereits mit einem Minus von bis zu 5,26 %.
Dieser Ausgabeaufschlag wird als einmalige Gebühr bezeichnet und kann ein massiver Renditebremser sein, besonders bei kürzeren Anlagehorizonten. Auch oftmaliges Wechseln zwischen unterschiedlichen Fonds kann dazu führen, dass immer wieder Ausgabeaufschläge anfallen.
3.2 Kostenblock 2 - Laufende Kosten
Neben dem Ausgabeaufschlag fallen jährlich laufende Kosten an, die sogenannte Gesamtkostenquote oder Total Expense Ratio (TER). Bei Deka-Fonds liegt diese zwischen 1,45 % und 1,52 % pro Jahr. Das klingt zunächst überschaubar, summiert sich aber über die Jahre enorm. Diese Kosten werden automatisch vom Fondsvermögen abgezogen.
3.3 Kostenblock 3 - Zusatzkosten
Was viele Anleger nicht wissen ist, dass die ausgewiesenen laufenden Kosten nicht sämtliche Kosten eines Fonds abbilden. Zusätzlich können Transaktionskosten entstehen, wenn das Fondsmanagement Wertpapiere kauft oder verkauft. Wie hoch diese ausfallen, unterscheidet sich je nach Fonds teilweise deutlich.
Bei einigen Deka-Fonds können darüber hinaus erfolgsabhängige Gebühren anfallen. Diese werden zusätzlich erhoben, wenn die im jeweiligen Fonds festgelegten Voraussetzungen für eine Erfolgsvergütung erfüllt sind.
3.4 Was kostet das DekaBank Depot zusätzlich?
Neben den Fondskosten entstehen bei der Verwahrung im DekaBank Depot auch Kosten für die Depotführung. Laut Preis- und Leistungsverzeichnis der DekaBank beträgt der reguläre Depotpreis derzeit 19,50 € pro Jahr. Bei Online-Nutzung über die Sparkasse oder deka.de reduziert sich der Preis auf 12,50 € pro Jahr. Für bestimmte Depots, etwa für minderjährige Depotinhaber, kann die Depotführung kostenfrei sein.
Diese Depotkosten sind im Vergleich zu den laufenden Fondskosten zwar deutlich kleiner, gehören für eine vollständige Kostenbetrachtung aber dazu. Der Verkauf von Fondsanteilen ist laut Preis- und Leistungsverzeichnis ohne Transaktionsgebühr möglich.
3.5 Zwischenfazit Kosten
Deka-Fonds sind im Vergleich zu vielen ETFs deutlich teurer. Während ETFs häufig ohne Ausgabeaufschlag und mit laufenden Kosten von etwa 0,2 % bis 0,4 % auskommen, liegen die Kosten bei den betrachteten Deka-Fonds deutlich höher. Hinzu kommen je nach Fonds Transaktionskosten und teilweise zusätzliche erfolgsabhängige Gebühren.
Trotzdem solltest du einen bestehenden Deka-Fonds nicht allein wegen der Kosten verkaufen.
Gerade bei größeren und lange aufgebauten Depots können hohe Kursgewinne vorhanden sein. Ein vollständiger Verkauf kann dann steuerliche Folgen auslösen. Auch dein Anlagehorizont, deine Risikobereitschaft und die spätere Verwendung des Vermögens spielen eine wichtige Rolle.
Kosten sind deshalb wichtig, aber immer nur ein Teil der Entscheidung.
Wie sich diese Punkte in der Praxis auswirken, zeigen wir im weiteren Verlauf anhand eines konkreten Kundenbeispiels.
Wenn du unabhängig einordnen lassen möchtest, ob dein bestehendes Deka-Fonds-Depot zu deinen Anlagezielen passt, vereinbare gerne ein kostenfreies Erstgespräch mit uns. Schreib uns dazu einfach über unser Kontaktformular oder direkt an info@gn-finanzpartner.de.
4. Deka-Fonds verkaufen, behalten oder umstrukturieren?
Wer bereits Deka-Fonds besitzt, steht häufig vor der Frage:
Soll ich meine Deka-Fonds verkaufen oder behalten?
Eine pauschale Antwort darauf gibt es aus unserer Sicht nicht. Gerade bei größeren Depots sollte die Entscheidung nicht allein davon abhängen, ob andere Anlagen wie ETFs günstiger sind oder in der Vergangenheit besser abgeschnitten haben.
Auch vorhandene Kursgewinne, mögliche Steuern beim Verkauf, deine persönliche Risikobereitschaft, dein Anlagehorizont und die zukünftige Verwendung des Vermögens spielen eine wichtige Rolle.
Im Folgenden zeigen wir dir deshalb die verschiedenen Möglichkeiten und anhand konkreter Beispiele, wann verkaufen, halten oder eine schrittweise und steuerlich optimierte Umstrukturierung sinnvoll sein können.
4.1 Deka-Fonds halten
Wenn ein Fonds weiterhin zu deinen Zielen, deiner Risikobereitschaft und dem geplanten Verwendungszweck passt, kann das Halten die richtige Entscheidung sein. Zudem können einige steuerliche Gründe für das Halten sprechen.
- Aufgelaufene Kursgewinne: Ein sofortiger Verkauf kann eine hohe Steuerbelastung auslösen. Ein Beispiel dafür stellen wir dir im folgenden Kapitel zur Verfügung.
- Alt-Anteile (Kauf vor dem 01.01.2009): Wertsteigerungen der Deka-Anteile bis zum 31.12.2017 bleiben grundsätzlich steuerfrei.
- 100.000 € Freibetrag: Für Wertsteigerungen dieser Alt-Anteile ab 2018 gilt ein persönlicher, einmaliger Freibetrag von 100.000 € pro Anleger. Auch diese Punkte können durchaus für ein Halten sprechen.
Auch solltest du deinen Blick auf deine individuellen finanziellen Ziele richten. Je näher der geplante Verwendungszeitpunkt rückt, desto genauer sollte geprüft werden, ob ein Halten sinnvoll ist. Pauschale Empfehlungen, bestehende Deka-Fonds grundsätzlich in ETFs umzuschichten, halten wir deshalb für wenig sinnvoll. Entscheidend ist immer deine persönliche Situation.
Info aus der Beratungspraxis: Ein Depot kann zunächst übertragen und anschließend in Ruhe geprüft werden, ohne die Fonds vorher verkaufen zu müssen. Diesen Weg gehen wir mit vielen Kunden. Genau hier liegt ein Mehrwert unserer unabhängigen und honorarbasierten Finanzplanung. Unser Ziel ist nicht, Deka-Fonds möglichst schnell zu ersetzen. Wir prüfen, was bereits zu deiner Situation passt, wo Veränderungen sinnvoll sind und wie dein Vermögen künftig strukturiert sein sollte.
4.2 Deka-Fonds vollständig verkaufen
Die einfachste Möglichkeit besteht darin, bestehende Deka-Fonds vollständig zu verkaufen und das Kapital anschließend neu zu investieren.
Das kann sinnvoll sein, wenn die bisherige Anlagestruktur nicht mehr zu deinen Zielen passt und die steuerlichen Folgen überschaubar sind. Bei größeren und lange bestehenden Depots die sich gut entwickelt haben können jedoch erhebliche Kursgewinne vorhanden sein. Ein vollständiger Verkauf kann dann entsprechend hohe Steuern auslösen.
4.2.1 Ein vereinfachtes Beispiel:
Dein Deka-Aktienfonds besitzt heute einen Wert von 300.000 €. Ursprünglich hast du 150.000 € investiert. Damit besteht ein Kursgewinn von 150.000 €.
Bei einem Aktienfonds im steuerlichen Sinne sind 30 % der Erträge durch die Teilfreistellung steuerfrei. Von den 150.000 € Kursgewinn müssen in unserem Beispiel daher noch 105.000 € versteuert werden.
Bei 25 % Abgeltungsteuer zuzüglich Solidaritätszuschlag ergibt sich vereinfacht folgende Rechnung.
Hinweis: Kirchensteuer, Freibeträge und mögliche Verlustverrechnungen lassen wir dabei bewusst außen vor.
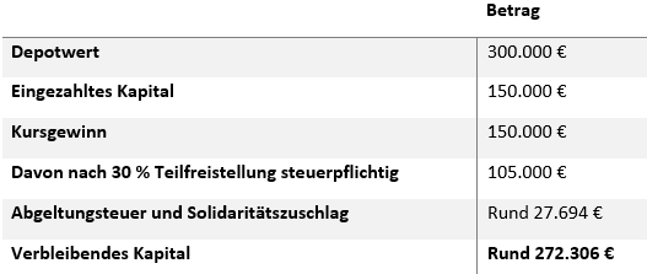
Aus 300.000 € Depotvermögen werden nach dem vollständigen Verkauf in diesem vereinfachten Beispiel zunächst rund 272.300 € verfügbares Kapital.
An diesem Punkt stellt sich die Frage, was du anschließend mit dem Geld vorhast und ob es sinnvoll ist, sämtliche Kursgewinne sofort zu realisieren. Gerade bei größeren Depots können deshalb andere Vorgehensweisen interessant sein. Darauf gehen wir im nächsten Abschnitt ein.
4.2.2 Welche Kosten entstehen beim Verkauf?
Bei der Rückgabe von Fondsanteilen im DekaBank Depot zum Anteilwert fallen laut aktuellem Preisverzeichnis keine Transaktionsgebühren an. Die größere finanzielle Auswirkung kann deshalb bei einem Depot mit hohen Kursgewinnen durch die Besteuerung entstehen.
4.2.3 Wie lange dauert der Verkauf?
Zwischen Verkaufsauftrag und Gutschrift auf dem Verrechnungskonto vergehen in der Regel 2 bis 4 Bankarbeitstage. Je nach Fonds, Orderzeitpunkt und Bewertungstag kann die Abwicklung auch etwas länger dauern.
4.3 Deka-Fonds steuerlich sinnvoll umstrukturieren
Wenn du denselben Deka-Fonds zu unterschiedlichen Zeitpunkten gekauft hast, besitzt jeder Kauf einen eigenen Anschaffungspreis. Das gilt auch bei einem Sparplan, denn mit jeder Sparrate werden neue Fondsanteile gekauft.
Dadurch können sich die heute vorhandenen Kursgewinne der einzelnen Käufe deutlich unterscheiden.
Das zeigt ein vereinfachtes Beispiel: Eine Anlegerin investiert 2015, 2020 und 2025 jeweils 100.000 € in denselben Deka-Fonds.
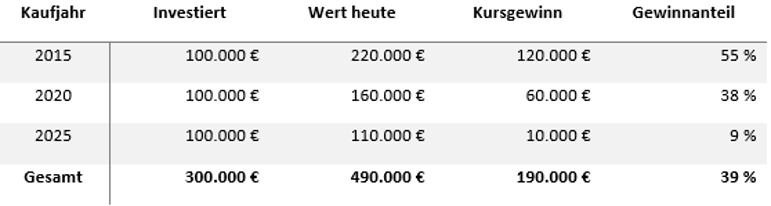
Obwohl bei jedem Kauf ursprünglich 100.000 € investiert wurden, unterscheiden sich die entstandenen Kursgewinne erheblich. Bei den Anteilen aus 2015 sind in unserem Beispiel bereits 120.000 € Gewinn entstanden. Bei den 2025 gekauften Anteilen sind es dagegen erst 10.000 €.
Innerhalb eines Depots gilt grundsätzlich das FIFO-Prinzip. Vereinfacht bedeutet das, dass bei einem Verkauf zunächst die Fondsanteile als veräußert gelten, die zuerst gekauft wurden.
Übertragen auf unser Beispiel hätte das eine eklatante Folgen. Würde die Anlegerin ihre Anteile eines Deka-Fonds nach und nach aus einem einzigen Depot der Sparkasse verkaufen, würden zunächst die Anteile aus dem Jahr 2015 veräußert.
Genau diese weisen mit 120.000 € jedoch die höchsten aufgelaufenen Kursgewinne auf. Entsprechend würden bereits zu Beginn vergleichsweise hohe Gewinne realisiert und damit möglicherweise auch höhere Steuerzahlungen ausgelöst.
Eine mögliche Gestaltung kann deshalb darin bestehen, Anteile desselben Fonds vor den späteren Verkäufen auf getrennte Depots oder eigenständige Unterdepots zu strukturieren. Dadurch kann die Reihenfolge der späteren Verkäufe unter bestimmten Voraussetzungen gezielter geplant werden.
In unserem vereinfachten Beispiel könnte es beispielsweise sinnvoll sein, zunächst die 2025 gekauften Anteile zu verkaufen. Diese weisen bislang lediglich einen Kursgewinn von 10.000 € auf. Die älteren Anteile mit deutlich höheren Kursgewinnen könnten dagegen zunächst weiter investiert bleiben.
Wichtiger Hinweis: Diese systematische Vorgehensweise funktioniert allerdings nicht dadurch, dass du bei einem späteren Verkauf einfach auswählst, welche Kauftranche veräußert werden soll. Die entsprechende Depotstruktur muss vorher geschaffen werden. Deshalb prüfen wir im Rahmen unserer Beratung gemeinsam, wie die einzelnen Bestände aufgebaut sind, welche Anschaffungsdaten vorliegen und ob eine solche Strukturierung im konkreten Fall sinnvoll umgesetzt werden kann.
Im Zuge unserer Beratung schauen wir deshalb auch darauf,
- wann deine Anteile gekauft wurden und welche Kursgewinne bestehen
- welche steuerlichen Folgen ein Verkauf hätte
- ob eine schrittweise Veränderung steuerlich sinnvoll strukturiert werden kann
Unser Ziel ist nicht, die bestehenden Deka-Fonds möglichst schnell gegen einen ETF auszutauschen. Entscheidend ist, welche Lösung zu deiner persönlichen Situation und deinem bestehenden Vermögen passt.
Wenn du dich in dieser Situation wiederfindest, prüfen wir gemeinsam, welche Möglichkeiten für dein Depot sinnvoll sind. Melde dich dazu gerne über unser Kontaktformular und vereinbare ein kostenfreies Erstgespräch.
4.4 So gehst du mit deinem Deka-Fonds-Depot sinnvoll um
Wenn du gemeinsam mit uns deine bestehenden Deka-Fonds angehen möchtest, gibt dir die folgende Grafik einen Einblick in unseren Beratungsablauf. Sie zeigt unser Vorgehen bei bestehenden Deka-Fonds-Depots. Die einzelnen Schritte erklären wir dir anschließend kurz.
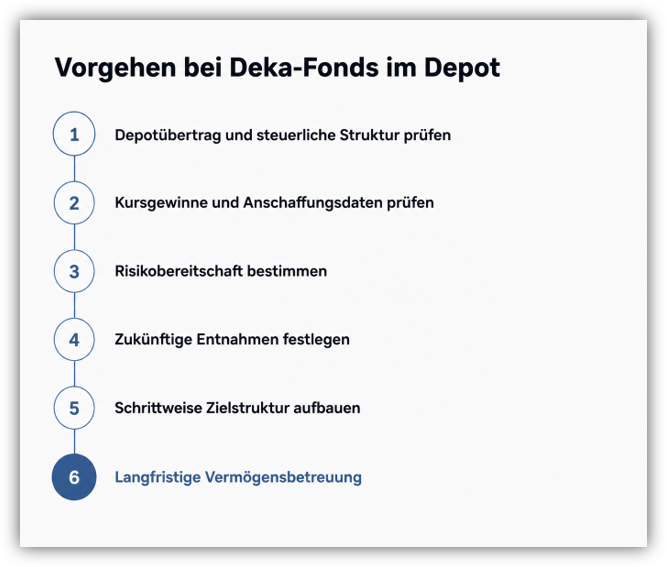
Schritt 1: Depotübertrag und steuerliche Struktur prüfen
Statt deine Deka-Fonds vorschnell zu verkaufen, prüfen wir zunächst, ob ein Depotübertrag sinnvoll ist. Bestehende Fonds können grundsätzlich auf ein anderes Depot übertragen werden, ohne sie vorher verkaufen zu müssen. Bei einem Depotübertrag ohne Gläubigerwechsel liegt grundsätzlich keine Veräußerung vor. Bei Überträgen zwischen inländischen Instituten können die steuerlichen Anschaffungsdaten unter den gesetzlichen Voraussetzungen an die neue Depotbank weitergegeben werden.
Schritt 2: Kursgewinne und Anschaffungsdaten prüfen
Anschließend schauen wir uns die einzelnen Positionen genauer an. Entscheidend ist, wann die Fondsanteile gekauft wurden, zu welchem Preis sie erworben wurden und welche Kursgewinne inzwischen entstanden sind. Diese Daten sind wichtig, um die möglichen steuerlichen Folgen späterer Verkäufe beurteilen und die weitere Vorgehensweise sinnvoll planen zu können.
Schritt 3: Eigenes Risiko bestimmen
Wie viel Schwankung kannst und willst du aushalten? Das hängt von deinen Zielen ab und davon, wann du das Kapital benötigst. Erst mit dieser Antwort lässt sich beurteilen, welche Fonds überhaupt noch zu dir passen und von welchen du dich trennen solltest.
Schritt 4: Zukünftige Entnahmen festlegen
Wann brauchst du wie viel Geld? Da innerhalb eines Depots das FIFO-Prinzip gilt, spielen die Kaufzeitpunkte bei der Entnahmereihenfolge eine wichtige Rolle. Eine durchdachte Struktur kann dazu beitragen, die Realisierung von Kursgewinnen zeitlich zu steuern und Steuerzahlungen gegebenenfalls aufzuschieben.
Schritt 5: Schrittweise Zielstruktur aufbauen
Nicht jeder Deka-Fonds muss ersetzt oder verkauft werden. Passende Positionen bleiben bestehen, andere werden nach und nach verändert. So entsteht ohne Zeitdruck die Struktur, die zu deinem Ruhestand passt.
Schritt 6: Langfristige Vermögensbetreuung
Wenn du an einer langfristigen Begleitung interessiert bist, bietet dir eine laufende Vermögensbetreuung zusätzlichen Mehrwert. Wir gleichen die Soll- und Ist-Situation regelmäßig miteinander ab und passen die Struktur an, wenn sich dein Leben, deine Ziele oder die Rahmenbedingungen verändern.
Erst analysieren, dann entscheiden. Wenn du ein größeres Deka-Fonds-Depot besitzt, prüfen wir unabhängig und auf Honorarbasis, welche Positionen bleiben können, wo Veränderungen sinnvoll sind und wie sich ein möglicher Depotübertrag einordnen lässt. Schreib uns über unser Kontaktformular oder direkt an info@gn-finanzpartner.de.
5. Deka-Fonds bei der Sparkasse im Verlust, was du jetzt tun kannst
Wenn deine Deka-Fonds bei der Sparkasse aktuell Verluste aufweisen, ist die Unsicherheit verständlicherweise groß. Gerade wenn das Depot einen wichtigen Teil deines Vermögens oder deiner Altersvorsorge darstellt, stellt sich schnell die Frage, ob du reagieren solltest.
Ein Verlust allein ist allerdings noch kein Grund, einen Fonds zu verkaufen.
Zunächst solltest du unterscheiden, warum dein Depot im Minus steht. Ein Teil der Entwicklung kann schlicht auf allgemeine Schwankungen an den Kapitalmärkten zurückzuführen sein. Diese gehören zu einer langfristigen Geldanlage dazu und betreffen nicht nur Deka-Fonds.
Daneben solltest du dir jedoch auch den jeweiligen Fonds selbst genauer ansehen.
- Wie hoch sind die laufenden Kosten?
- Wie ist der Fonds aufgestellt und worin investiert dieser?
- Welches Risiko gehst du damit ein?
- Und passt die Anlagestrategie überhaupt noch zu deinen heutigen Zielen?
Die Entscheidung, wie du mit deinen Deka-Fonds umgehen solltest, hängt nicht allein davon ab, ob sie aktuell im Plus oder Minus stehen.
Entscheidend ist vielmehr, welche Aufgabe dein Vermögen künftig für dich übernehmen soll. Wer noch 15 Jahre bis zum Ruhestand hat, kann anders investieren als jemand, der bereits in 3 Jahren regelmäßig Geld aus seinem Depot entnehmen möchte.
Deshalb sollten zunächst deine Ziele, dein Anlagehorizont und deine gesamte finanzielle Situation betrachtet werden. Erst danach lässt sich sinnvoll entscheiden, welche Deka-Fonds bleiben, welche verändert werden sollten und ob eine Anpassung sofort oder schrittweise sinnvoll ist.
Wie eine solche Betrachtung konkret aussehen kann, zeigen wir im nächsten Kapitel anhand eines anonymisierten Kundenbeispiels mit einem Deka-Fonds-Depot von 415.000 €.
Deine Deka-Fonds stehen im Minus?
Ein Verlust allein sagt noch nicht, ob Halten, Verkaufen oder Umschichten der richtige Schritt ist. Wenn du dein Depot unabhängig einordnen lassen möchtest, prüfen wir deine Situation auf Honorarbasis. Schreib uns über unser Kontaktformular oder an info@gn-finanzpartner.de.
6. Was bei der Sparkassenberatung häufig zu kurz kommt
Viele Anleger wenden sich an ihre Sparkasse, weil sie dort bereits Kunde sind und einen festen Ansprechpartner haben. Aus den Anfragen, die uns aus ganz Deutschland erreichen, sehen wir jedoch immer wieder, dass sich die Beratung stark auf einzelne Deka-Fonds, Sparpläne oder die bisherige Wertentwicklung konzentriert.
Die persönliche finanzielle Gesamtsituation wird dagegen nicht immer im gleichen Umfang betrachtet. Das zeigt sich auch in unserem gleich folgenden Kundenbeispiel.
Gerade bei größeren Depots und mit zunehmender Nähe zum Ruhestand stellen sich jedoch ganz andere Fragen:
- Wann kann ich finanziell in den Ruhestand gehen?
- Wie hoch ist meine tatsächliche Rentenlücke?
- Wie viel Einkommen benötige ich später nach Steuern und Krankenversicherung?
- Welche Entnahmen kann mein Vermögen langfristig tragen?
- Wie viel Risiko möchte und kann ich vor dem Ruhestand noch eingehen?
Aus unserer Sicht sollte deshalb nicht die Frage am Anfang stehen, welcher Fonds eingesetzt werden soll. Wichtiger ist zunächst zu klären, was du mit deinem Vermögen erreichen möchtest.
Erst wenn Ziele, Zeithorizont, Risikobereitschaft und die finanzielle Ausgangslage geklärt sind, lässt sich beurteilen, welche Deka-Fonds weiterhin passen und wo Veränderungen sinnvoll sein können.
7. Fallbeispiel mit 415.000 € Deka-Fonds-Vermögen
Wie stark sich die Perspektive verändert, wenn nicht mehr einzelne Deka-Fonds, sondern die gesamte Finanzplanung betrachtet wird, zeigen wir dir an einem echten Kundenbeispiel, das wir anonymisiert haben.
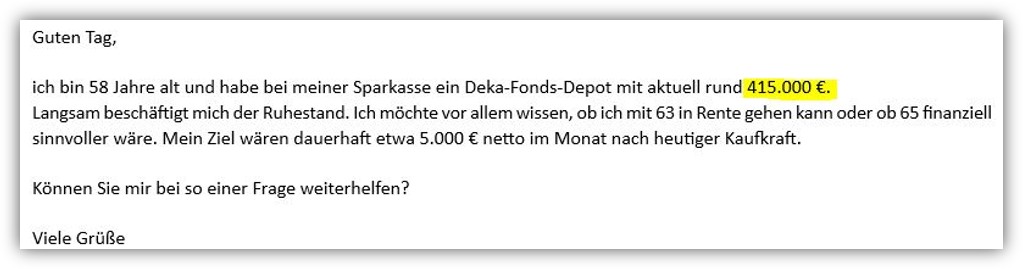
Nach einem Erstgespräch per Videoberatung entschied sich der Interessent für unsere Altersvorsorge- und Ruhestandsplanung und dafür, die nächsten Schritte gemeinsam mit uns zu gehen. Der 58 Jahre alte Ingenieur verfügt über ein Deka-Fonds-Depot mit einem aktuellen Wert von 415.000 €. Über die Jahre wurden verschiedene Fonds zu unterschiedlichen Zeitpunkten gekauft.
Zentral ist für ihn die Frage, ob er mit 63 Jahren in den Ruhestand gehen kann oder ob ein Ruhestand mit 65 Jahren finanziell sinnvoller wäre.
Sein Wunsch: Im Ruhestand sollen ihm dauerhaft 5.000 € netto pro Monat in heutiger Kaufkraft zur Verfügung stehen.
Hinweis: Dabei geht es ausdrücklich nicht darum, jeden Monat 5.000 € aus dem Depot zu entnehmen. Die 5.000 € sollen aus allen späteren Einkommensquellen zusammenkommen. Dazu gehören die gesetzliche Rente, betriebliche oder private Renten und weitere Einkünfte. Die Differenz zwischen dem gewünschten Einkommen und diesen Einkommensquellen bezeichnen wir als die Rentenlücke, oft auch Versorgungslücke genannt. Genau diese haben wir gemeinsam errechnet, denn nur diese muss in seinem Fall aus dem Depotvermögen finanziert werden. Wie groß die Lücke bei ihm ausfällt, zeigen wir dir im nächsten Abschnitt.
7.1 Die tatsächliche Rentenlücke
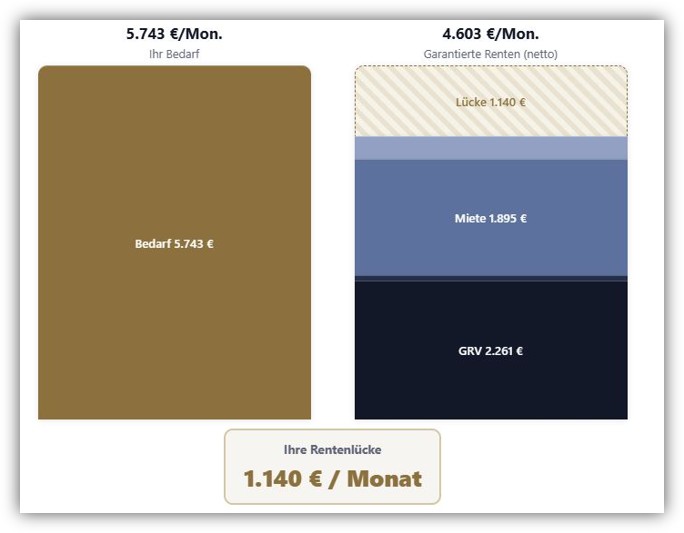
Ein wichtiger Faktor, um die zukünftige Rentenlücke zu betrachten, ist zunächst die Inflation. Unser Kunde ist heute 58 Jahre alt und möchte mit 65 in den Ruhestand gehen. Vor ihm liegen also noch 7 Jahre. Bei einer angenommenen Inflation von 2 % entsprechen 5.000 € heutiger Kaufkraft zum Rentenbeginn bereits rund 5.743 €. Er benötigt also nominal einen höheren Betrag, um seinen heutigen Lebensstandard zu halten. Das zeigt auch das folgende Schaubild aus unserer Analyse.
Im nächsten Schritt betrachten wir die späteren Renteneinnahmen. Dabei interessieren uns jedoch nicht primär die Bruttorenten. Entscheidend ist, welcher Betrag nach Steuern sowie nach Beiträgen zur Kranken- und Pflegeversicherung tatsächlich verfügbar bleibt.
In seinem Fall sind das netto 4.603 € pro Monat, zusammengesetzt aus 2.261 € gesetzlicher Rente und 1.895 € Mieteinnahmen sowie weiteren geringen Einkünften.
Die Differenz zwischen dem gewünschten Einkommen von 5.743 € und den verfügbaren 4.603 € ergibt eine Rentenlücke von 1.140 € pro Monat. Die 5.743 € entsprechen dabei der heutigen Wunschrente von 5.000 €, hochgerechnet bis zum Rentenbeginn unter Berücksichtigung der Inflation.
Nur diese monatliche Lücke muss aus dem vorhandenen Vermögen finanziert werden. Erst jetzt lässt sich sinnvoll berechnen, welche Entnahmen aus den 415.000 € und weiteren Vermögenswerten dafür notwendig sind.
7.2 Ruhestand mit 63 oder 65?
Anschließend lassen sich unterschiedliche Szenarien miteinander vergleichen.
Szenario 1: Für unseren Ingenieur bedeutet ein Ruhestand mit 63, dass der Vermögensaufbau früher endet und die Entnahmen aus den 415.000 € bereits 2 Jahre eher beginnen. Das Kapital muss entsprechend länger Einkommen liefern. Außerdem fällt seine gesetzliche Rente durch den früheren Beginn geringer aus, wodurch die monatliche Lücke größer wird als die berechneten 1.140 €.
Szenario 2: Bei einem Ruhestand mit 65 stehen dem Vermögen dagegen weitere 2 Jahre für Aufbau und mögliche Wertentwicklung zur Verfügung. Gleichzeitig beginnt die Entnahmephase später. Diese 2 Jahre können erheblichen Einfluss darauf haben, wie sicher die gewünschten 5.000 € netto dauerhaft finanzierbar sind.
Genau in diesen individuellen Betrachtungen unterschiedlicher Kundenbedürfnisse und Wünsche liegt aus unserer Sicht der Mehrwert einer Ruhestandsplanung. Sie schafft vor allem Klarheit über die eigene finanzielle Situation und macht sichtbar, welche Stellschrauben tatsächlich vorhanden sind.
Sollte sich beispielsweise zeigen, dass ein Ruhestand mit 63 und einem gewünschten Nettoeinkommen von 5.000 € nicht mit ausreichender Sicherheit finanzierbar ist, können verschiedene Möglichkeiten gegeneinander abgewogen werden:
- Der Ruhestand beginnt etwas später.
- Die gewünschte monatliche Entnahme wird angepasst.
- Bis zum Ruhestand wird zusätzlich Vermögen aufgebaut.
- Die zukünftige Anlagestruktur wird verändert.
- Es wird neu festgelegt, wie viel Vermögen langfristig erhalten bleiben oder später weitergegeben werden soll.
So entsteht kein starres Ergebnis, sondern eine Entscheidungsgrundlage, auf deren Basis unterschiedliche Wege miteinander verglichen werden können.
7.3 Das Ergebnis unserer Ruhestandsplanung unseres Kundenfalls
Nach einer intensiven Planung und insgesamt 5 Beratungsgesprächen stand ein recht klares Ergebnis fest. Unter den gemeinsam getroffenen Annahmen ist ein Ruhestand mit 63 Jahren finanzierbar und auch das Ziel von 5.000 € netto pro Monat kann aus Renten, Mieteinnahmen und ergänzenden Entnahmen aus dem Vermögen erreicht werden.
Aus dem Depot muss dabei nur die verbleibende Rentenlücke finanziert werden.
Spannend dabei: Unsere Planung sieht keinen vollständigen Kapitalverzehr vor. Ein Teil des Vermögens soll langfristig erhalten bleiben und später auch an die Kinder weitergegeben werden können.
Was passiert mit den bestehenden Deka-Fonds?
Bis zum Rentenbeginn haben wir die bestehenden Deka-Fonds zunächst nicht weiter bespart. Ein wesentlicher Grund dafür waren die vergleichsweise hohen laufenden Kosten. Weitere Sparbeträge fließen stattdessen in kostengünstige ETFs und Anleihen-ETFs. Wie hoch die jeweiligen Anteile ausfallen, haben wir gemeinsam anhand des persönlichen Risikoprofils unseres Kunden ermittelt.
Ein Teil des Vermögens liegt dabei bewusst in einer risikoärmeren Anlageklasse. Aus diesem Bereich können später planmäßige Entnahmen erfolgen, ohne dass beispielsweise in einer schwachen Börsenphase zwingend Aktienanlagen verkauft werden müssen.
Auch die Reihenfolge der späteren Entnahmen haben wir berücksichtigt. Interessant war auch die Frage, welche Fondsanteile später zuerst verkauft werden sollen.
Bei unserer Ausarbeitung zeigte sich, dass die Anteile zu unterschiedlichen Zeitpunkten gekauft wurden und dadurch unterschiedlich hohe Kursgewinne aufweisen. Unsere Planung sieht deshalb vor, zunächst Anteile mit geringeren Kursgewinnen zu nutzen und Positionen mit höheren Gewinnen länger investiert zu lassen. Auf diese Weise kann die Realisierung der vorhandenen Kursgewinne zeitlich besser gesteuert werden. Dafür haben wir die bestehenden Fondsanteile entsprechend auf verschiedene Depots beziehungsweise Unterdepots strukturiert.
Für unseren Kunden kann sich dadurch ein zusätzlicher steuerlicher Vorteil durch die spätere Realisierung ergeben.
Da sich unser Kunde für eine langfristige Zusammenarbeit entschieden hat, prüfen wir nun regelmäßig, ob sich seine finanzielle Situation weiterhin so entwickelt, wie wir es in der Ruhestandsplanung vorgesehen haben. Dazu gehören die Entwicklung des Depots, die zukünftige Entnahmeplanung und die Frage, wann welche Vermögensbestandteile genutzt werden sollen. Aus der anfänglichen Unsicherheit, ob ein Ruhestand mit 63 Jahren überhaupt finanzierbar ist, wurde so ein konkreter Plan mit festen Zahlen und einer klaren Vorgehensweise für die kommenden Jahre.
Du möchtest deine Situation mit konkreten Zahlen prüfen? Wir betrachten deine Ausgangslage unabhängig und auf Honorarbasis und zeigen dir, welche Rolle dein Deka-Fonds-Depot innerhalb deiner Finanzplanung übernehmen kann. Schreib uns über unser Kontaktformular oder an info@gn-finanzpartner.de.
8. Sind Deka-Fonds gut oder schlecht?
Deka-Fonds sind weder grundsätzlich gut noch grundsätzlich schlecht. Entscheidend ist, ob sie zu deinen Zielen, deinen Kosten und deiner gesamten Finanzplanung passen.
Mögliche Vorteile von Deka-Fonds
- persönliche Beratung und feste Ansprechpartner über die Sparkasse
- Girokonto, Depot und Geldanlage bei einem Anbieter
- für viele Anleger ein höheres Sicherheitsgefühl durch professionelles Fondsmanagement
- teilweise solide langfristige Wertentwicklung
Mögliche Nachteile von Deka-Fonds
- häufig deutlich höhere laufende Kosten als bei ETFs und Indexfonds
- teilweise hohe Ausgabeaufschläge beim Kauf
- mehrere Fonds im Depot können sich stärker überschneiden, als Anleger vermuten
- aktives Management führt nicht automatisch zu einer besseren Rendite
- einzelne Fonds werden teilweise betrachtet, ohne sie ausreichend in die gesamte Finanzplanung einzuordnen
Der aus unserer Sicht wichtigste Punkt liegt jedoch an anderer Stelle:
Ein guter Fonds ersetzt keinen Finanzplan.
Ein Depot kann aus mehreren soliden Produkten bestehen und trotzdem nicht zu deinen persönlichen Zielen passen. Entscheidend ist deshalb nicht nur, ob ein Fonds gut oder schlecht ist, sondern welche Aufgabe er innerhalb deines Gesamtvermögens übernehmen soll.
9. Unser Fazit zu Deka-Fonds
Vor einem Verkauf gehören auch vorhandene Kursgewinne, steuerliche Auswirkungen, der Anlagehorizont, die zukünftige Risikostruktur und die geplanten Entnahmen auf den Tisch.
Gerade einige Jahre vor dem Ruhestand wird aus der Frage nach einzelnen Deka-Fonds deshalb häufig eine wesentlich größere Frage.
Reicht mein Vermögen für den Ruhestand, den ich mir wünsche, und wie sollte es dafür strukturiert sein?
Genau hier beginnt eine übergeordnete Finanzplanung. Wir betrachten unabhängig deine Ausgangslage, dein Vermögen, zukünftige Einnahmen, Steuern, gewünschte Entnahmen und das Risiko, das zu deinen Zielen passt. Daraus entsteht eine Anlagestruktur, die sich an deinen Zielen orientiert und nicht an einem einzelnen Produkt. Wie das in der Praxis aussieht, hast du an unserem Kundenbeispiel gesehen. Aus einem Deka-Depot über 415.000 € und der Unsicherheit, ob der Ruhestand überhaupt bezahlbar ist, wurde ein konkreter Plan mit Ruhestand ab 63 und 5.000 € netto pro Monat.
Soll das Depot anschließend dauerhaft begleitet werden, setzen wir die entwickelte Strategie im Rahmen unserer Vermögensverwaltung und Betreuung um und entwickeln sie langfristig weiter. Bestehende Deka-Fonds müssen dafür nicht vollständig verkauft werden. Ein Depotübertrag und eine schrittweise Anpassung sind je nach Ausgangslage die sinnvollere Vorgehensweise.
Wenn du dein Deka-Fonds-Depot unabhängig einordnen lassen möchtest, zeigen wir dir auf, welche Möglichkeiten zu deiner Situation passen. Schreib uns über das Kontaktformular oder an info@gn-finanzpartner.de.
Wir freuen uns auf deine Nachricht!