Der Deka Global Champions CF gehört zu den Deka-Fonds, zu denen wir besonders häufig Fragen von Anlegern aus ganz Deutschland erhalten. Viele von ihnen besitzen den Fonds bereits seit mehreren Jahren und fragen sich, ob sie ihn weiterhin halten oder etwas an ihrer bestehenden Anlage verändern sollten.
Dabei begegnen uns vor allem diese Fragen:
- Ist der Deka Global Champions CF ein guter Fonds?
- Wie hoch sind die tatsächlichen Kosten?
- Wie schlägt sich der Fonds im Vergleich zum MSCI World?
- Wie lässt sich die bisherige Wertentwicklung einordnen?
- Welche Prognose kann man für die kommenden Jahre treffen?
- Sollte ich bestehende Anteile behalten, verkaufen oder anders strukturieren?
Genau diese Fragen schauen wir uns in diesem Artikel genauer an. Zudem widmen wir uns einem Punkt, der in vielen Beratungen kaum Beachtung findet, dir aber unter Umständen einen erheblichen finanziellen Mehrwert bieten kann. Die Rede ist von der Optimierung der steuerlichen Struktur deines bestehenden Depots.
In unserem Artikel geht es uns nicht darum, den Deka Global Champions CF grundsätzlich gut oder schlecht zu bewerten. Ziel ist eine transparente Einordnung des Fonds.
1. Kurz zusammengefasst
- Der Deka Global Champions CF investiert weltweit in große und marktführende Unternehmen und ist vergleichsweise konzentriert aufgestellt.
- Die laufenden Kosten liegen deutlich über denen vieler breit gestreuter ETFs.
- In einzelnen Zeiträumen konnte der Fonds besser abschneiden als ein MSCI World ETF. Daraus lässt sich jedoch keine verlässliche Aussage über die zukünftige Entwicklung ableiten.
- Eine belastbare Prognose für 2026 oder 2030 ist nicht möglich. Wichtiger ist die Frage, ob Risiko, Kosten und Struktur zu deinem persönlichen Anlageziel passen.
- Wenn du den Fonds bereits besitzt, solltest du nicht allein aufgrund der Kosten oder der vergangenen Wertentwicklung verkaufen. Auch Kursgewinne, Steuern und dein zukünftiger Kapitalbedarf sollten berücksichtigt werden.
2. Du besitzt den Deka Global Champions CF bereits
Wenn du den Deka Global Champions CF bereits im Depot hast, beschäftigt dich wahrscheinlich vor allem eine Frage:
Soll ich den Deka Global Champions CF verkaufen oder halten?
Eine pauschale Antwort darauf gibt es nicht. Wichtig ist, dass du nicht vorschnell handelst und deine Entscheidung nicht allein davon abhängig machst, ob ein ETF günstiger ist oder sich in der Vergangenheit besser entwickelt hat.
Auch bestehende Kursgewinne, mögliche Steuern bei einem Verkauf, dein Anlagehorizont und die Frage, wann und wofür du das Vermögen später benötigst, können entscheidend sein.
Neben Halten oder Verkaufen gibt es jedoch noch eine interessante dritte Möglichkeit. Deine bestehenden Fondsanteile können schrittweise umstrukturiert werden. Gerade bei größeren Deka-Fonds Positionen kann das sinnvoll sein, wenn nicht alle Anteile gleichzeitig verkauft und vorhandene Kursgewinne nicht sofort vollständig realisiert werden sollen.
Im Folgenden erläutern wir dir deshalb die 3 genannten Optionen genauer:
Deka Global Champions CF halten, vollständig verkaufen oder schrittweise umstrukturieren.
2.1 Deka-Fonds halten
Wenn der Deka Global Champions CF weiterhin zu deinen Zielen, deiner Risikobereitschaft und der geplanten Verwendung des Vermögens passt, kann das Halten die richtige Entscheidung sein.
In unseren Beratungen stellen wir immer wieder fest, dass ein Fonds gekauft wurde, ohne ihn ausreichend in eine übergeordnete Finanzplanung einzuordnen. Deshalb solltest du dir zunächst die Frage stellen, ob der Deka Global Champions CF zu deiner persönlichen Situation und deinen zukünftigen Zielen passt.
Wenn du mit dem Fonds kein konkretes Ziel verbindest, solltest du dich fragen, aus welchem Grund du ihn weiterhin halten möchtest.
Neben der grundlegenden Frage, welche Aufgabe der Fonds für dich erfüllen soll, können auch steuerliche Gründe dafür sprechen, bestehende Anteile zunächst weiter zu halten.
- Aufgelaufene Kursgewinne: Ein sofortiger Verkauf kann eine hohe Steuerbelastung auslösen, wenn der Fonds Kursgewinne erzielt hat. Ein Beispiel dafür stellen wir dir im folgenden Kapitel zur Verfügung.
- Alt-Anteile (Kauf vor dem 01.01.2009): Wertsteigerungen der Deka-Anteile bis zum 31.12.2017 bleiben grundsätzlich steuerfrei.
- 100.000 € Freibetrag: Für Wertsteigerungen dieser Alt-Anteile ab 2018 gilt ein persönlicher, einmaliger Freibetrag von 100.000 € pro Anleger. Auch diese Punkte können durchaus für ein Halten sprechen.
Grundsätzlich solltest du bei der Frage, ob du den Deka Global Champions CF weiter halten möchtest, zunächst klären, welche Aufgabe der Fonds in deinem Vermögen übernehmen soll. Fehlt bisher ein konkretes Ziel, kann es sinnvoll sein, vorerst nichts zu verändern und die Entscheidung in einen übergeordneten Finanzplan einzuordnen.
Pauschale Empfehlungen, bestehende Deka-Fonds grundsätzlich in ETFs umzuschichten, halten wir deshalb für wenig sinnvoll.
Info aus der Beratungspraxis: Dein Deka-Depot kann grundsätzlich auch mit den bestehenden Fondsanteilen übertragen und anschließend unabhängig geprüft werden, ohne die Fonds vorher verkaufen zu müssen. Anschließend lässt sich entscheiden, welche Positionen bleiben und wo Veränderungen sinnvoll sind. Wenn du dein bestehendes Depot unabhängig prüfen lassen oder gemeinsam mit uns einen individuellen Finanzplan erarbeiten möchtest, melde dich über unser Kontaktformular.
2.2 Deka Global Champions CF verkaufen
Die zweite und zugleich einfachste Möglichkeit besteht darin, bestehende Deka-Fonds vollständig zu verkaufen und das Kapital anschließend neu zu investieren.
Das kann sinnvoll sein, wenn die bisherige Anlagestruktur nicht mehr zu deinen finanziellen Zielen passt und die steuerlichen Folgen eines Verkaufs überschaubar sind. Bei größeren und bereits lange bestehenden Positionen können sich jedoch erhebliche Kursgewinne angesammelt haben. Ein vollständiger Verkauf kann dann entsprechend hohe Steuerzahlungen auslösen.
Wie hoch die Steuerbelastung ausfallen kann, zeigen wir dir anhand eines vereinfachten Beispiels:
Stell dir vor, dass deine Anteile am Deka Global Champions CF heute einen Wert von 300.000 € haben. Ursprünglich hast du insgesamt 150.000 € investiert. Da sich die Anteile in den vergangenen Jahren deutlich im Wert erhöht haben, besteht inzwischen ein Kursgewinn von 150.000 €.
Hinweis: Bei einem Aktienfonds im steuerlichen Sinne sind für Privatanleger 30 % der Erträge durch die sogenannte Teilfreistellung steuerfrei. Von den 150.000 € Kursgewinn sind in unserem vereinfachten Beispiel daher noch 105.000 € steuerpflichtig.
Bei 25 % Abgeltungsteuer zuzüglich Solidaritätszuschlag ergibt sich daraus folgende vereinfachte Rechnung.
Hinweis: Kirchensteuer, der Sparer-Pauschbetrag sowie mögliche Verlustverrechnungen lassen wir in diesem Beispiel bewusst unberücksichtigt.
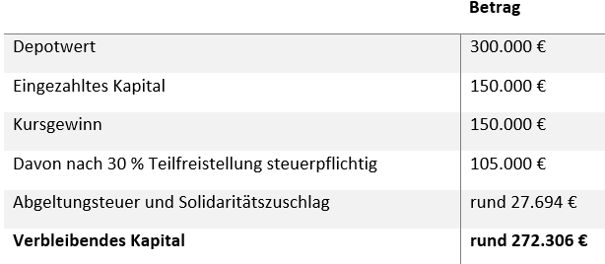
Aus 300.000 € Depotvermögen werden nach dem vollständigen Verkauf in diesem vereinfachten Beispiel zunächst rund 272.300 € verfügbares Kapital.
An diesem Punkt stellt sich die Frage, was du anschließend mit dem Geld vorhast und ob es sinnvoll ist, sämtliche Kursgewinne sofort zu realisieren. Gerade bei größeren Depots können deshalb andere Vorgehensweisen interessant sein. Darauf gehen wir im nächsten Abschnitt ein. Ein Verkauf sollte daher immer individuell geprüft und geplant werden und nicht allein von der bisherigen Wertentwicklung oder den laufenden Fondskosten abhängen.
Auch hierbei unterstützen wir dich im Rahmen unserer unabhängigen Beratung und prüfen gemeinsam, welche Vorgehensweise zu deiner persönlichen Situation und deinem Finanzplan passt.
2.3 Deka Global Champions CF übertragen und anschließend prüfen
Eine dritte Möglichkeit besteht darin, deine bestehenden Anteile am Deka Global Champions CF zunächst auf ein anderes Depot übertragen zu lassen, ohne die Fonds vorher verkaufen zu müssen.
Genau diesen Weg gehen wir auch bei vielen Kunden aus ganz Deutschland, die bereits Deka-Fonds besitzen und ihr bestehendes Investment unabhängig prüfen und an ihren persönlichen Zielen ausrichten lassen möchten.
Dabei betrachten wir zunächst die übergeordneten Fragen:
- Welches Risiko verursacht der Fonds innerhalb deines gesamten Depots/Finanzplans?
- Wie lange möchtest du das Kapital noch investieren?
- Wann benötigst du das Vermögen voraussichtlich?
- Welche Aufgabe soll das Vermögen künftig für dich übernehmen?
Gerade bei größeren Vermögen betrachten wir diese Fragen im Rahmen einer übergeordneten Finanzplanung. Erst wenn klar ist, wofür das Vermögen benötigt wird, lässt sich sinnvoll beurteilen, welche Rolle der Deka Global Champions CF künftig noch übernehmen sollte.
Ein weiterer wichtiger Punkt ist die steuerliche Struktur des bestehenden Depots.
Bei einer Überträgen der Fonds zwischen inländischen Instituten können die steuerlichen Anschaffungsdaten unter den gesetzlichen Voraussetzungen an die neue Depotbank weitergegeben werden. Das ist insbesondere dann interessant, wenn du denselben Fonds zu unterschiedlichen Zeitpunkten gekauft hast. Denn jeder Kauf besitzt einen eigenen Anschaffungspreis. Das gilt auch bei einem Sparplan.
Ein vereinfachtes Beispiel: Eine Anlegerin investiert 2015, 2020 und 2025 jeweils 100.000 € in denselben Deka-Fonds.
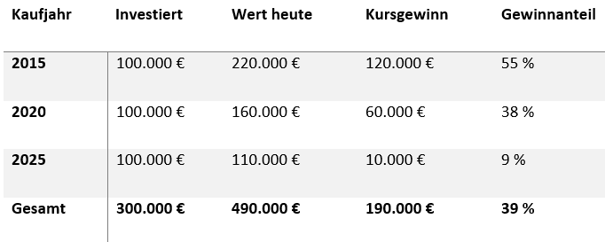
Obwohl jeweils 100.000 € investiert wurden, unterscheiden sich die aufgelaufenen Gewinne deutlich.
Innerhalb eines Depots gilt grundsätzlich das FIFO-Prinzip. Vereinfacht bedeutet das, dass bei einem Verkauf zunächst die Fondsanteile als veräußert gelten, die zuerst gekauft wurden.
Übertragen auf unser Beispiel hätte das eine eklatante Folgen. Würde die Anlegerin ihre Anteile am Deka Global Champions CF nach und nach aus einem einzigen Depot der Sparkasse verkaufen, würden zunächst die Anteile aus dem Jahr 2015 veräußert. Genau diese weisen mit 120.000 € jedoch die höchsten aufgelaufenen Kursgewinne auf. Entsprechend würden bereits zu Beginn vergleichsweise hohe Gewinne realisiert und damit möglicherweise auch höhere Steuerzahlungen ausgelöst.
Eine mögliche Gestaltung kann deshalb darin bestehen, Anteile desselben Fonds vor den späteren Verkäufen auf getrennte Depots oder eigenständige Unterdepots zu strukturieren. Dadurch kann die Reihenfolge der späteren Verkäufe unter bestimmten Voraussetzungen gezielter geplant werden.
In unserem vereinfachten Beispiel könnte es beispielsweise sinnvoll sein, zunächst die 2025 gekauften Anteile zu verkaufen. Diese weisen bislang lediglich einen Kursgewinn von 10.000 € auf. Die älteren Anteile mit deutlich höheren Kursgewinnen könnten dagegen zunächst weiter investiert bleiben.
Hinweis: Diese systematische Vorgehensweise funktioniert allerdings nicht dadurch, dass du bei einem späteren Verkauf einfach auswählst, welche Kauftranche veräußert werden soll.
Die entsprechende Depotstruktur muss vorher geschaffen werden. Deshalb prüfen wir im Rahmen unserer Beratung gemeinsam, wie die einzelnen Bestände aufgebaut sind, welche Anschaffungsdaten vorliegen und ob eine solche Strukturierung im konkreten Fall sinnvoll umgesetzt werden kann.
Wichtig ist dabei: Die Gewinne werden dadurch nicht steuerfrei. Sie können lediglich zu einem späteren Zeitpunkt realisiert werden. Es geht also um eine mögliche Steuerstundung und nicht um Steuervermeidung.
Bei der Prüfung schauen wir deshalb auch darauf,
- wann deine Anteile gekauft wurden und welche Kursgewinne bestehen
- welche steuerlichen Folgen ein Verkauf hätte
- ob eine schrittweise Veränderung steuerlich sinnvoll strukturiert werden kann
Unser Ziel ist nicht, den Deka Global Champions CF möglichst schnell gegen einen ETF auszutauschen. Entscheidend ist, welche Lösung zu deiner persönlichen Situation und deinem bestehenden Vermögen passt.
Wenn du dich in dieser Situation wiederfindest, prüfen wir gemeinsam, welche Möglichkeiten für dein Depot sinnvoll sind. Melde dich dazu gerne über unser Kontaktformular und vereinbare ein kostenfreies Erstgespräch.
3. Unsere Bewertung des Deka Global Champions CF
Bevor wir in konkrete Kundensituationen einsteigen, lohnt sich ein genauer Blick auf den Deka Global Champions CF und die grundlegenden Eigenschaften dieses Fonds. Der Deka Global Champions CF ist ein aktiv gemanagter Aktienfonds der Deka Investment GmbH und wird insbesondere über die Sparkassen angeboten. Der Fonds investiert weltweit in Unternehmen aus Industrie und Schwellenländern.
Die Grundidee des Fonds steckt bereits im Namen „Global Champions“. Das Fondsmanagement sucht gezielt nach Unternehmen, die aus Sicht der Deka besonders gut für den globalen Wettbewerb aufgestellt sind. Im Mittelpunkt stehen dabei marktführende Unternehmen mit soliden Bilanzen und stabilen Geschäftsmodellen. Mindestens 61 % des Fondsvermögens werden nach den Anlagegrundsätzen der Deka in Aktien solcher Unternehmen investiert.
Die Zusammensetzung des Fonds wird also nicht einfach anhand eines festen Index übernommen. Das Fondsmanagement entscheidet aktiv, welche Unternehmen aufgenommen und wie stark diese gewichtet werden.
Genau hier liegt ein wichtiger Unterschied zu einem breit gestreuten ETF. Die gezielte Auswahl kann dazu führen, dass einzelne Unternehmen und Branchen deutlich stärker gewichtet werden. Wie stark diese Konzentration beim Deka Global Champions CF aktuell tatsächlich ausfällt und was das für dein Risiko bedeutet, schauen wir uns im nächsten Abschnitt genauer an.
3.1 Welche Unternehmen sind im Deka Global Champions CF enthalten?
Das sogenannte „Streuen“, in der Fachsprache Diversifikation genannt, beschreibt die bewusste Verteilung eines Investments auf viele verschiedene Unternehmen, Branchen und Regionen.
Ray Dalio, einer der bekanntesten Stimmen im Bereich Risikomanagement, brachte es einmal auf den Punkt:
„Wer nicht breit streut, vertraut blind auf sein Glück.“
Streuen ist wichtig, weil kein einzelnes Unternehmen dauerhaft stabil bleibt. In einem breit gestreuten Portfolio verteilt sich das Risiko auf viele Unternehmen.
Dazu ein einfaches Beispiel: Wenn du dein Geld auf 1.000 Aktienunternehmen verteilst und eines davon in Schwierigkeiten gerät, fällt ihr Anteil kaum ins Gewicht. Setzt du dagegen nur auf 5 Unternehmen, spürst du Probleme einzelner Werte deutlich stärker.
Die Diversifikation zählt zu den wenigen Faktoren, die nachweislich das Risiko reduzieren können, ohne die langfristigen Chancen zu verringern. Gerade deshalb lohnt sich ein genauer Blick darauf, wie breit ein Fonds tatsächlich gestreut ist. Die Diversifikation ist ein zentraler Baustein unseres Beratungsansatzes und unserer Meinung nach unverzichtbar, wenn man langfristig erfolgreich investieren möchte.
Wer den Deka Global Champions CF einmal im Detail betrachtet, erkennt schnell, dass die Streuung deutlich geringer ausfällt als viele Anleger vermuten. Der Fonds hält aktuell rund 132 einzelne Titel und investiert damit nur in eine begrenzte Auswahl von Unternehmen. Das Fondsmanagement entscheidet aktiv, welche Aktien aufgenommen werden und welche nicht. Diese Auswahl führt zwangsläufig zu einer höheren Abhängigkeit von einzelnen Positionen. Besonders deutlich wird dies bei den größten Positionen des Fonds. Die jeweils 10 größten Werte machen gemeinsam mehr als 41 % des gesamten Fondsvolumens aus. Einzelne Positionen liegen dabei bei über 5 %, wie das folgende Schaubild der „Top 10 Holdings“ verdeutlicht.
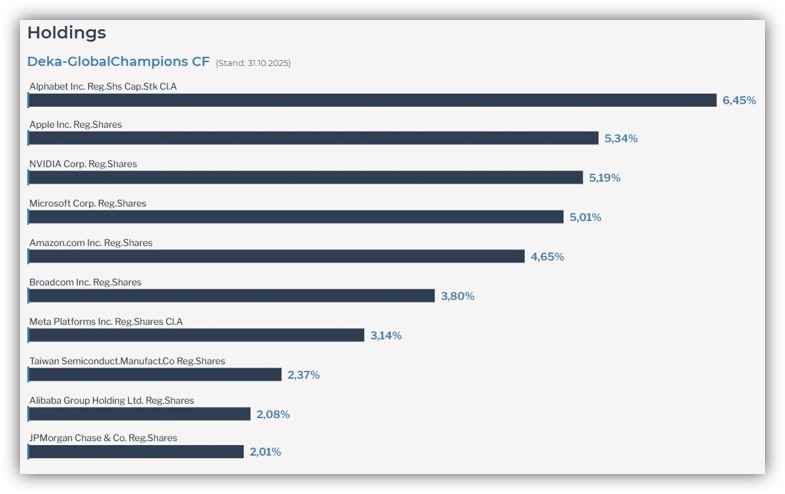
Während die 10 größten Positionen nahezu die Hälfte des gesamten Fondsvolumens ausmachen, teilen sich die übrigen 122 Titel den verbleibenden Anteil. Für die meisten unserer Anfragenden ist diese Konzentration überraschend, denn viele gehen davon aus, einen breit gestreuten globalen Fonds zu besitzen.
Ein Fonds mit einer solchen Fokussierung kann sich in starken Marktphasen durchaus überdurchschnittlich entwickeln. Die entscheidende Frage lautet jedoch, ob man diese enge Auswahl bewusst eingehen möchte oder ob eine breitere Streuung langfristig die stabilere Lösung darstellt. Es geht dabei weniger um richtig oder falsch, sondern um die passende Einordnung innerhalb der eigenen Strategie.
Was passt zu meinen Zielen, zu meinem Risikoprofil und zu meinem Verständnis von langfristiger Stabilität.
Im Kern ist dies weniger eine Streuung als vielmehr eine fokussierte Wette.
3.2 Laufende Kosten und Ausgabeaufschläge
Hohe Kosten zu vermeiden hat in der Geldanlage eine zentrale Bedeutung. Ein Blick auf die laufenden Kosten des Deka Fonds zeigt, dass diese deutlich höher liegen als bei kostengünstigen Finanzmarktprodukten.
Zusätzlich werden beim Kauf des Fonds häufig Ausgabeaufschläge fällig, die das Investment zu Beginn spürbar belasten. Diese Kosten werden in der Bankberatung oft nicht ausführlich besprochen, obwohl sie über die Jahre einen erheblichen Einfluss auf das Ergebnis haben.
Da Sparkassen und Banken in der Regel von diesen Ausgabeaufschlägen und den laufenden Kosten der Produkte profitieren und sich darüber finanzieren, werden entsprechende Fonds oft bevorzugt empfohlen. Kosteneffiziente Indexfonds oder ETFs bleiben dagegen in vielen Fällen unberücksichtigt.
Doch schauen wir uns die Kosten einmal im Detail an, die dieser Fonds tatsächlich enthält.
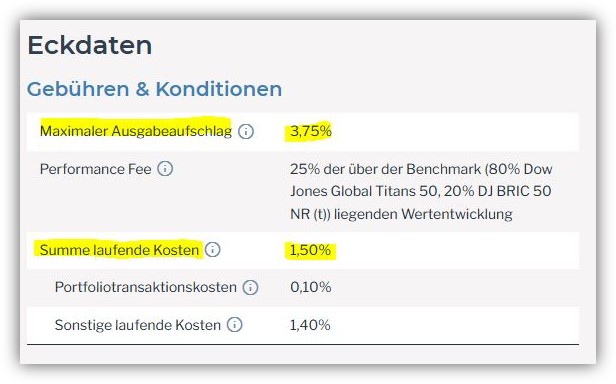
Der sogenannte Ausgabeaufschlag liegt dabei bei maximal 3,75 %. Dieser Ausgabeaufschlag ist gewissermaßen die „Eintrittskarte“ dafür, dass du mit deinem Geld in den Fonds investieren kannst. Gleichzeitig dient er der Bank als Provision für die Beratung.
Dabei spielt es keine Rolle, ob du 10.000 € oder 100.000 € anlegst. In einigen Kundenfällen konnten wir feststellen, dass bei sehr hohen Summen teilweise ein Rabatt gewährt wird. Für unser Beispiel bleiben wir jedoch bei einer Anlage von 100.000 € und einem Ausgabeaufschlag von 3,75 %.
In diesem Fall fließen nicht die vollen 100.000 € in den Fonds, sondern lediglich 96.250 €. Die Differenz von 3.750 € sind Kosten, die sofort anfallen und direkt abgezogen werden.
Diese Kostenbelastung ist bereits spürbar, langfristig jedoch nicht so gravierend wie die laufenden Kosten. Die laufenden Kosten betragen beim Deka Global Champions CF 1,50 % pro Jahr. Darin enthalten sind die Kosten für das aktive Fondsmanagement und die laufende Betreuung durch die Bank. Die laufenden Kosten ergeben sich aus der Summe aus Portfoliotransaktionskosten von 0,10 % und sonstige laufende Kosten in Höhe von 1,40 %.
Wichtig ist hier: Die Gesamtkosten dieses Fonds sind als hoch einzustufen. In den vergangenen Jahren hatten wir an den Kapitalmärkten oft sehr gute Phasen mit positiven Wertentwicklungen. In solchen Jahren werden die laufenden Kosten von vielen Anlegern kaum wahrgenommen.
Dennoch fallen die hohen laufenden Kosten kontinuierlich an, in guten wie in schlechten Jahren.
Gerade deshalb sollte der Blick bei der Geldanlage auch auf die Kosten eines Produkts gerichtet werden. Sie begleiten das Investment dauerhaft und mindern den Ertrag Jahr für Jahr.
Wenn du Interesse an einer unabhängigen Beratung zu deinen bestehenden Fonds hast und wissen möchtest, wie sich dein Depot sinnvoll optimieren lässt, melde dich über unser Kontaktformular bei uns und vereinbare ein kostenfreies Erstgespräch.
4. Interessenskonflikte der Sparkassenberatung vorprogrammiert?
Der Fonds Deka Global Champions CF wird in der Regel in Sparkassen vertrieben. Hinter dem Fonds steht die Deka, also das zentrale Wertpapierhaus der Sparkassen Finanzgruppe. Die Deka entwickelt Investmentfonds speziell für die Sparkassen und ist damit integraler Bestandteil der gesamten Produktlandschaft, die den Kundinnen und Kunden der Sparkassen angeboten wird.
Demnach solltest du dir vor Augen führen, dass der Berater in der Bank auf ein Produkt aus dem eigenen Haus zurückgreift. Das geschieht nicht aus böser Absicht, sondern weil der Fonds strukturell in die Organisation eingebettet ist und interne Prozesse, Vertriebswege und Schulungen genau auf diese Fonds ausgerichtet wurden.
Für Anleger bedeutet das jedoch, dass die Produktauswahl nicht auf einer neutralen Marktübersicht basiert, sondern auf dem internen Angebot der Sparkassen Gruppe.
Das führt dazu, dass kostengünstige und breit gestreute Alternativen häufig nicht erwähnt werden oder nur am Rande vorkommen.
Die Empfehlung entsteht daher weniger aus einem vollständigen Marktvergleich, sondern aus der Logik eines geschlossenen Produktuniversums, in dem der Deka Global Champions CF eine zentrale Rolle spielt. Dieser Zusammenhang sollte Anlegern bewusst sein, damit sie die Empfehlung eines solchen Produkts richtig einordnen können.
Auch bei den Kosten des Deka Global Champions CF wird ein Interessenkonflikt sichtbar. Da die Bank ausschließlich über die Fonds und das darin verwaltete Investment Provisionen erhält, besteht ein natürlicher Anreiz, genau diese Produkte zu vermitteln. Nicht selten werden Fonds auch regelmäßig umgeschichtet, wobei erneut prozentuale Ausgabeaufschläge anfallen. Begründet wird dies häufig damit, dass der neue Fonds besser sei oder besser zur Marktsituation passe.
Unser honorarbasierter Beratungsansatz ist davon grundlegend zu unterscheiden. Wir erhalten keine Provisionen von Dritten und arbeiten nicht produktgetrieben. Stattdessen verfolgen wir das Ziel, dass du als Anlegerin oder Anleger möglichst kosteneffiziente und transparente Lösungen erhältst, die zu deinen persönlichen Zielen und zu deiner gesamten Vorsorgestruktur passen.
5. Deka Global Champions CF vs. MSCI World
In diesem Abschnitt möchten wir auf einen Vergleich eingehen, der im Internet häufig gestellt wird und vielen als schnelle Orientierung dient. Gemeint ist der direkte Vergleich zwischen dem Deka Global Champions CF und einem MSCI World ETF. Auch wenn wir verstehen, warum dieser Vergleich für viele Menschen interessant erscheint, entspricht er nicht dem Ansatz einer langfristigen und strukturierten Planung. Auf die Gründe gehen wir gleich noch intensiver ein.
Die direkte Gegenüberstellung beider Investments zielt meist auf die Frage ab, welcher Fonds oder ETF „besser“ ist. Um diese Diskussion einzuordnen, betrachten wir im Folgenden exemplarisch eine langfristige Wertentwicklung sowie eine kurzfristige Betrachtung und geben anschließend unsere Einschätzung dazu.
Wertentwicklung von 09/2009 bis Ende 2025:
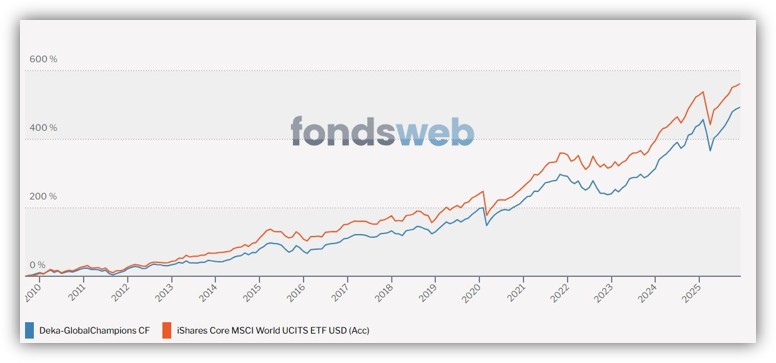
Im obenstehenden Schaubild wird deutlich, dass sich der MSCI World über viele Jahre klar besser entwickelt hat als der Deka Global Champions CF. Doch wie verändert sich das Bild, wenn man zu einem anderen Zeitpunkt eingestiegen ist. Im Folgenden betrachten wir daher beispielhaft die Wertentwicklung des Jahres 2025, um diese Perspektive einzuordnen.
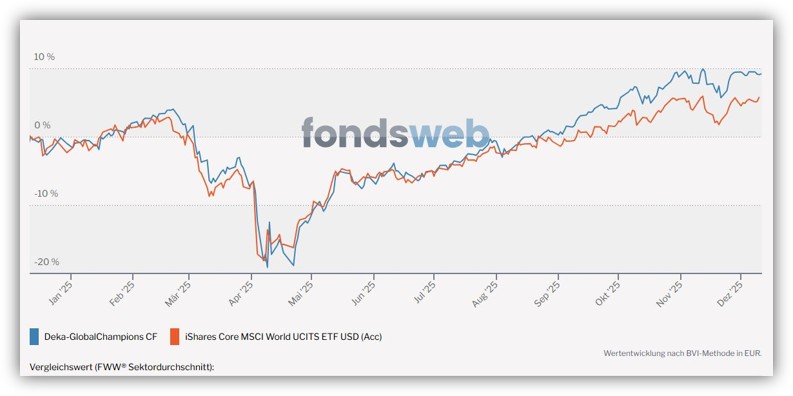
Solltest du im Jahr 2025 in die jeweiligen Fonds eingestiegen sein, ergibt sich in der kurzfristigen Betrachtung ein anderes Bild.
In diesem Zeitraum schneidet der Deka Global Champions CF besser ab als der MSCI World. Genau solche Effekte führen oft zu der Annahme, der eine Fonds sei grundsätzlich überlegen.
In den Darstellungen wird jedoch deutlich, dass je nach Marktphase und Betrachtungszeitraum mal das eine und mal das andere Investment vorne liegt. Kurzfristig betrachtet kann der Deka Fonds in einzelnen Phasen leicht im Vorteil sein. Langfristig gesehen, insbesondere im Zeitraum von 09/2009 bis 2025, zeigt der MSCI World die höhere Rendite und damit eine stabilere Entwicklung über viele Jahre hinweg.
Gerade hier wird aus unserer Sicht deutlich, warum wir solche Vergleiche nur begrenzt für sinnvoll halten.
Nicht selten werden genau jene Zeiträume gewählt, die das gewünschte Ergebnis unterstützen. Charts werden herangezogen, um in bestimmten, für die jeweilige Beratung günstigen Zeitfenstern den Eindruck zu vermitteln, ein Fonds sei einem bestimmten ETF oder anderem Fonds überlegen.
Doch warum sollte man sich von der Frage nach dem „besseren“ Produkt lösen.
Dieser Frage gehen wir im folgenden Abschnitt nach und sie sollte unserer Meinung nach jede Anlegerin und jeder Anleger einmal bewusst durchdenken.
1. Es handelt sich fast immer um eine Betrachtung der Vergangenheit
Die meisten Vergleiche basieren auf historischen Renditen. Die Wertentwicklung der Vergangenheit sagt jedoch nichts darüber aus, wie sich ein Investment in der Zukunft entwickeln wird.
2. Die Diskussion bleibt auf Produktebene stehen
In vielen Foren liest man die Frage, ob man den Deka Fonds nicht einfach durch einen MSCI World ETF ersetzen sollte, weil dieser „besser“ sei. Diese Diskussion greift zu kurz. Produkte lassen sich sinnvoll nur dann einordnen, wenn klar ist, welche Aufgabe sie in deiner persönlichen Strategie übernehmen sollen. Dafür braucht es jedoch zunächst eine persönliche Strategie und klare Zielsetzungen.
3. Dein individuelles Gesamtbild bleibt unberücksichtigt
Vor jedem Investment solltest du dir immer grundlegende Fragen stellen:
- Was möchtest du mit deinem Investment erreichen?
- Welche Ziele verfolgst du in den nächsten Jahren und Jahrzehnten?
- Wie sieht dein gesamtes Vorsorgekonzept aus?
- Wie viel Risiko passt zu dir, sowohl finanziell als auch emotional?
All diese und weitere Fragen werden in einem reinen Produktvergleich vollständig ausgeblendet. Genau deshalb sehen wir derartige Vergleich auf Produktebene eher kritisch.
Im weiteren Verlauf gehen wir ausführlich darauf ein, warum ein fundiertes Gesamtkonzept deutlich wichtiger ist als die Frage nach dem vermeintlich „besseren“ Produkt und weshalb ein ETF oder ein aktiver Fonds nur ein Baustein unter vielen ist.
6. Wie lautet die Prognose für den Deka Global Champions CF für 2026 oder 2030?
Die kurze Antwort lautet: Eine verlässliche Prognose für die zukünftige Wertentwicklung des Deka Global Champions CF gibt es nicht.
Niemand kann mit Gewissheit vorhersagen, wie sich die weltweiten Kapitalmärkte und die Unternehmen im Fonds in den kommenden Jahren entwickeln werden. Auch konkrete Kursziele oder Renditeprognosen bleiben Einschätzungen und sollten entsprechend vorsichtig betrachtet werden.
Gerade beim Deka Global Champions CF ist das wichtig, weil die Wertentwicklung stark von einigen großen Unternehmen und insbesondere vom Technologiesektor beeinflusst wird. Entwickeln sich diese Unternehmen weiterhin überdurchschnittlich, kann der Fonds davon profitieren. Dreht sich die Entwicklung, kann sich die Konzentration entsprechend negativ auswirken.
Eine Prognose beantwortet außerdem nicht die für dich wesentlich wichtigere Frage:
Passt der Deka Global Champions CF überhaupt zu deinen Zielen, deinem Risikoprofil und deinem Anlagehorizont?
Unser Investmentansatz basiert deshalb nicht darauf, vorherzusagen, welcher Fonds 2026 oder 2030 am besten abschneiden wird. Stattdessen betrachten wir deine finanziellen Ziele, deinen Anlagehorizont und deine persönliche Risikotragfähigkeit und entwickeln daraus eine Anlagestruktur, die nicht von kurzfristigen Marktprognosen abhängig ist.
Das Ziel ist eine langfristige Strategie, bei der du nicht den richtigen Zeitpunkt für Ein oder Ausstieg erraten musst.
7. Kundenbeispiel: Vom Deka-Fonds-Depot zum klaren Finanzplan
Um greifbar zu machen, wie sich unser Beratungsansatz in der Praxis entfaltet, möchten wir ein Beispiel aus dem Jahr 2025 aufgreifen. Die Anfrage steht stellvertretend für viele Situationen, die uns erreichen, und zeigt, wie sich aus einer zunächst unsortierten Ausgangslage Schritt für Schritt ein klarer und belastbarer Plan entwickeln kann.
Im Folgenden die Anfrage unseres Kunden:
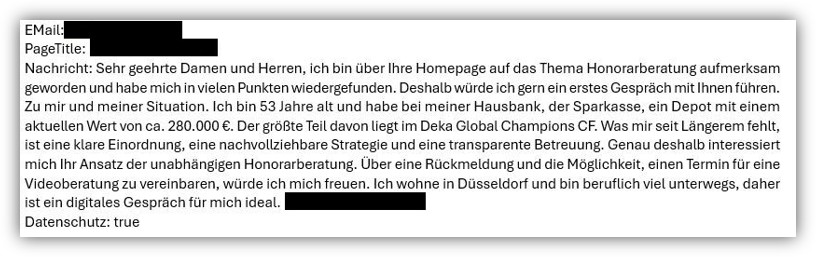
Im gemeinsamen Gespräch wurde schnell deutlich, wie die bisherige Betreuung bei der Bank ausgesehen hatte. Der Depotwert hatte sich zwar positiv entwickelt, ein Bezug zur Lebensplanung und eine klare Aufgabe für die einzelnen Fonds fehlten jedoch.
Ursprünglich war das Geld vor vielen Jahren investiert worden, vor allem weil Zinsen kaum noch vorhanden waren und man das Gefühl hatte, „irgendetwas tun zu müssen“. Ein übergeordnetes Konzept gab es nicht.
In den folgenden Jahren wurden immer wieder Fonds umgeschichtet. Die Entscheidungen orientierten sich häufig an aktuellen Markteinschätzungen oder Empfehlungen aus Bankgesprächen. Die Begründung war oftmals, ein neuer Fonds sei nun „besser“. Diese wiederholten Umschichtungen verursachten über die Jahre zusätzliche Kosten, ohne dass daraus eine langfristige Strategie entstand.
Auch ein fester Ansprechpartner, der das Gesamtvermögen langfristig begleitete und die einzelnen Entscheidungen in einen übergeordneten Plan einordnete, war nicht vorhanden.
Gemeinsam mit unserem Kunden haben wir seine Ziele und Wünsche klar herausgearbeitet. Dabei zeigte sich schnell, dass ihn vor allem Fragen rund um seinen Ruhestand beschäftigten. Mit Hilfe unserer Ruhestandsplanung haben wir seine finanzielle Situation deshalb zunächst neu geordnet.
Im Mittelpunkt standen unter anderem folgende Fragen:
- Wann kann ich in den Ruhestand gehen und ist das möglicherweise schon vor 67 möglich?
- Kann ich meinen heutigen Lebensstandard im Ruhestand dauerhaft halten?
- Wie kann ich mein Vermögen im Ruhestand entnehmen, sodass es möglichst lebenslang ausreicht?
- Wie fügt sich das bestehende Depot in Rentenansprüche und weitere Vermögenswerte ein?
- Welcher Teil des Vermögens soll langfristig erhalten oder später an die Kinder weitergegeben werden?
Diese und weitere Themen haben wir systematisch aufgearbeitet. Dadurch wurden auch seine persönlichen Vorstellungen für den Ruhestand immer konkreter.
Besonders wichtig waren ihm mehr Zeit und finanzieller Spielraum für Reisen sowie der Wunsch, später Vermögen an seine Kinder weiterzugeben.
Auf dieser Grundlage konnten wir das bestehende Depot in seine Ruhestandsplanung einordnen. Aus verschiedenen einzelnen Fonds wurde damit ein Baustein eines übergeordneten Plans.
Für unseren Kunden bedeutete das vor allem mehr Klarheit und Sicherheit darüber, welche Aufgabe sein Depot übernehmen soll, welches Risikoniveau zu ihm passt und wie zukünftige Entnahmen mit Renten, Rücklagen und weiteren Vermögenswerten zusammenspielen.
Genau darin liegt aus unserer Sicht der entscheidende Unterschied. Die Frage sollte nicht lauten, welcher Fonds in den vergangenen Jahren besser gelaufen ist, sondern welcher Fonds zu den persönlichen Zielen, zum benötigten Risiko und zum gesamten Vermögen passt.
Hinweis: In diesem Kundenfall stand die Planung des Ruhestands im Mittelpunkt. Je nach Lebensphase kann auch eine umfassendere Finanzplanung sinnvoll sein, welche den Fokus nicht auf den Ruhestand richtet.
8. Fazit
Der Deka Global Champions CF hat sich trotz hoher Kosten in den vergangenen Jahren gut entwickelt. Man darf jedoch nicht vergessen, dass diese Zeit außergewöhnlich starke Börsenjahre waren. Die wichtige Frage lautet daher nicht, wie der Fonds in der Vergangenheit abgeschnitten hat, sondern wie er in schwierigeren Phasen wirkt und ob er überhaupt zu deinen persönlichen Zielen passt.
Hier lässt sich ein zentraler Grundsatz der Geldanlage anwenden:
„Die Rendite ist unsicher, die Kosten sind es nicht.“
Unser Beratungsansatz setzt genau davor an. Als Honorar-Finanzanlagenberater arbeiten wir unabhängig und ohne Provisionen. Auf dieser Grundlage bauen wir unseren Beratungsansatz auf:
- Du stehst mit deinen Ziele und Wünsche im Mittelpunkt
- Betrachtung deiner gesamten Vermögenswerte
- Gründliche Risikoprofilierung – welche Risiken möchtest und kannst du eingehen
- Erst danach folgt die Auswahl des passenden Produktes
Der letzte zentraler Aspekt ist die kontinuierliche Begleitung. Wir verstehen uns als Ansprechpartner, der Entscheidungen mit dir reflektiert, Orientierung schafft und auch psychologische Unterstützung bietet, wenn Märkte unruhig sind. Genau hier entsteht langfristig der größte Mehrwert.
Unsere Erfahrung mit dem Deka Fonds zeigt klar. Das Problem liegt meist nicht im Produkt, sondern im fehlenden Konzept. Ohne klare Ziele und Gesamtstrategie bleibt jeder Fonds ein Baustein ohne klare Richtung.
Wenn du Klarheit darüber möchtest, wie dein Depot sinnvoll in deine Vorsorge eingebunden werden kann, kannst du jederzeit ein unverbindliches Erstgespräch über unser Kontaktformular vereinbaren.
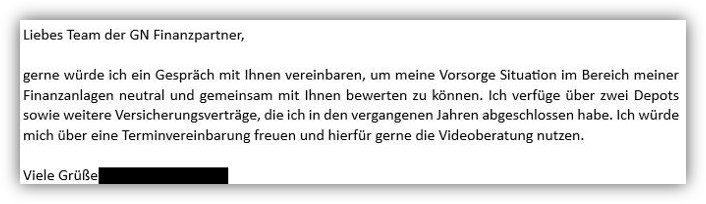
Im Folgenden eine weitere Anfrage als Beispiel dafür, wie uns solche Anfragen erreichen:
Wir freuen uns auf deine Anfrage!