Geht es um die eigene Finanz- und Ruhestandsplanung, suchen die meisten, die uns kontaktieren, im ersten Schritt Orientierung und Klarheit. Dabei geht es oft um ganz konkrete Fragen.
- Wann kann ich in Rente gehen?
- Kann ich im Rentenalter meinen Lebensstandard halten?
- Reicht mein Geld bei Entnahmen auch bis ans Lebensende?
- Wie soll ich mit privater Rentenversicherung und Lebensversicherung am besten umgehen?
- Wie lege ich mein Geld kurz vor und während des Ruhestands am besten an?
Diese und viele weitere Fragen beantwortet die Finanz- und Ruhestandsplanung. Doch eine solche Planung bezieht sich meist nur auf den Stand von heute. Dein Leben, die Kapitalmärkte und finanzielle Entscheidungen verändern sich jedoch in den nächsten 5, 10, 20 oder 30 Jahren.
Ein guter Plan ist deshalb kein einmaliges Ergebnis, sondern der Startpunkt für einen längeren Prozess.
Und genau hier beginnt für uns der Mehrwert einer Vermögensbegleitung.
Sie hilft dabei, wichtige Entscheidungen rechtzeitig zu treffen und Fehler zu vermeiden, die einen eigentlich guten Ruhestandsplan später aus der Bahn werfen können.
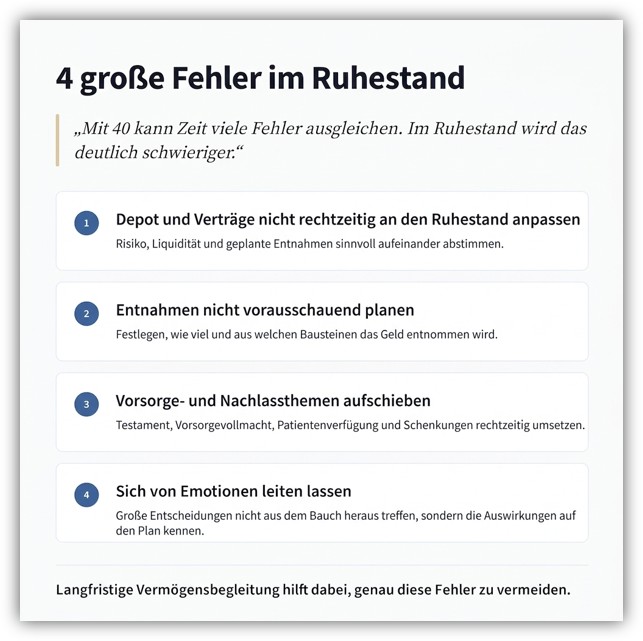
1. Vier große Fehler im Ruhestand
Auf dem Weg in und durch den Ruhestand gibt es zahlreiche Herausforderungen. Im Folgenden zeigen wir vier Fehler, die einen guten Plan gefährden können.
Was hinter diesen vier Fehlern steckt, lässt sich am besten an einem konkreten Beispiel zeigen.
Stellen wir uns dafür einmal ein Ehepaar vor. Nennen wir sie Michael und Sabine. Beide sind 55 Jahre alt und wollen mit 63 in den Ruhestand gehen. Die beiden verfolgen wir in der Zeit vor ihrem Ruhestand, in der Übergangsphase und während ihres Ruhestands bis ins hohe Alter.
Gemeinsam verfügen die beiden über 650.000 € Depotvermögen und 150.000 € Tagesgeld. Hinzu kommen gesetzliche Renten, eine private Rentenversicherung und die selbst genutzte Immobilie. Michael und Sabine haben bereits einen wichtigen Schritt unternommen und eine Ruhestandsplanung gemeinsam mit uns erstellt. Diese zeigt, dass ihre gesetzliche Rente und ihre private Rentenversicherung ihre gewünschten Ausgaben im Ruhestand nicht vollständig abdecken.
Es bleibt eine Versorgungslücke, die sie aus ihrem Tagesgeld und Depot schließen müssen. Dafür benötigen sie langfristig inflationsbereinigt rund 25.000 € pro Jahr zusätzlich aus ihrem Vermögen.
Nach ihrer heutigen Ruhestandsplanung ist das mit dem vorhandenen Vermögen möglich.
Doch ein Ruhestandsplan ist noch lange keine Garantie, dass sich der Ruhestand auch genau so umsetzen lässt. Welche Herausforderungen und Fehler trotz einer Planung auftreten können, stellen wir dir im Folgenden vor. Gleichzeitig beleuchten wir unsere Aufgabe als Vermögensbegleiter und zeigen dir den Mehrwert einer solchen Zusammenarbeit.
2. Fehler 1: Depot und Verträge nicht rechtzeitig an den Ruhestand anpassen
Mit dem Übergang in den Ruhestand verändert sich die Aufgabe deines Vermögens. Während der Aufbauphase ging es vor allem darum, Vermögen aufzubauen.
Im Ruhestand soll dein Vermögen laufende Entnahmen ermöglichen.
Damit verändert sich auch das finanzielle Risiko, das du eingehen kannst. Ein Börsencrash mit 40 Jahren ist zwar unangenehm, aber meist bleibt noch viel Zeit, Verluste wieder aufzuholen. Mit 60 Jahren kann die Situation anders aussehen, wenn du in absehbarer Zeit regelmäßig Geld aus dem Depot entnehmen willst.
Erholt sich die Börse nicht rechtzeitig und entnimmst du während des Kursrückgangs zusätzlich Geld aus dem Depot, fehlt dir dieses Geld bei der späteren Erholung am Kapitalmarkt.
Der Fehler wäre deshalb, mit demselben Anlagerisiko in den Ruhestand zu gehen, das während der Aufbauphase passend war.
Bei Michael und Sabine prüfen wir deshalb bereits einige Jahre vor dem Ruhestand, ob Depot, Liquidität und bestehende Verträge zur bevorstehenden Entnahmephase passen. Mit 58 Jahren zeigt sich, dass ihr Depot noch fast vollständig in Aktienfonds und ETFs investiert ist. Ein Kursrückgang von 30 % kurz vor Rentenbeginn würde sie rund 195.000 € kurzfristig kosten, genau dann, wenn die ersten Entnahmen anstehen. Zentral sind dabei sowohl der zeitliche Rahmen als auch das Risiko.
Wie viel Risiko musst du eingehen, wie viel möchtest du eingehen und wie viel kannst du tragen?
Gemeinsam legen wir deshalb fest, welcher Teil ihres Vermögens für die ersten Ruhestandsjahre sicher bereitliegt und welcher Teil langfristig investiert bleibt. Zusätzlich klären wir, ob sie sich ihre private Rentenversicherung als Einmalbetrag auszahlen lassen oder lebenslang verrenten.
Es geht dabei nicht darum, plötzlich alles möglichst sicher anzulegen. Entscheidend ist vielmehr, dass Risiko, Liquidität und geplante Entnahmen sinnvoll aufeinander abgestimmt sind. Genau deshalb beginnt die Vorbereitung auf den Ruhestand nicht erst mit dem letzten Arbeitstag.
3. Fehler 2: Entnahmen nicht vorausschauend planen
Passt dein Depot zum Ruhestand, stellt sich direkt die nächste Frage.
Aus welchem Topf kommt eigentlich das Geld, das du jeden Monat oder jedes Jahr zusätzlich brauchst?
Auf den ersten Blick wirkt die Antwort recht simpel. Brauchst du Geld, verkaufst du eben Anteile aus dem Depot. In der Praxis hängen daran jedoch mehrere Entscheidungen.
- Wie viel kannst du dauerhaft entnehmen, ohne dein Vermögen zu stark zu belasten?
- Aus welchem Vermögensbaustein sollte das Geld stammen?
- Wie viel Liquidität hältst du als Puffer bereit?
- Und was tust du, wenn die Börse gerade deutlich gefallen ist?
Viele dieser Fragen beantwortet deine Ruhestandsplanung bereits. Sie zeigt aber immer nur den Stand zum Zeitpunkt der Erstellung. Wie sich Kapitalmärkte, Ausgaben und Wünsche tatsächlich entwickeln, siehst du erst in den Jahren danach.
Der Fehler wäre deshalb, Entnahmen immer erst dann zu organisieren, wenn das Geld bereits gebraucht wird.
Besonders problematisch kann das nach schwachen Börsenjahren werden. Stell dir vor, dein Aktienanteil ist gerade um 20 % gefallen und gleichzeitig steht die nächste Entnahme an. Verkaufst du trotzdem? Greifst du zunächst auf vorhandene Liquidität zurück? Oder passt du die Entnahme vorübergehend an? Ohne vorher festgelegten Rahmen entscheidest du genau in diesem Moment unter Druck und Unsicherheit.
Bei Michael und Sabine wissen wir aus der Ruhestandsplanung, dass langfristig rund 25.000 € pro Jahr zusätzlich aus ihrem Vermögen kommen müssen. Zum Ruhestandsbeginn und in den Jahren danach klären wir deshalb gemeinsam, aus welchen Bausteinen diese 25.000 € stammen. Kommt alles aus dem Depot mit Aktienfonds und ETFs? Halten sie einen Puffer auf dem Tagesgeld, und wie groß fällt er aus? Wann füllen sie ihn wieder auf? Am Ende steht ein klarer Rahmen. Rund 3 Jahresentnahmen, also 75.000 €, liegen dauerhaft als Puffer auf dem Tagesgeld. In guten Börsenjahren füllen sie ihn aus dem Depot wieder auf. In schwachen Jahren entnehmen sie aus dem Puffer und lassen das Depot in Ruhe.
Genau deshalb legen wir die Entnahmen in der laufenden Begleitung vorausschauend fest und passen sie regelmäßig an. Dabei berücksichtigen wir Depot, Tagesgeld, Rentenversicherungen, steuerliche Auswirkungen und größere geplante Ausgaben.
Statt jedes Jahr starr denselben Betrag zu entnehmen, richten wir die Strategie an der tatsächlichen Entwicklung von Vermögen, Ausgaben und Kapitalmärkten aus. Entscheidend ist dabei nicht, möglichst vorsichtig zu entnehmen. Entscheidend ist, dass dein Vermögen zu deinem gewünschten Lebensstandard passt und gleichzeitig möglichst lange trägt.
4. Fehler 3: Vorsorge- und Nachlassthemen aufschieben
Depot, Liquidität und Entnahmen sind jetzt auf deinen Ruhestand abgestimmt.
Trotzdem bleiben Themen offen, die sich nicht allein mit einer Finanzplanung erledigen lassen. Dazu gehören beispielsweise das Erstellen und Aktualisieren von Testament, Vorsorgevollmacht und Patientenverfügung. Aber auch eine geplante Schenkung an die Kinder aus steuerlichen Gründen.
Viele dieser Punkte sprechen wir bereits in der Ruhestandsplanung an. Umsetzen kannst du sie aber häufig erst später. Eine Schenkung kann beispielsweise erst einige Jahre nach Rentenbeginn vorgesehen sein. Und genau darin liegt die Schwierigkeit. Solche Themen haben im Alltag selten eine feste Deadline, deshalb verdrängen andere Dinge sie schnell.
Der Fehler wäre, sie so lange aufzuschieben, bis der richtige Zeitpunkt verpasst ist.
Fehlt beispielsweise eine Vorsorgevollmacht, kann im Ernstfall eine rechtliche Betreuung notwendig werden. Ohne Testament gilt grundsätzlich die gesetzliche Erbfolge, auch wenn diese möglicherweise nicht den eigenen Vorstellungen entspricht. Und bei einer geplanten Schenkung können durch jahrelanges Aufschieben steuerliche Gestaltungsmöglichkeiten ungenutzt bleiben.
Bei Michael und Sabine ist beispielsweise vorgesehen, einen Teil ihres Vermögens rund 8 Jahre nach Rentenbeginn an die Kinder zu übertragen. Heute müssen sie diese Schenkung noch nicht umsetzen. Im Alltag gerät sie aber schnell in Vergessenheit. Etwa ein Jahr vor dem geplanten Termin prüfen wir deshalb mit ihnen, ob die Schenkung noch zu ihrem Plan passt und wie viel sie übertragen können, ohne ihre eigenen Entnahmen zu gefährden. Für die Umsetzung holen wir rechtzeitig Notar und Steuerberater dazu. Bei einem unserer Termine fällt zudem auf, dass ihre Vorsorgevollmachten noch aus der Zeit stammen, als die Kinder minderjährig waren. Auch diese Aktualisierung stoßen wir gemeinsam an.
Genau deshalb greifen wir solche Punkte im Rahmen der laufenden Begleitung wieder auf, wenn der geplante Zeitpunkt näher rückt. Dabei geht es nicht darum, jedes Thema sofort bis ins letzte Detail zu lösen. Entscheidend ist vielmehr, wichtige Entscheidungen nicht dauerhaft vor sich herzuschieben und rechtzeitig die passenden Fachleute einzubeziehen.
5. Fehler 4: Sich von Emotionen leiten lassen
Die ersten drei Fehler lassen sich mit Planung und Struktur vergleichsweise gut in den Griff bekommen. Bei Emotionen ist das oft anders. Stell dir dazu folgendes Beispiel vor.
Nach mehreren guten Börsenjahren steigt dein Vertrauen in die Börse und plötzlich gehst du mehr Risiko ein. Das sehen wir aktuell bei Menschen, die bereits im Ruhestand sind und mit einem sehr offensiv ausgerichteten Depot zu uns kommen. Prüfen wir gemeinsam, wie viel Schwankung sie tatsächlich aushalten und wie viel Risiko ihr Plan verträgt, ergibt sich häufig ein anderes Bild.
Manche Depots sind deutlich riskanter aufgestellt, als es zur finanziellen Situation und zum eigenen Sicherheitsbedürfnis passt. Fällt die Börse dann stark, verkaufen viele aus Nervosität zu einem sehr ungünstigen Zeitpunkt. Genau darin liegt die Gefahr. In solchen Situationen können Angst, Euphorie oder ein kurzfristiger Wunsch die langfristige Planung verdrängen.
Der Fehler wäre deshalb, große Entscheidungen aus dem Bauch heraus zu treffen, ohne ihre Wirkung auf deinen Ruhestandsplan zu kennen.
Bei Michael und Sabine könnte dieser Moment im Alter von 70 Jahren kommen. Sie sind längst im Ruhestand und ihr Depot ist auf die Entnahmephase ausgerichtet. Trotzdem fällt die Börse plötzlich um 20 %. Aus Angst, dass es noch weiter nach unten geht, wollen sie einen großen Teil ihrer Aktienfonds verkaufen. In diesem Moment denken sie weder an mögliche steuerliche Folgen noch daran, dass sie die Kursverluste damit endgültig realisieren. Auch die Frage, ob ihr Ruhestandsplan diesen Rückgang ohnehin trägt, stellen sie sich nicht. Dabei geht es nicht darum, ob ein Verkauf grundsätzlich gut oder schlecht ist. Entscheidend ist, welche Auswirkungen er auf ihren langfristigen Plan hat. Ein gemeinsamer Blick in den Plan zeigt, dass ihr Puffer auf dem Tagesgeld die Entnahmen der nächsten Jahre abdeckt. Sie müssen also nicht verkaufen und können der Börse Zeit zur Erholung geben.
Genau deshalb stehen wir in solchen Momenten als Sparringspartner an deiner Seite. Wir besinnen uns gemeinsam auf deine Wünsche und Ziele und prüfen, wo du anhand deines Ruhestandsplans gerade stehst. Das bedeutet nicht, dass wir jede Entscheidung verhindern wollen. Aber große Entscheidungen solltest du nicht treffen, ohne ihre Auswirkungen auf deinen gesamten Ruhestandsplan zu kennen.
6. Unsere Aufgabe zwischen dir und den großen Fehlern
Die vier Fehler stehen stellvertretend für die vielen Herausforderungen vor und während deines Ruhestands. Das Tückische daran ist, dass sich ihre Wirkung auf deinen langfristigen Plan oft erst Jahre später zeigt, wenn sich kaum noch etwas korrigieren lässt.
Genau hier setzt unsere langfristige Begleitung an. Wir sprechen Risiken an, solange sich noch etwas ändern lässt, und stehen dir als Sparringspartner zur Seite, wenn eine große Weichenstellung ansteht. So wie bei Michael und Sabine passen wir dein Depot rechtzeitig an, legen einen Rahmen für deine Entnahmen fest, erinnern dich an anstehende Vorsorgethemen und behalten auch in unruhigen Börsenphasen deinen Plan im Blick.
So weißt du bei jedem wichtigen Schritt, ob er zu deinem Plan passt.
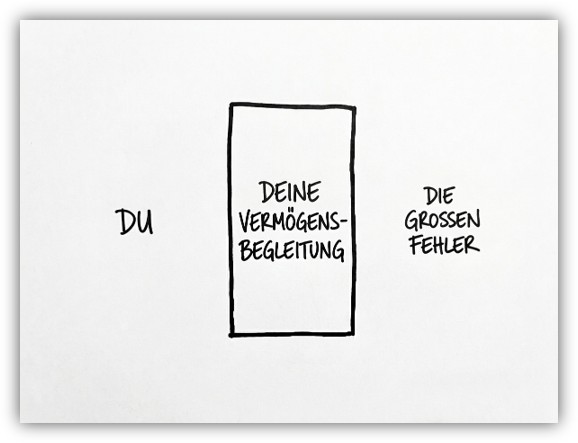
Idee für dieses Schaubild ist angelehnt an eine Illustration von Carl Richards aus seinem Buch The One Page Financial Plan. Sie bringt sehr gut auf den Punkt, welche Rolle eine langfristige Vermögensbegleitung spielen kann. Wir behalten gemeinsam deinen Ruhestandsplan im Blick und prüfen wichtige Entscheidungen, bevor du sie umsetzt.
Gleichzeitig kümmern wir uns um die Fragen, die sich im Laufe der Jahre ergeben. Passt das Risiko in deinem Depot noch zu deiner aktuellen Situation? Wie viel kannst du entnehmen, und aus welchem Baustein kommt das Geld? Welche Vorsorge- und Nachlassthemen stehen als Nächstes an? Und wie wirkt sich eine große Entscheidung auf deinen Plan aus?
7. Was in der laufenden Vermögensbegleitung konkret passiert
Die bisherigen Beispiele zeigen, dass Vermögensbegleitung deutlich mehr bedeutet, als ein Depot zu verwalten.
In der Regel sprechen wir zwei bis vier Mal pro Jahr strukturiert miteinander. Wir melden uns bei dir, bereiten deine Zahlen vor und schauen gemeinsam, ob dein Ruhestandsplan noch zu deinem Leben passt. Am Ende steht fest, was zu tun ist und wer sich um welchen Punkt kümmert.
Dabei gehen wir unter anderem genau die Punkte durch, an denen die vier großen Fehler entstehen.
- Depot, Liquidität und bestehende Verträge wie private Renten- und Lebensversicherungen, damit dein Anlagerisiko zu deiner Lebensphase passt (Fehler 1)
- Anstehende Entnahmen, die Höhe deines Puffers auf dem Tagesgeld und die Frage, aus welchen Bausteinen das Geld kommt (Fehler 2)
- Vorsorge- und Nachlassthemen wie Testament, Vorsorgevollmacht, Patientenverfügung und geplante Schenkungen, damit du sie rechtzeitig umsetzt (Fehler 3)
- Große Entscheidungen, bevor du sie triffst, zum Beispiel ein Verkauf nach einem Kursrückgang, mehr Risiko nach guten Börsenjahren oder eine größere Ausgabe (Fehler 4)
Zusätzlich greifen wir Themen auf, sobald sich etwas Wesentliches verändert. Das kann eine größere Ausgabe sein, der Verkauf einer Immobilie, eine Erbschaft, eine gesundheitliche Veränderung oder ein neuer Wunsch, der vorher nicht auf dem Plan stand.
Die Ruhestandsplanung beantwortet damit zunächst die Frage, ob, wann und wie der gewünschte Ruhestand finanziell möglich ist.
Die Vermögensbegleitung sorgt anschließend dafür, dass die Entscheidungen der kommenden Jahre weiterhin zu diesem Plan passen.
8. Fazit
Ein guter Ruhestandsplan schafft Klarheit darüber, wann dein Ruhestand möglich ist und wie du dein Vermögen dafür einsetzen kannst. Ob die nächsten 20 oder 30 Jahre genauso verlaufen wie heute angenommen, weiß niemand.
Deine Ziele und Wünsche verändern sich. Dein Vermögen und die Kapitalmärkte ebenso. Deshalb entfaltet ein Ruhestandsplan seine Wirkung erst dann dauerhaft, wenn er regelmäßig mit der Realität abgeglichen wird. Am Ende bleiben für dich zwei Fragen:
Kann ich meinen Ruhestand weiterhin so leben, wie ich ihn geplant habe?
Und achtet jemand mit darauf, wenn sich etwas verändert?
Genau darum geht es bei einer langfristigen Vermögensbegleitung. Nicht darum, ständig etwas zu verändern. Sondern darum, regelmäßig zu prüfen, ob dein Vermögen, deine Entscheidungen und dein Leben noch zu dem Ruhestandsplan passen, den wir gemeinsam entwickelt haben. Melde dich gerne über unser Kontaktformular bei uns, wenn du dir Klarheit und eine Begleitung bei deiner Ruhestandsplanung wünschst.