Der UniFavorit Aktien gehört zu den größeren weltweit anlegenden Aktienfonds von Union Investment. Die Fondsgesellschaft hat ihn 2005 aufgelegt, inzwischen verwaltet der Fonds rund 5,9 Mrd. € Anlegervermögen. Da vor allem die Volksbanken und Raiffeisenbanken den Fonds aktiv vertreiben, findest du ihn in sehr vielen Depots ihrer Kunden.
In vielen unserer Kundenanfragen stellen wir fest, dass die Bank den Fonds eher verkauft, als den Kunden individuell zu beraten. Eine Finanz- oder Ruhestandsplanung findet in vielen Fällen nicht statt. Deshalb stellen sich viele Anleger irgendwann die gleiche Frage.
Passt der Fonds heute noch zu meinem Vermögen und sollte ich ihn behalten oder etwas verändern?
Eine pauschale Antwort gibt es, wie so oft bei Finanzfragen, leider nicht. Daher betrachten wir in diesem Artikel den Fonds unabhängig und aus unterschiedlichen Perspektiven. Wir prüfen Kosten, Wertentwicklung, Anlagestrategie und den Vergleich mit einem ETF.
Außerdem zeigen wir dir anhand eines echten Kundenfalls mit rund 410.000 € in Union Investment Fonds, wie wir damit umgegangen sind und wie wir Klarheit geschaffen haben. Bevor wir hier einsteigen, lassen wir aber kurz die Zahlen, Daten und Fakten sprechen.
1. UniFavorit Aktien Erfahrungen und Bewertung kurz zusammengefasst
Hier zuerst unsere Bewertung des Fonds in Kurzform.
- Der UniFavorit Aktien (ISIN DE0008477076, WKN 847707) ist ein aktiv gemanagter weltweiter Aktienfonds von Union Investment, der Fondsgesellschaft der Volksbanken und Raiffeisenbanken. Union Investment hat ihn 2005 aufgelegt, sein Fondsvermögen liegt bei rund 5,9 Mrd. €.
- Beim Kauf über die Bank fallen bis zu 5,00 % Ausgabeaufschlag an, dazu rund 1,5 % laufende Kosten pro Jahr.
- Als Vergleichsmaßstab dient der MSCI World, den ein ETF mit rund 1.250 Aktien abbildet. Der UniFavorit Aktien hält dagegen nur rund 91 Aktien, rund 65 % davon aus den USA. Rund 7 % des Vermögens liegen als Cash im Fonds.
- Von 2016 bis 2025 erzielte er rund 10,2 % pro Jahr, der MSCI World rund 11,3 %. Der Ausgabeaufschlag ist in diesen Zahlen nicht enthalten. Mit 5,00 % Aufschlag sinkt deine tatsächliche Rendite auf rund 9,7 % pro Jahr.
- Der Fonds schwankte etwas stärker als der Index. Sein größter zwischenzeitlicher Verlust fiel über zehn Jahre mit 31,4 % dagegen etwas geringer aus als beim MSCI World mit 33,8 %.
- Wer vor dem 1. Januar 2009 Fondsanteile gekauft hat, hält Altbestand. Gewinne bis Ende 2017 sind steuerfrei, danach gilt ein Freibetrag von 100.000 €. Diesen Bestand solltest du nie ohne Prüfung verkaufen.
Du willst wissen, ob dein Union Investment Depot noch zu dir passt? Lass es im kostenfreien Erstgespräch unabhängig prüfen, deutschlandweit per Video.
Bevor wir uns den UniFavorit Aktien im Detail anschauen, zeigen wir dir zunächst einen konkreten Fall aus unserer Beratung. Er zeigt, warum die Entscheidung über einen bestehenden Fonds selten nur anhand von Kosten und Wertentwicklung getroffen werden sollte. Anschließend gehen wir genauer auf den Fonds, seine Kosten und den Vergleich mit einem ETF ein.
2. Kundenfall mit 410.000 € bei Union Investment
Wie wir bestehende Fonds in der Praxis beurteilen, zeigt am besten ein konkreter Kundenfall. Dabei ging es nicht nur um die Frage, welche Fonds gut oder schlecht sind, sondern darum, wie das gesamte Vermögen zu den Zielen des Kunden passt.
2.1 Die Ausgangslage
Ein 51-jähriger Angestellter aus dem Rhein-Main-Gebiet wandte sich gemeinsam mit seiner Frau an uns. Seit rund 15 Jahren war er Kunde seiner Volksbank. In seinem Depot lagen zwei Aktienfonds und ein Mischfonds von Union Investment mit einem Gesamtwert von rund 410.000 €. Ein Teil der Fondsanteile stammte bereits aus dem Jahr 2008.
Zusätzlich verfügte das Paar über einen größeren Betrag auf dem Tagesgeldkonto, der zukünftig investiert werden sollte. Hinzu kamen gesetzliche Rentenansprüche und drei private Rentenversicherungen.
Die Fonds hatten sich grundsätzlich ordentlich entwickelt. Trotzdem war für das Paar nicht klar, ob das Depot, das über viele Jahre entstanden war, heute noch zu den eigenen Zielen passte. Im Folgenden der Ausschnitt der Kundenanfrage:
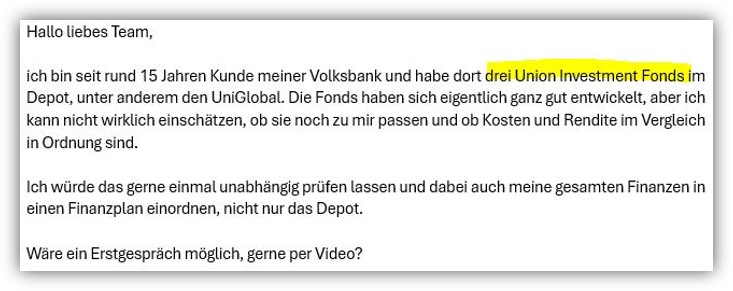
Genau das wollten sie von uns unabhängig prüfen lassen.
2.2 Hinter der Fondsfrage steckten größere Fragen
Im ersten Gespräch wurde schnell deutlich, dass es nicht nur um die vorhandenen Union Investment Fonds ging. Das Paar wollte wissen, wo es finanziell insgesamt steht, wann ein Ruhestand möglich ist, wie viel Einkommen dann zur Verfügung steht und wie viel bis dahin noch investiert werden muss.
Bevor wir also darüber gesprochen haben, welcher Fonds bleiben oder verändert werden sollte, mussten wir zunächst klären, was das vorhandene Vermögen überhaupt leisten soll.
Ein Fonds kann in der Vergangenheit eine gute Rendite erzielt haben und trotzdem nicht mehr zur heutigen Situation passen. Umgekehrt kann es Gründe geben, einen bestehenden Fonds weiterzuführen, obwohl es heute günstigere Alternativen gibt.
2.3 Zuerst haben wir den Ruhestand geplant
Gemeinsam haben wir zunächst ermittelt, welchen Lebensstandard sich das Paar im Ruhestand wünscht. Das Ziel waren 5.000 € netto pro Monat in heutiger Kaufkraft. Bis zum geplanten Ruhestandsbeginn mit 65 Jahren entspricht das einem monatlichen Bedarf von rund 6.468 €.
Dem standen nach unserer Berechnung rund 4.002 € garantierte Nettorenten gegenüber. Daraus ergab sich eine monatliche Lücke von rund 2.466 €.
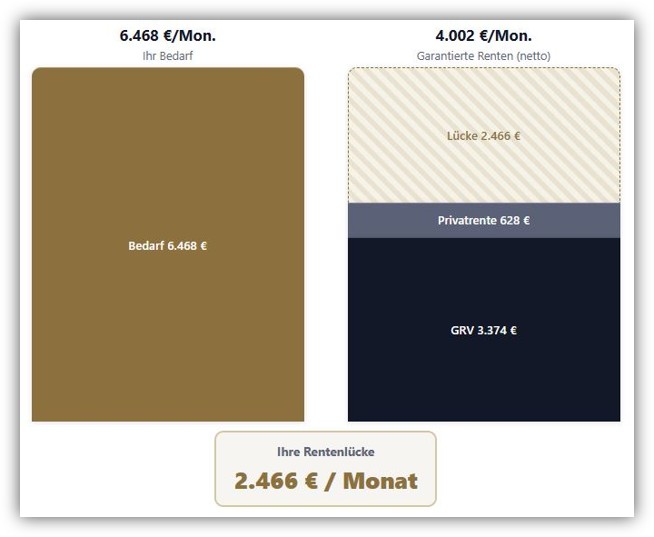
Erst jetzt war klar, welchen Beitrag das vorhandene Vermögen zukünftig leisten muss. Und erst auf dieser Grundlage konnten wir beurteilen, welche Rolle die bestehenden Fonds innerhalb des Vermögens zukünftig übernehmen sollten.
2.4 Erst danach haben wir das Depot verändert
Nachdem das Ziel feststand, haben wir die vorhandenen Fonds und Rentenversicherungen im Detail geprüft. Dabei ging es ausdrücklich nicht darum, möglichst viele bestehende Anlagen auszutauschen.
Einen Union Investment Fonds haben wir bewusst im Depot belassen. Bei den übrigen Positionen wurde das Depot stärker diversifiziert und überwiegend auf breit gestreute und kostengünstige Indexfonds ausgerichtet. Dadurch konnten auch die laufenden Kosten deutlich reduziert werden.
Auch der größere Betrag auf dem Tagesgeldkonto wurde in die neue Vermögensstruktur integriert. Zusätzlich wurde ein monatlicher Sparplan über 800 € eingerichtet. Die Höhe ergab sich aus der vorherigen Finanzplanung und dem gewünschten Ruhestandsziel. Auch die drei bestehenden Rentenversicherungen haben wir geprüft. Ein Vertrag wurde weitergeführt, zwei deutlich teurere Verträge wurden beendet. Damit wurde aus der ursprünglichen Frage nach einzelnen Fonds eine wesentlich wichtigere Frage:
Wie muss unser gesamtes Vermögen aufgebaut sein, damit es zu unserem Leben und unserem geplanten Ruhestand passt?
2.5 Das Ergebnis für den Kunden
Nach Abschluss der Planung wusste das Paar, welchen Beitrag das Depot im Ruhestand leisten muss, wie spätere Entnahmen geplant werden können und welche Anlagen langfristig erhalten bleiben sollen. Auch die Reihenfolge zukünftiger Verkäufe und deren steuerliche Auswirkungen wurden berücksichtigt.
Das Depot war damit nicht mehr nur eine Ansammlung verschiedener Fonds. Es hatte eine konkrete Aufgabe innerhalb des Finanzplans. Genau deshalb beurteilen wir auch einen Fonds wie den UniFavorit Aktien nicht ausschließlich anhand seiner bisherigen Rendite oder seiner Kosten. Trotzdem sind genau diese Punkte wichtig. Deshalb schauen wir uns im nächsten Schritt an, wie der UniFavorit Aktien investiert, was er kostet und wie er im Vergleich zu einem ETF abgeschnitten hat.
3. Was ist der UniFavorit Aktien und wie investiert er?
Der UniFavorit Aktien ist ein aktiv gemanagter weltweiter Aktienfonds von Union Investment. Als Vergleichsmaßstab dient der MSCI World. Anders als ein ETF bildet der Fonds diesen Index jedoch nicht einfach nach. Das Fondsmanagement entscheidet selbst, welche Unternehmen gekauft und wie stark einzelne Länder und Branchen gewichtet werden.
Das Ziel besteht darin, durch diese aktive Auswahl langfristig eine höhere Wertentwicklung als der MSCI World zu erzielen. Ob das gelungen ist, schauen wir uns im weiteren Verlauf noch genauer an.
3.1 Wie investiert der UniFavorit Aktien?
Union Investment gibt dem Fondsmanagement vergleichsweise große Freiheiten. Es ist nicht an eine feste Aufteilung nach Ländern, Branchen oder Investmentstilen gebunden. Bei der Auswahl einzelner Unternehmen spielen unter anderem die Wettbewerbsposition, das Produktangebot und die Qualität des Managements eine Rolle.
Aktuell sind rund 92,7 % des Fondsvermögens aktienorientiert angelegt. Rund 7,3 % entfallen auf Liquidität.
Diese Cashquote ist für einen Aktienfonds vergleichsweise hoch. Ein MSCI World ETF ist in der Regel nahezu vollständig investiert. Für dich hat das zwei Nachteile. Erstens nimmt das Geld auf dem Konto an steigenden Kursen nicht teil und bremst die Rendite in guten Börsenjahren. Zweitens zahlst du die laufenden Kosten von 1,5 % auf das gesamte Fondsvermögen, also auch auf den Cashanteil. Bezogen auf den tatsächlich investierten Teil liegen die Kosten damit bei rund 1,6 % pro Jahr.
Eine höhere Liquidität kann Verluste in fallenden Märkten zwar etwas abfedern. Dafür muss das Fondsmanagement aber den richtigen Zeitpunkt für Ein- und Ausstieg treffen, und das gelingt nach unserer Erfahrung nur selten dauerhaft.
Trotz der Bezeichnung als weltweiter Aktienfonds liegt ein großer Schwerpunkt in den USA. Zum 31.08.2026 entfielen rund 65,4 % des Fonds auf amerikanische Unternehmen. Dahinter folgten Großbritannien mit 5,9 %, die Niederlande mit 4,7 % und Irland mit 3,9 %.
Auch bei den Branchen gibt es klare Schwerpunkte. Rund 32,5 % des Fonds entfielen zuletzt auf Unternehmen aus dem Bereich Informationstechnologie. Industrie und Finanzwesen folgten mit jeweils rund 10 %.
3.2 Welche Unternehmen hält der Fonds und wie breit ist er gestreut?
Unter den größten Positionen finden sich viele bekannte Unternehmen, die auch im MSCI World eine wichtige Rolle spielen.
Die größten Aktienpositionen waren zuletzt Nvidia mit 5,97 %, Apple mit 4,95 %, Microsoft mit 4,30 %, ASML mit 3,33 % und Amazon mit 3,25 %. Die 10 größten Aktienpositionen machten zusammen rund 31 % des Fonds aus.
Für Anleger ist dieser Punkt wichtig. Ein weltweit investierender Fonds bedeutet nicht automatisch, dass das Geld gleichmäßig über Länder, Branchen und Unternehmen verteilt ist.
Insgesamt hält der UniFavorit Aktien nur rund 91 Aktien. Ein MSCI World ETF verteilt dein Geld dagegen auf rund 1.250 Unternehmen aus 23 Industrieländern. Dazu kommen klare Schwerpunkte. Rund 65 % stecken in amerikanischen Unternehmen, rund ein Drittel im Technologiesektor, und die 10 größten Positionen machen rund 31 % des Fonds aus.
Für dich heißt das, jede einzelne Aktie hat im Fonds deutlich mehr Gewicht. Läuft eine Branche oder ein großer Einzelwert wie Nvidia schlecht, schlägt das stärker auf deine Rendite durch als bei einem breit gestreuten ETF. Umgekehrt profitierst du stärker, wenn das Fondsmanagement richtig liegt.
Hältst du den Fonds als einzige Aktienanlage im Depot, trägst du dieses Konzentrationsrisiko vollständig. Eine breite Streuung ist einer der wenigen Wege, das Risiko zu senken, ohne auf erwartete Rendite zu verzichten. Das ist zunächst weder gut noch schlecht. Es zeigt aber, welche Entscheidungen das Fondsmanagement aktiv trifft und welche Risiken damit verbunden sind.
3.3 Wie aktiv ist der UniFavorit Aktien wirklich?
Hier unterscheidet sich der UniFavorit Aktien deutlich von einem klassischen Indexfonds. Das Fondsmanagement darf einzelne Unternehmen gegenüber dem MSCI World stärker oder schwächer gewichten. Es darf außerdem Unternehmen kaufen, die gar nicht im Vergleichsindex enthalten sind. Union Investment weist ausdrücklich darauf hin, dass der Fonds dadurch sowohl positiv als auch negativ deutlich vom MSCI World abweichen kann.
Damit ist die entscheidende Frage für Anleger relativ klar.
Hat das Fondsmanagement durch diese Entscheidungen langfristig einen Mehrwert geschaffen?
Denn für das aktive Management zahlst du deutlich höhere Kosten als bei einem ETF. Ob sich diese Kosten durch eine bessere Wertentwicklung oder ein geringeres Risiko gerechtfertigt haben, lässt sich unter anderem anhand der Vergangenheit überprüfen. Genau das schauen wir uns im nächsten Kapitel an.
4. Wie gut war der UniFavorit Aktien bisher?
Eine Rendite von 10 % oder 12 % pro Jahr klingt zunächst sehr gut. Für die Bewertung eines aktiv gemanagten Fonds reicht die absolute Wertentwicklung allerdings nicht aus. Entscheidend ist auch, wie sich der Fonds im Vergleich zu seinem Vergleichsmaßstab, dem MSCI World, entwickelt hat. Schließlich besteht genau darin der Anspruch des aktiven Managements.
4.1 Wertentwicklung über 5 und 10 Jahre
Über die vergangenen 5 Jahre erzielte der UniFavorit Aktien bis zum 31.08.2026 eine Rendite von durchschnittlich 11,13 % pro Jahr. Insgesamt entspricht das einem Zuwachs von 69,52 %.
Der von Union Investment ausgewiesene Vergleichsmaßstab MSCI World kam über denselben Zeitraum auf rund 11,57 % pro Jahr. Grundlage sind die von Union Investment veröffentlichten Jahreswerte für die vergangenen 5 Jahre. Über einen längeren Zeitraum zeigt sich ein ähnliches Bild. Betrachtet man die 10 vollständigen Kalenderjahre von 2016 bis 2025, ergeben sich aus den von Union Investment veröffentlichten Jahreswerten folgende Ergebnisse.
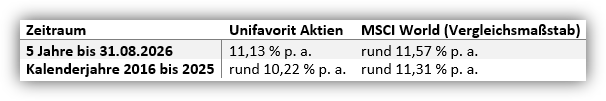
Beachte dabei, dass Union Investment die Wertentwicklung ohne Ausgabeaufschlag ausweist. Hast du beim Kauf 5,00 % Aufschlag bezahlt, sinkt deine tatsächliche Rendite von 2016 bis 2025 von rund 10,2 % auf rund 9,7 % pro Jahr. Der Abstand zum MSCI World wächst damit auf rund 1,6 Prozentpunkte pro Jahr.
Für sich betrachtet sind das gute Renditen. Im Vergleich zum Markt konnte der Fonds seinen Vergleichsmaßstab MSCI World über diese Zeiträume jedoch nicht schlagen.
4.2 Hat sich das aktive Management gelohnt?
Interessant wird der Vergleich, wenn wir uns die einzelnen Jahre anschauen. Von 2016 bis 2025 entwickelte sich der UniFavorit Aktien in 4 Jahren besser als der MSCI World und in 6 Jahren schlechter. Besonders gut lief beispielsweise 2024. Der Fonds erzielte 29,92 %, der MSCI World 26,65 %. Auch 2023 und 2017 lag das aktive Management vorne.
Es gab aber auch deutliche Phasen der Unterrendite.
2019 erzielte der UniFavorit Aktien beispielsweise 24,66 %, während der MSCI World auf 30,93 % kam. 2025 standen 1,66 % beim Fonds gegenüber 7,25 % beim MSCI World. Genau daran zeigt sich eine Besonderheit aktiver Fonds.
Das Fondsmanagement kann durch seine Auswahl zeitweise besser abschneiden als der Markt. Es gibt aber keine Garantie, dass dieser Vorteil dauerhaft bestehen bleibt. Beim UniFavorit Aktien hat das aktive Management über die vergangenen Jahre einzelne gute Phasen geliefert. Über den gesamten betrachteten Zeitraum reichte das jedoch nicht aus, um den MSCI World dauerhaft zu schlagen.
4.3 Wie hoch war das Risiko?
Für einen fairen Vergleich reicht es nicht, nur auf die Rendite zu schauen. Eine niedrigere Rendite könnte beispielsweise sinnvoll sein, wenn dafür auch die Schwankungen deutlich geringer wären. Beim UniFavorit Aktien sehen wir das jedoch nur teilweise.
Über 5 Jahre lag die jährliche Schwankungsbreite des Fonds bei 15,01 %. Beim MSCI World waren es 13,36 %. Über 10 Jahre waren es 14,15 % beim Fonds und 13,59 % beim MSCI World. Der Fonds schwankte damit in beiden Zeiträumen etwas stärker.
Beim maximalen Verlust zeigt sich dagegen ein differenzierteres Bild. Über 10 Jahre lag der größte zwischenzeitliche Verlust beim UniFavorit Aktien bei 31,44 %. Beim MSCI World waren es 33,76 %. Der Fonds hatte also eine etwas höhere laufende Schwankung, der größte zwischenzeitliche Verlust fiel über diesen Zeitraum aber etwas geringer aus.
4.4 Was bedeutet das für unsere Bewertung?
Unsere Bewertung fällt deshalb differenzierter aus als ein einfaches Urteil nach dem Muster aktiver Fonds gegen ETF. Der UniFavorit Aktien hat langfristig eine gute absolute Rendite erzielt. Wer über viele Jahre investiert war, konnte sein Vermögen deutlich steigern. Seit Auflegung im Jahr 2005 weist Union Investment eine durchschnittliche Wertentwicklung von 11,09 % pro Jahr aus.
Gleichzeitig konnte das aktive Management seinen Vergleichsmaßstab MSCI World über die von uns betrachteten längeren Zeiträume nicht übertreffen. Auch ein erkennbar niedrigeres Risiko lässt sich aus den vergangenen 5 und 10 Jahren nicht ableiten.
Damit wird eine weitere Frage besonders wichtig: Was zahlst du eigentlich dafür, dass der UniFavorit Aktien aktiv gemanagt wird?
Genau das schauen wir uns im nächsten Kapitel an.
5. Was kostet der UniFavorit Aktien?
Kosten sind bei einer Geldanlage einer der wenigen Faktoren, die von Anfang an feststehen. Wie sich die Börse entwickelt, wissen wir nicht. Welche Gebühren für einen Fonds anfallen, lässt sich dagegen bereits heute nachvollziehen.
Beim UniFavorit Aktien entstehen sowohl einmalige Kosten beim Kauf als auch laufende Kosten während der Haltedauer.
5.1 Laufende Kosten
Die laufenden Kosten des UniFavorit Aktien liegen aktuell bei 1,5 % pro Jahr. Die Verwaltungsvergütung beträgt derzeit 1,20 % pro Jahr.
Die Kosten werden nicht separat von deinem Konto abgebucht. Sie werden direkt dem Fondsvermögen entnommen und sind deshalb bereits in der veröffentlichten Wertentwicklung berücksichtigt. Der Ausgabeaufschlag ist darin dagegen nicht enthalten. Genau das führt dazu, dass viele Anleger die laufenden Kosten im Alltag kaum wahrnehmen.
Zum Vergleich kostet ein breit gestreuter Welt ETF häufig nur einen Bruchteil davon. Ob diese Mehrkosten gerechtfertigt sind, hängt deshalb wesentlich davon ab, ob das aktive Fondsmanagement langfristig einen entsprechenden Mehrwert schafft.
5.2 Ausgabeaufschlag
Beim klassischen UniFavorit Aktien fällt beim Kauf ein Ausgabeaufschlag von 5,00 % an. In der von Union Investment veröffentlichten Wertentwicklung taucht er nicht auf, er schmälert aber deine tatsächliche Rendite.
Der Ausgabeaufschlag fällt nicht nur bei einer einmaligen Anlage an. Auch bei einem Sparplan kann er auf jede neue Einzahlung erhoben werden. Gerade bei einer langen Sparphase summieren sich dadurch zusätzliche Kosten, die bei einem ETF in dieser Form normalerweise nicht entstehen.
5.3 Was ist der UniFavorit Aktien net?
Neben dem klassischen UniFavorit Aktien gibt es mit dem UniFavorit Aktien net eine weitere Anteilklasse.
Hier fällt kein Ausgabeaufschlag an. Dafür liegen die laufenden Kosten aktuell bei 1,9 % pro Jahr und damit höher als beim klassischen Fonds. Die Verwaltungsvergütung beträgt derzeit 1,55 % pro Jahr. Die net Variante ist deshalb nicht automatisch günstiger.
Wer nur auf den fehlenden Ausgabeaufschlag schaut, übersieht die höheren laufenden Kosten. Welche Variante langfristig günstiger ist, hängt unter anderem von der Haltedauer und den tatsächlichen Kaufkosten ab.
5.4 Wie stark wirken sich die Kosten langfristig aus?
Gerade bei langen Anlagezeiträumen können kleine Kostenunterschiede einen erheblichen Einfluss haben. Nehmen wir ein vereinfachtes Beispiel.
Du investierst einmalig 100.000 € und lässt das Geld 20 Jahre liegen. Fonds und ETF erzielen vor Kosten jeweils 7 % Rendite pro Jahr. Beim UniFavorit Aktien berücksichtigen wir 5,00 % Ausgabeaufschlag und 1,5 % laufende Kosten pro Jahr. Beim ETF rechnen wir beispielhaft mit 0,20 % laufenden Kosten und ohne Ausgabeaufschlag.
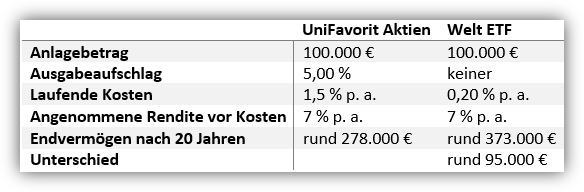
Vereinfachte Modellrechnung ohne Steuern, Depotkosten und weitere Transaktionskosten. Das bedeutet nicht, dass ein ETF zwangsläufig besser abschneidet. Der UniFavorit Aktien kann durch die aktive Auswahl einzelner Unternehmen eine höhere Rendite erzielen.
Allerdings muss das Fondsmanagement den Kostennachteil zunächst aufholen. Und genau deshalb ist der Vergleich mit dem MSCI World aus dem vorherigen Kapitel so wichtig. Wenn das aktive Management langfristig keine höhere Rendite erzielt, wirken sich die höheren Kosten direkt auf dein Vermögen aus.
Für bestehende Anleger folgt daraus trotzdem nicht automatisch, den Fonds sofort zu verkaufen. Wer bereits hohe Kursgewinne aufgebaut hat, sollte zusätzlich die steuerlichen Folgen eines Verkaufs berücksichtigen. Genau darum geht es im nächsten Kapitel.
6. UniFavorit Aktien behalten oder verkaufen?
Wer den UniFavorit Aktien bereits im Depot hat, sollte die Entscheidung nicht allein davon abhängig machen, ob ein ETF günstiger ist oder in der Vergangenheit eine höhere Rendite erzielt hat. Entscheidend ist vielmehr, wann du die Anteile gekauft hast, welche Gewinne bereits entstanden sind und welche Aufgabe das Geld zukünftig übernehmen soll.
6.1 Wann kann ein Verkauf sinnvoll sein?
Für eine Veränderung spricht aus unserer Sicht vor allem, wenn der UniFavorit Aktien einen größeren Teil deines Vermögens ausmacht und die bestehende Struktur nicht mehr zu deinen Zielen passt.
Auch bei jüngeren Anteilen mit überschaubaren Kursgewinnen kann eine Umstellung vergleichsweise einfach sein. Dann stehen den höheren laufenden Kosten des Fonds möglicherweise nur geringe steuerliche Nachteile bei einem Verkauf gegenüber.
Gerade bei einem noch langen Anlagehorizont spielt dieser Punkt eine wichtige Rolle. Ein Kostenunterschied, der in einem einzelnen Jahr überschaubar wirkt, kann sich über 10, 20 oder 30 Jahre deutlich auf das Vermögen auswirken. Das bedeutet allerdings nicht, dass wir einen bestehenden UniFavorit Aktien grundsätzlich verkaufen würden.
6.2 Wann kann es sinnvoll sein, den Fonds zu behalten?
Anders sieht es aus, wenn bereits hohe Kursgewinne entstanden sind oder die Anteile schon sehr lange im Depot liegen. Ein Verkauf führt dazu, dass vorhandene Gewinne realisiert werden. Bei einem Aktienfonds wie dem UniFavorit Aktien gilt für Privatanleger aktuell eine Teilfreistellung von 30 %. Dadurch bleiben 30 % der entsprechenden Erträge steuerfrei.
Trotzdem kann bei größeren Depotpositionen eine erhebliche Steuerbelastung entstehen.
Deshalb vergleichen wir nicht nur die zukünftigen Kosten einer bestehenden Anlage mit einer möglichen Alternative. Wir berücksichtigen auch, welchen Betrag ein Anleger durch einen sofortigen Verkauf zunächst versteuern müsste. In manchen Fällen kann deshalb ein schrittweiser Umbau sinnvoller sein als ein vollständiger Verkauf zu einem einzigen Zeitpunkt.
6.3 Besonders wichtig sind Anteile von vor 2009
Beim UniFavorit Aktien gibt es dabei einen interessanten Sonderfall. Der Fonds wurde bereits 2005 aufgelegt. Anleger können deshalb noch Anteile besitzen, die vor dem 01.01.2009 gekauft wurden.
Für solche bestandsgeschützten Altanteile gelten besondere steuerliche Regeln. Wertsteigerungen, die bis zum 31.12.2017 entstanden sind, bleiben grundsätzlich steuerfrei. Für Wertsteigerungen ab dem 01.01.2018 besteht ein persönlicher Freibetrag von 100.000 € je Anleger. Erst soweit die entsprechenden Gewinne diesen Freibetrag übersteigen, werden sie steuerpflichtig.
Der Freibetrag wird dabei nicht einfach von der Bank im Depot berücksichtigt. Seine Nutzung erfolgt im Rahmen der Einkommensteuerveranlagung. Gerade bei langjährigen Union Investment Kunden kann dieser Punkt erheblich sein. Wer beispielsweise seit 2006 oder 2007 größere Bestände des UniFavorit Aktien hält, sollte deshalb nicht verkaufen, bevor Kaufzeitpunkte und steuerliche Ausgangslage geklärt wurden.
Genau diesen Punkt hatten wir auch im vorherigen Kundenbeispiel. Ein Teil der Union Investment Fonds war bereits 2008 gekauft worden. Deshalb haben wir nicht einfach sämtliche Fonds verkauft, sondern zunächst geprüft, welche Bestände vorhanden waren und welche steuerlichen Folgen eine Veränderung hätte.
6.4 Was ist mit einem laufenden Sparplan?
Vom bestehenden Vermögen sollte man einen laufenden Sparplan getrennt betrachten. Selbst wenn es gute Gründe gibt, ältere Anteile zunächst weiter zu halten, bedeutet das nicht automatisch, dass auch zukünftige Sparraten weiterhin in denselben Fonds fließen müssen. Neue Einzahlungen haben noch keine aufgelaufenen Kursgewinne und genießen auch keinen steuerlichen Altbestandsschutz.
Deshalb kann es sinnvoll sein, einen bestehenden UniFavorit Aktien im Depot zunächst weiterzuführen, zukünftige Sparraten aber bereits anders anzulegen.
So lässt sich die Struktur schrittweise verändern, ohne bestehende Positionen vorschnell aufzulösen.
6.5 Behalten, verkaufen oder schrittweise verändern?
Aus unserer Sicht gibt es deshalb keine pauschale Antwort. Für die Entscheidung schauen wir uns vor allem diese Punkte an:
- Wann wurden die Anteile gekauft?
- Wie hoch sind die bisher aufgelaufenen Gewinne?
- Gibt es Anteile von vor 2009?
- Welche Steuer würde bei einem Verkauf entstehen?
- Welchen Anteil hat der UniFavorit Aktien am gesamten Vermögen?
- Wie lange soll das Geld noch investiert bleiben?
- Wird das Vermögen später für den Ruhestand oder für regelmäßige Entnahmen benötigt?
Erst wenn diese Fragen beantwortet sind, lässt sich beurteilen, ob ein vollständiger Verkauf, ein schrittweiser Umbau oder das weitere Halten sinnvoll ist.
Wenn du den UniFavorit Aktien schon seit vielen Jahren besitzt und vor einer Veränderung zunächst wissen möchtest, welche steuerlichen und finanziellen Folgen ein Verkauf hätte, prüfen wir dein bestehendes Depot unabhängig. Im kostenfreien Erstgespräch klären wir zunächst deine Ausgangslage und ob eine Beratung für dich sinnvoll ist.
Im nächsten Schritt vergleichen wir den UniFavorit Aktien noch einmal direkt mit einem Welt ETF. Denn gerade für neue Einzahlungen stellt sich die Frage, welchen Mehrwert das aktive Fondsmanagement gegenüber einer günstigeren Alternative bietet.
7. UniFavorit Aktien oder MSCI World ETF
Der UniFavorit Aktien und ein MSCI World ETF investieren beide weltweit in große Unternehmen. Der entscheidende Unterschied liegt in der Umsetzung.
Beim UniFavorit Aktien entscheidet das Fondsmanagement aktiv, welche Unternehmen stärker oder schwächer gewichtet werden. Ein MSCI World ETF bildet dagegen möglichst genau den Index ab.
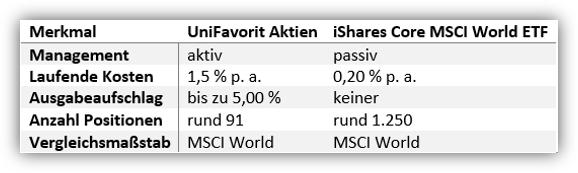
Union Investment weist aktuell 1,5 % laufende Kosten für den UniFavorit Aktien aus. Der iShares Core MSCI World ETF kommt auf 0,20 % und hält aktuell rund 1.250 Positionen. Der UniFavorit Aktien muss seinen Kostennachteil deshalb durch die Entscheidungen des Fondsmanagements erst einmal ausgleichen. Wie wir in Kapitel 4 gesehen haben, ist ihm das über die betrachteten längeren Zeiträume nicht dauerhaft gelungen.
Für eine Neuanlage spricht daher einiges dafür, sehr genau zu hinterfragen, welchen zusätzlichen Nutzen das aktive Management bietet. Bei einem bestehenden Fonds ist die Entscheidung komplizierter. Hier können vorhandene Gewinne, Steuern und ältere Fondsanteile gegen einen sofortigen Verkauf sprechen.
8. So prüfen wir ein bestehendes Union Investment Depot
Wenn du bereits größere Beträge in Fonds von Union Investment investiert hast, schauen wir nicht nur auf einzelne Produkte. Zuerst klären wir, welche Aufgabe dein Vermögen zukünftig übernehmen soll. Danach prüfen wir die bestehende Struktur, Kosten, Risiken, Kaufzeitpunkte und mögliche steuerliche Folgen.
Erst anschließend entscheiden wir gemeinsam, welche Positionen bleiben können und wo Veränderungen sinnvoll sind.
Bei größeren Vermögen kann daraus auch eine langfristige Betreuung entstehen. Dabei wird die Anlagestruktur regelmäßig überprüft und an Veränderungen deiner finanziellen Situation angepasst. Genau diesen Ansatz verfolgen wir auch in unserer Vermögensverwaltung auf Honorarbasis.
Als Honorar Finanzanlagenberater nach § 34h GewO erhalten wir keine Provision von Banken oder Fondsgesellschaften. Ob ein bestehender Fonds behalten oder ausgetauscht wird, verändert deshalb unsere Vergütung nicht.
Du besitzt den UniFavorit Aktien oder weitere Union Investment Fonds und möchtest wissen, ob dein Depot noch zu deinen Zielen passt? Im kostenfreien Erstgespräch schauen wir uns deine Ausgangslage an und klären, ob eine Beratung für dich sinnvoll ist.
9. Unser Fazit zum UniFavorit Aktien
Der UniFavorit Aktien ist ein aktiv gemanagter weltweiter Aktienfonds, der Anlegern langfristig eine ordentliche Rendite gebracht hat.
Das Fondsmanagement konnte seinen Vergleichsmaßstab MSCI World in einzelnen Jahren übertreffen. Über die von uns betrachteten längeren Zeiträume entstand daraus jedoch kein dauerhafter Vorteil. Gleichzeitig liegen die laufenden Kosten mit aktuell 1,5 % deutlich über denen eines günstigen MSCI World ETF. Beim Kauf können zusätzlich bis zu 5,00 % Ausgabeaufschlag entstehen.
Für eine Neuanlage würden wir deshalb sehr genau hinterfragen, warum die höheren Kosten des UniFavorit Aktien gegenüber einem breit gestreuten ETF gerechtfertigt sein sollten. Wer den Fonds bereits besitzt, sollte daraus aber nicht automatisch einen Verkaufsauftrag ableiten.
Gerade bei hohen Kursgewinnen, älteren Anteilen oder einem größeren Gesamtvermögen sollte zuerst geprüft werden, welche steuerlichen Folgen entstehen und welche Aufgabe das Geld zukünftig übernehmen soll. Die entscheidende Frage ist deshalb nicht nur: Ist der UniFavorit Aktien ein guter Fonds?
Sondern: Passt der Fonds heute noch zu meinem Vermögen und meinen finanziellen Zielen?
Genau diese Frage sollte aus unserer Sicht vor einer Veränderung beantwortet werden.